พีระมิดทางการเงิน (Financial Pyramid) คืออะไร? คู่มือวางแผนครบทุกขั้น
เลิศไพบูลย ชาญวสุนันท์
•18 ตุลาคม 2569
•เวลาอ่าน 8 นาที
กำลังโหลดข้อมูล...
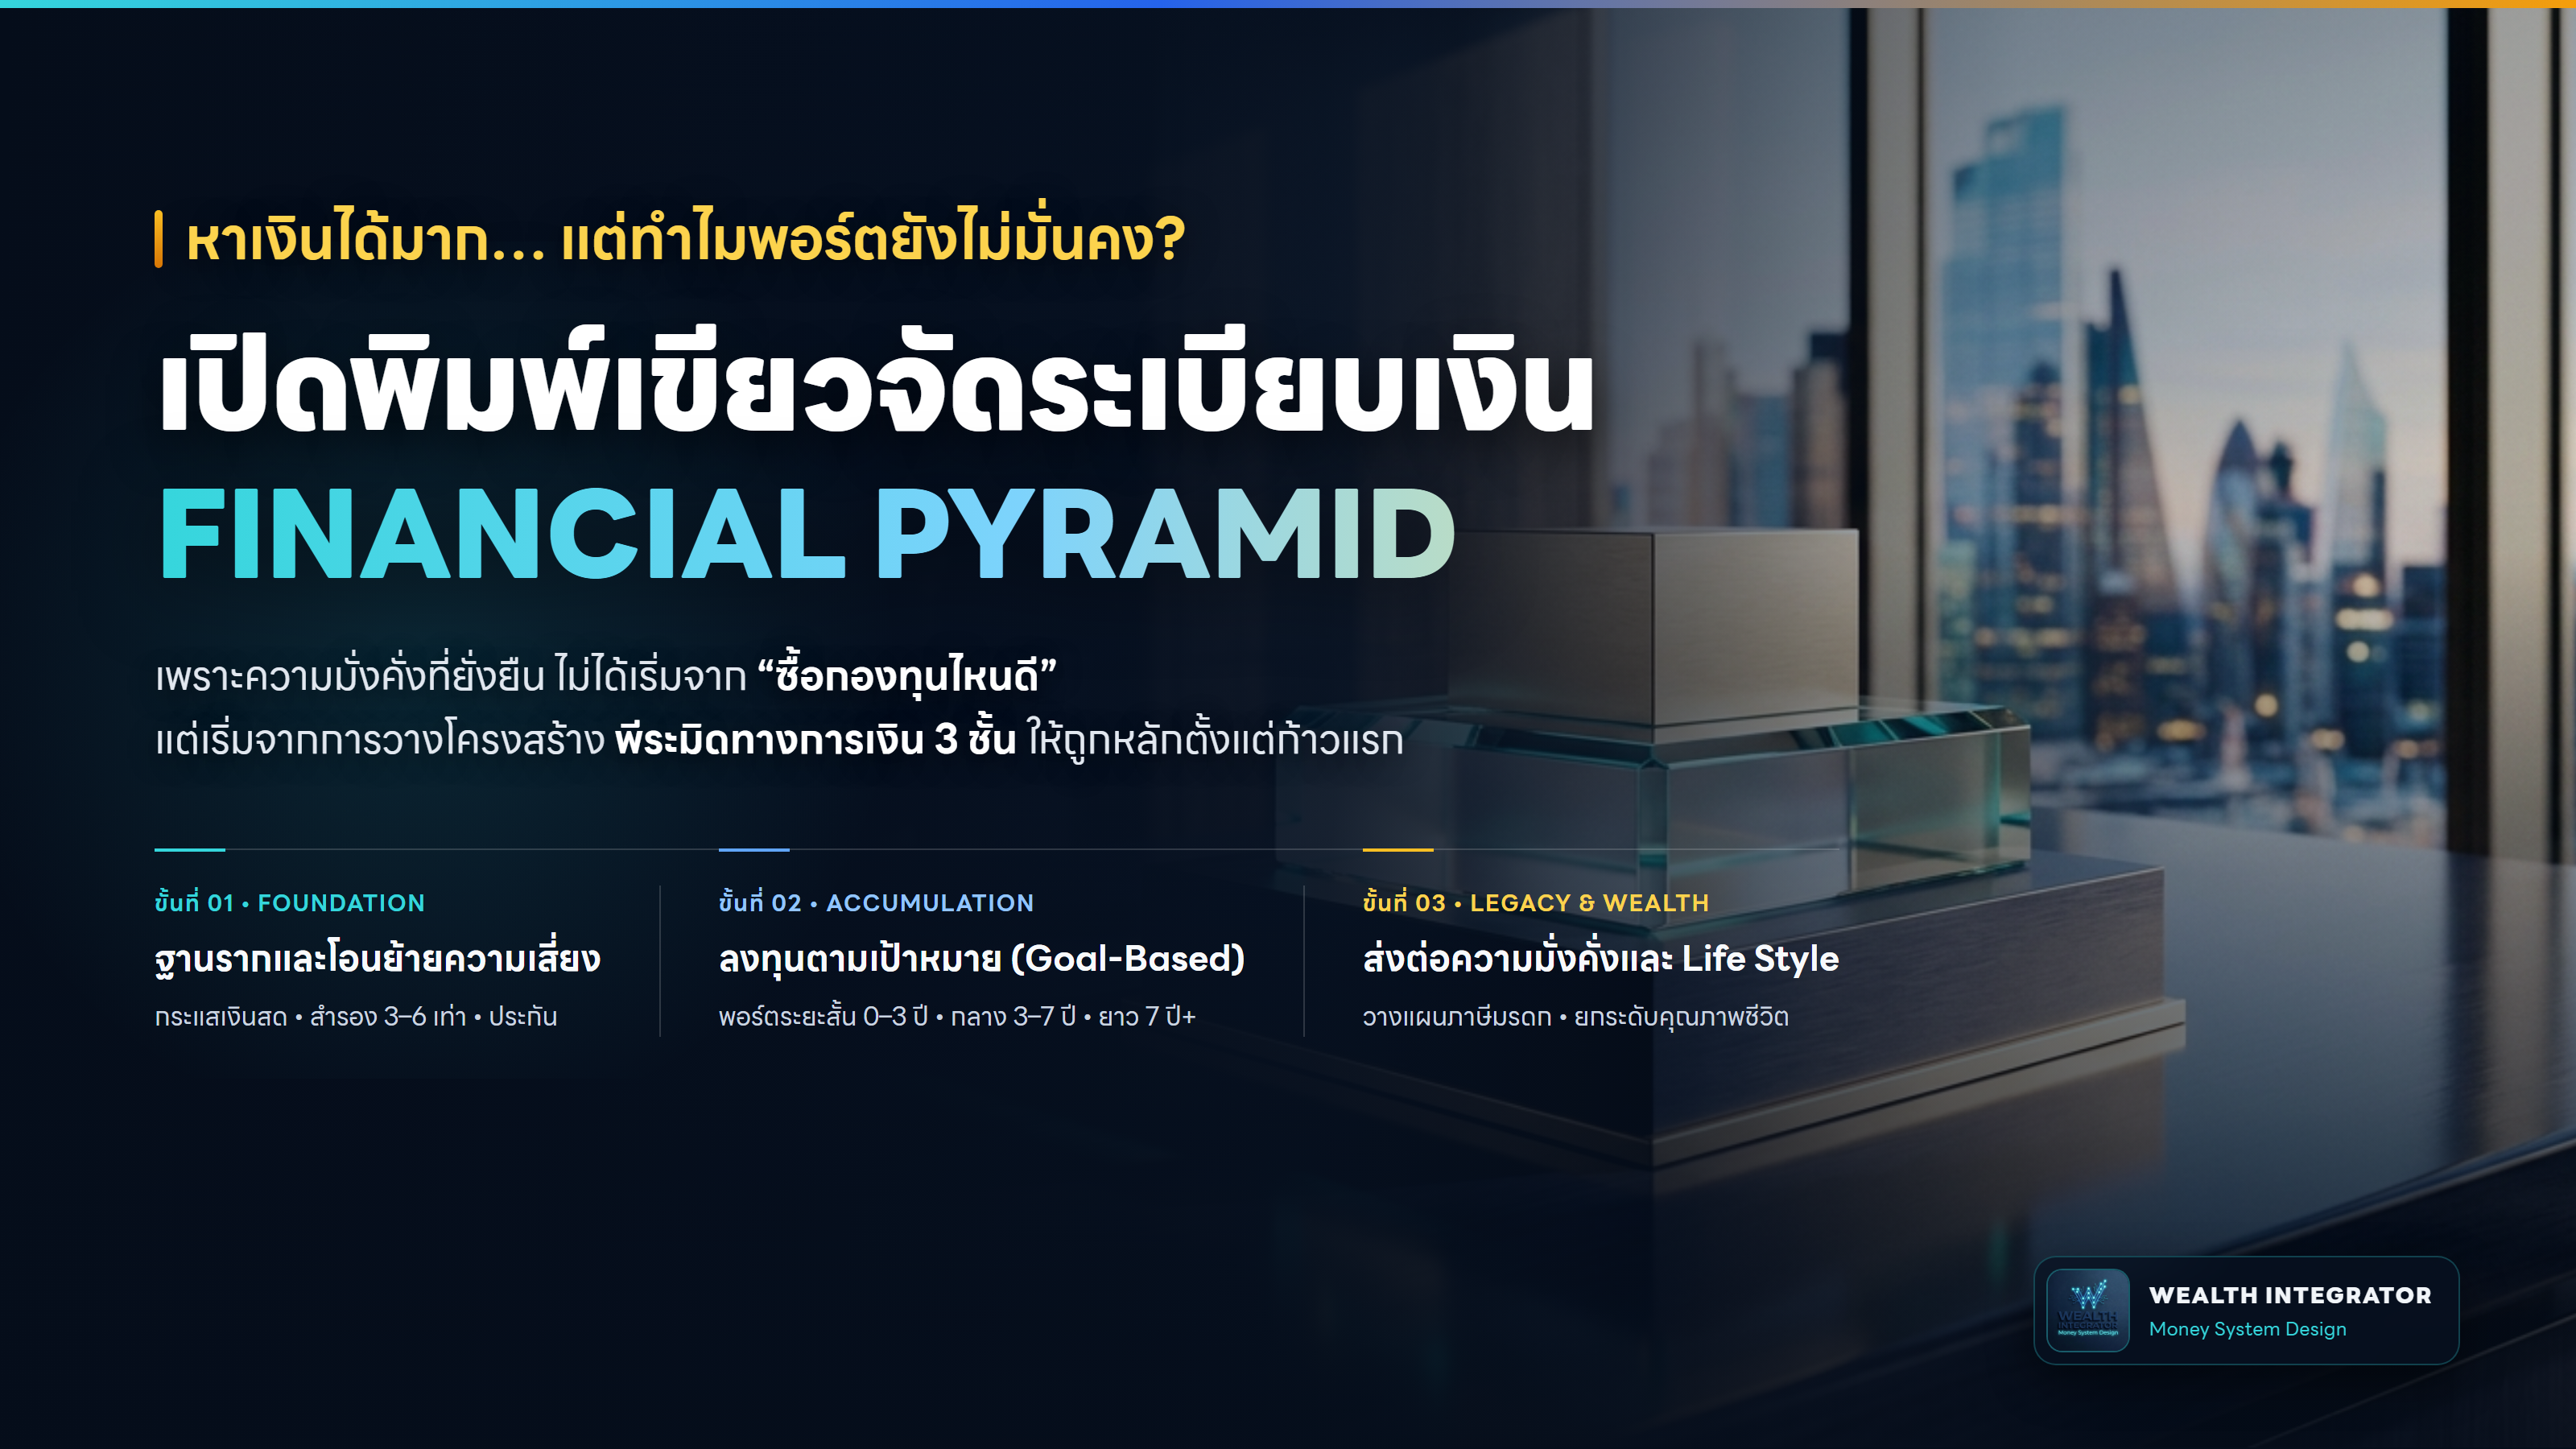
พีระมิดทางการเงิน (Financial Pyramid) คือหลักการจัดลำดับความสำคัญในการวางแผนการเงินอย่างเป็นระบบ แบ่งเป็น 3 ชั้นหลักจากล่างขึ้นบน ได้แก่ 1) ฐานรากความมั่นคง (จัดการกระแสเงินสด เงินสำรองฉุกเฉิน 3-6 เท่าของรายจ่าย และโอนย้ายความเสี่ยงด้วยประกัน) 2) การลงทุนตามเป้าหมาย (Goal-Based Investment แบ่งเป็นระยะสั้น 0-3 ปี ระยะกลาง 3-7 ปี และระยะยาว 7 ปีขึ้นไป) และ 3) ยอดพีระมิดสำหรับการส่งต่อมรดกและยกระดับคุณภาพชีวิต
การจัดระเบียบความมั่งคั่งที่ยั่งยืนไม่ได้เริ่มต้นจากการเลือกหุ้นหรือกองทุนที่ให้ผลตอบแทนสูงสุดเพียงอย่างเดียว แต่เริ่มต้นจากการวางโครงสร้าง พีระมิดทางการเงิน (Financial Pyramid) ให้แข็งแรงตั้งแต่ฐานราก เปรียบเสมือนการสร้างอาคารสูงที่ต้องตอกเสาเข็มให้มั่นคงก่อนต่อเติมชั้นบน เพื่อป้องกันไม่ให้เหตุการณ์ไม่คาดฝันเพียงครั้งเดียวทำลายแผนการเงินที่สร้างสะสมมาตลอดชีวิต
ในมุมมองของการออกแบบระบบการเงินส่วนบุคคลตามหลักวิชาชีพ (SMART Financial Blueprint) โครงสร้างของ พีระมิดทางการเงิน แบ่งลำดับความสำคัญออกเป็น 3 ชั้นหลัก จากล่างขึ้นบน ได้แก่ ฐานรากความมั่นคง (Foundation & Protection), การลงทุนตามเป้าหมาย (Goal-Based Investment) และ ยอดพีระมิดเพื่อการส่งต่อความมั่งคั่งและยกระดับคุณภาพชีวิต (Wealth Transfer & Lifestyle Enhancement) ดังรายละเอียดต่อไปนี้ครับ
คนจำนวนมากมักข้ามขั้นตอนไปลงทุนในสินทรัพย์เสี่ยงทันทีเมื่อมีเงินก้อน แต่หากฐานรากยังไม่แข็งแรง เมื่อเกิดวิกฤตสภาพคล่องหรือเจ็บป่วยกะทันหัน เรามักต้องจำใจขายสินทรัพย์ลงทุนออกมาในจังหวะที่ตลาดปรับตัวลดลง ดังนั้นฐานรากของ พีระมิดทางการเงิน จึงต้องประกอบด้วย 3 เสาหลักที่เรียงลำดับอย่างเป็นระบบ
ก้าวแรกสุดของทุกแผนการเงินคือการทำความเข้าใจงบกระแสเงินสดส่วนบุคคล ทั้งฝั่งรายรับ รายจ่ายคงที่ รายจ่ายผันแปร และภาระหนี้สิน เพื่อสร้าง กระแสเงินสดสุทธิที่เป็นบวก (Positive Cash Flow) อย่างสม่ำเสมอในทุกเดือน
เมื่อจัดระเบียบกระแสเงินสดให้เป็นบวกได้แล้ว เป้าหมายแรกที่ต้องเติมให้เต็มก่อนนำไปลงทุนคือ เงินสำรองฉุกเฉินจำนวน 3–6 เท่าของค่าใช้จ่ายจำเป็นต่อเดือน (รวมค่าใช้จ่ายดำรงชีพและค่างวดผ่อนชำระหนี้รายเดือน) โดยสำหรับผู้บริหารระดับสูง ฟรีแลนซ์ หรือเจ้าของกิจการที่รายได้ผันผวนตามวัฏจักรเศรษฐกิจ แนะนำให้สำรองไว้ที่ 6–12 เท่า
เมื่อมีสภาพคล่องระยะสั้นพร้อมแล้ว ขั้นตอนสุดท้ายในการปิดรอยรั่วของฐานรากคือ การโอนย้ายความเสี่ยงภัยก้อนใหญ่ (Low Frequency, High Severity) ที่หากเกิดขึ้นเพียงครั้งเดียวอาจทำลายเงินออมทั้งชีวิต ไปให้บริษัทประกันเป็นผู้รับผิดชอบแทนผ่านการวางแผนประกันชีวิตและสุขภาพอย่างรัดกุม:
ทำไมฐานรากต้องเรียงลำดับจาก "กระแสเงินสด -> เงินสำรองฉุกเฉิน -> โอนย้ายความเสี่ยง" ห้ามสลับขั้น?
เมื่อฐานรากทั้ง 3 ส่วน (กระแสเงินสด -> เงินสำรองฉุกเฉิน 3–6 เท่า -> โอนย้ายความเสี่ยง) แข็งแรงสมบูรณ์แล้ว เราจึงก้าวเข้าสู่ชั้นกลางของ พีระมิดทางการเงิน คือการนำกระแสเงินสดส่วนเกินไปลงทุนให้เติบโตตามเป้าหมายชีวิต หรือที่เรียกว่า Goal-Based Investment
หัวใจสำคัญของ การจัดพอร์ตลงทุนตามเป้าหมาย คือการแบ่งตะกร้าเงินตาม "กรอบระยะเวลาการใช้เงิน (Time Horizon)" เพื่อให้ระดับความผันผวนของสินทรัพย์สอดคล้องกับเวลาที่ต้องใช้เงินจริง แบ่งออกเป็น 3 ระยะอย่างชัดเจน:
| ระดับเป้าหมาย | กรอบระยะเวลา | ตัวอย่างเป้าหมายการเงิน | แนวทางการจัดพอร์ตและสินทรัพย์แนะนำ | สมมติฐานผลตอบแทนและระดับความเสี่ยง* |
|---|---|---|---|---|
| ระยะสั้น (Short-Term) | 0 – 3 ปี | เงินดาวน์บ้าน/รถยนต์, งบท่องเที่ยวครอบครัว, เงินสำรองหมุนเวียนแผนธุรกิจระยะสั้น | เน้นรักษาเงินต้นและสภาพคล่องสูง เช่น เงินฝากประจำปลอดภาษี, พันธบัตรรัฐบาลระยะสั้น, กองทุนรวมตลาดเงิน, กองทุนตราสารหนี้ระยะสั้น | ความเสี่ยงต่ำ (เน้นรักษาเงินต้น / ผลตอบแทนคาดหวังเฉลี่ยประมาณ 1.5%–2.5% ต่อปี) |
| ระยะกลาง (Medium-Term) | 3 – 7 ปี | ทุนการศึกษาบุตรระดับปริญญา, เงินก้อนสำหรับขยับขยายกิจการ, แผนโปะปิดหนี้บ้านก้อนใหญ่ | เน้นผลตอบแทนชนะเงินเฟ้อด้วยพอร์ตผสม (Balanced Allocation) ระหว่างตราสารหนี้เอกชนคุณภาพดี (Investment Grade), กองทุนอสังหาฯ/REITs, ทองคำ และหุ้นปันผล | ความเสี่ยงปานกลาง (ผลตอบแทนคาดหวังเฉลี่ยประมาณ 4%–6% ต่อปี) |
| ระยะยาว (Long-Term) | 7 ปีขึ้นไป | การวางแผนเกษียณอายุ |
ในเชิงจิตวิทยาการเงิน เมื่อนักลงทุนรวมเงินทุกก้อนไว้ในพอร์ตเดียวแล้วเกิดวิกฤตตลาดหุ้นปรับตัวลดลง 20%–30% นักลงทุนมักเกิดความกังวลว่าเงินที่ต้องใช้ในปีหน้าจะหายไป จึงตัดสินใจขายล้างพอร์ตที่จุดต่ำสุด แต่หากใช้โครงสร้าง Goal-Based Investment คุณจะมั่นใจได้ว่าเงินที่ต้องใช้ในอีก 1–3 ปีข้างหน้าถูกเก็บไว้ในสินทรัพย์ปลอดภัยเรียบร้อยแล้ว ทำให้พอร์ตระยะยาว (7 ปีขึ้นไป) สามารถถือครองข้ามผ่านความผันผวนระยะสั้นเพื่อรับผลตอบแทนทบต้นในระยะยาวได้อย่างแท้จริง
เมื่อฐานรากความมั่นคงและพอร์ตการลงทุนระยะสั้น ระยะกลาง และระยะยาวถูกวางระบบไว้ครบถ้วนตามเป้าหมายแล้ว ความมั่งคั่งส่วนที่เหลือจะถูกบริหารจัดการในชั้นบนสุดของ พีระมิดทางการเงิน ซึ่งแบ่งออกเป็น 2 มิติหลัก:
สำหรับผู้บริหารและเจ้าของธุรกิจ การปกป้องทรัพย์สินที่สร้างมาตลอดชีวิตให้ส่งต่อไปยังคู่สมรสและทายาทอย่างราบรื่นคือภารกิจสำคัญของการวางแผนภาษีและมรดก:
เมื่อความมั่นคงพื้นฐานของครอบครัวและแผนเกษียณอายุถูกเติมเต็มครบ 100% ตามเป้าหมายแล้ว คุณสามารถจัดสรร ความมั่งคั่งส่วนเกิน (Surplus Wealth) เพื่อเติมเต็มความสุขและยกระดับ Life Style ได้อย่างสบายใจไร้กังวล เช่น:
เพื่อให้เห็นภาพการนำ พีระมิดทางการเงิน ไปใช้งานจริง ลองพิจารณาตัวอย่างจำลองของ คุณกานต์ (อายุ 40 ปี ผู้บริหารระดับสูง) ที่มีรายได้ครอบครัวสุทธิเดือนละ 150,000 บาท และมี ค่าใช้จ่ายจำเป็นต่อเดือน (รวมค่าผ่อนบ้านและค่าใช้จ่ายครอบครัว) อยู่ที่ 80,000 บาท:
การตรวจสอบสุขภาพการเงินตามโครงสร้าง พีระมิดทางการเงิน (Financial Pyramid) ช่วยให้คุณเห็นภาพรวมอย่างเป็นระบบว่า ปัจจุบันแผนการเงินของคุณมีฐานรากจุดไหนที่ยังเปราะบาง หรือมีเงินก้อนไหนที่วางผิดตะกร้าเวลาจนเสียโอกาสสร้างผลตอบแทน
หากคุณต้องการออกแบบพิมพ์เขียวทางการเงินเฉพาะบุคคล ตั้งแต่การจัดระบบกระแสเงินสด การโอนย้ายความเสี่ยง การจัดพอร์ต Goal-Based Investment ไปจนถึงการส่งต่อความมั่งคั่งให้ทายาท สามารถนัดหมายปรึกษาที่ปรึกษาการเงินคุณวุฒิวิชาชีพของ Wealth Integrator เพื่อจำลองโมเดลทางการเงินของคุณอย่างเป็นระบบได้ตั้งแต่วันนี้ครับ
หมายเหตุและคำเตือนสำคัญ (Financial Advisory Disclaimer):
บทความและกรณีศึกษาจำลองข้างต้นจัดทำขึ้นโดย เลิศไพบูลย ชาญวสุนันท์ (IP License / AFPT™) เพื่อวัตถุประสงค์ในการให้ความรู้เกี่ยวกับหลักการวางแผนการเงินตามมาตรฐานวิชาชีพเท่านั้น ไม่ถือเป็นการชี้นำหรือคำแนะนำในการซื้อขายหลักทรัพย์หรือผลิตภัณฑ์ทางการเงินเฉพาะเจาะจง ตัวเลขผลตอบแทนคาดหวังในตารางเป็นเพียงสมมติฐานทางสถิติในอดีตเพื่อประกอบการวางแผน ไม่ใช่การรับประกันผลตอบแทนในอนาคต การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลสำคัญของผลิตภัณฑ์และประเมินความเสี่ยงที่ยอมรับได้เฉพาะบุคคลก่อนตัดสินใจลงทุน
เพราะฐานราก (กระแสเงินสด เงินสำรองฉุกเฉิน 3-6 เท่า และการทำประกันโอนย้ายความเสี่ยง) ช่วยปกป้องไม่ให้คุณต้องจำใจถอนเงินลงทุนระยะยาวออกมาขายขาดทุนเมื่อเกิดเหตุฉุกเฉินหรือเจ็บป่วยกะทันหัน ทำให้พอร์ตการลงทุนเติบโตตามเป้าหมายได้อย่างต่อเนื่อง
แบ่งตามกรอบระยะเวลาการใช้เงินเป็น 3 ระยะ ได้แก่ 1) ระยะสั้น 0-3 ปี เน้นสภาพคล่องและรักษาเงินต้น เช่น กองทุนตลาดเงินและตราสารหนี้ระยะสั้น 2) ระยะกลาง 3-7 ปี เน้นพอร์ตผสมเพื่อชนะเงินเฟ้อ และ 3) ระยะยาว 7 ปีขึ้นไป เน้นการเติบโตของเงินทุนเพื่อการเกษียณอายุผ่านหุ้นและกองทุนลดหย่อนภาษี RMF หรือ Thai ESG
ควรคำนวณจากค่าใช้จ่ายจำเป็นต่อเดือน (รวมภาระผ่อนชำระหนี้รายเดือน) คูณด้วย 3 ถึง 6 เดือน และควรเก็บแยกไว้ในสินทรัพย์สภาพคล่องสูงที่ถอนใช้ได้ทันที เช่น บัญชีออมทรัพย์ดอกเบี้ยสูงหรือกองทุนรวมตลาดเงิน
IP License (ก.ล.ต.), AFPT™ (สมาคมนักวางแผนการเงินไทย), ประสบการณ์ System Integrator 18+ ปี
ปรึกษาทีมงาน Wealth Integrator เพื่อวางแผนเกษียณ ภาษี และพอร์ตการลงทุนแบบองค์รวม ด้วยกระบวนการ SMART System และมาตรฐานวิชาชีพ
| เน้นการเติบโตของเงินทุนในระยะยาว (Capital Growth) ผ่านพอร์ตหุ้นโลก (Global Equities), ดัชนีหุ้นเติบโต และกองทุนลดหย่อนภาษี RMF / Thai ESG |
| ความเสี่ยงค่อนข้างสูงถึงสูง (ผลตอบแทนคาดหวังเฉลี่ยระยะยาวประมาณ 6%–8%+ ต่อปี) |