จัดพอร์ตลดหย่อนภาษีโค้งสุดท้าย ทำไมควรเน้น RMF (Global) มากกว่า Thai ESG
เลิศไพบูลย ชาญวสุนันท์
•24 ตุลาคม 2569
•กำลังโหลดข้อมูล...
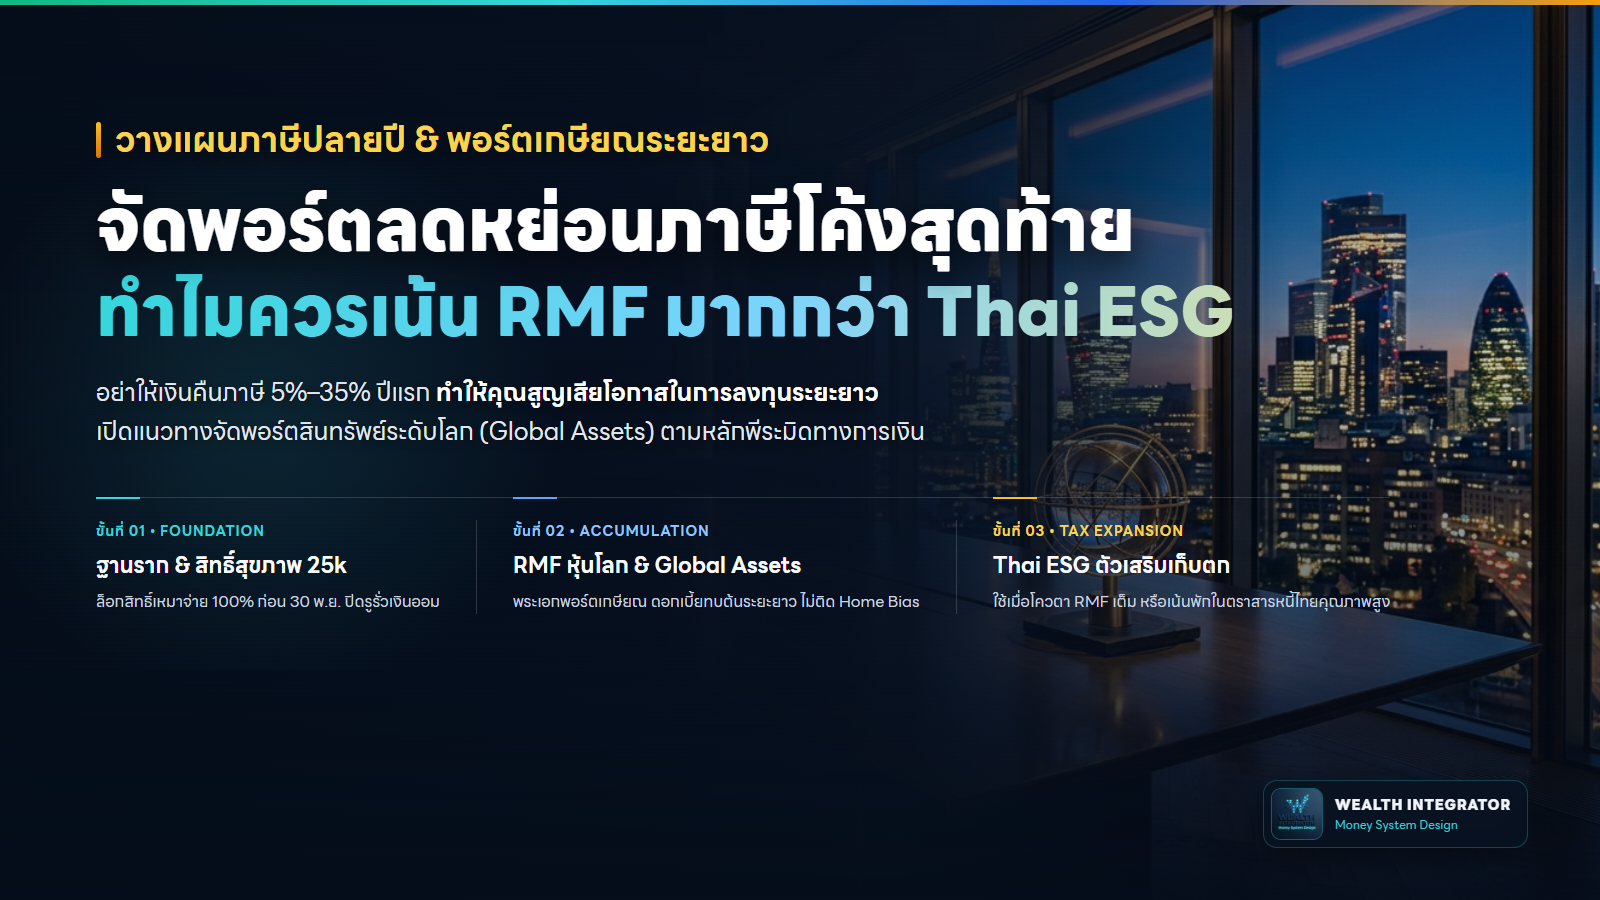
การจัดพอร์ตลดหย่อนภาษีปลายปีอย่างยั่งยืน ควรเริ่มต้นจากฐานพีระมิดด้วยเบี้ยประกันสุขภาพ (สูงสุด 25,000 บาท ภายใต้วงเงินประกันชีวิต 100,000 บาท) เพื่อปิดความเสี่ยง จากนั้นเน้นสร้างความมั่งคั่งระยะยาวผ่าน RMF ที่กระจายการลงทุนในสินทรัพย์ทั่วโลก (Global Assets) เพื่อรับพลังดอกเบี้ยทบต้นสู่วัยเกษียณ โดยใช้ Thai ESG เป็นเพียงพอร์ตเสริมเมื่อสิทธิ์ RMF เต็ม หรือเน้นพักในตราสารหนี้ไทยคุณภาพดี
เมื่อเข้าสู่ช่วงไตรมาสสุดท้ายของปี คำถามยอดนิยมที่คนทำงานและนักลงทุนมักถามที่ปรึกษาการเงินคือ "ปีนี้ซื้ออะไรลดหย่อนภาษีดี ระหว่าง RMF กับ Thai ESG?"
คนส่วนใหญ่มักตัดสินใจจาก ระยะเวลาถือครอง เป็นหลัก โดยมองว่า Thai ESG ถือครองเพียง 5 ปีบริบูรณ์ (นับแบบวันชนวัน) ในขณะที่ RMF ต้องถือครองยาวจนถึงอายุ 55 ปีบริบูรณ์ ทำให้หลายคนตัดสินใจทุ่มเงินก้อนใหญ่ไปที่ Thai ESG ทันที
แต่ในมุมมองของผู้วางแผนการลงทุน Investment Planner (ผู้วางแผนการลงทุน) และ AFPT™ (ที่ปรึกษาการเงิน) การตัดสินใจด้วยกรอบความคิดเรื่องระยะเวลาถือครองเพียงอย่างเดียว อาจทำให้คุณตกหลุมพรางครั้งใหญ่ที่เรียกว่า "กับดัก Home Bias" จนเงินออมก้อนสำคัญไม่เติบโตในระยะยาว
บทความนี้จะพาคุณไปเจาะลึกโครงสร้างการจัดพอร์ตลดหย่อนภาษีตามหลัก พีระมิดทางการเงิน (Financial Pyramid) ทำไมคุณควรใช้ RMF (Global Assets) เป็นแกนหลัก และจัดวาง Thai ESG ไว้ตรงไหนของพอร์ตการเงิน
หัวใจสำคัญที่สุดของการวางแผนการเงินส่วนบุคคลคือการตอบตัวเองให้ชัดเจนว่า "เงินก้อนนี้เราลงทุนไปเพื่ออะไร?"
หลักการสำคัญ: อย่าให้การประหยัดภาษีระยะสั้น มาทำลายโอกาสการเติบโตของพอร์ตเกษียณระยะยาว
ตลาดทุนไทย (SET Index) มีมูลค่าคิดเป็น ไม่ถึง 1% ของมูลค่าตลาดทุนทั่วโลก และโครงสร้างของตลาดหุ้นไทยส่วนใหญ่กระจุกตัวอยู่ในอุตสาหกรรมยุคเก่า (Old Economy) เช่น พลังงานดั้งเดิม ธนาคารพาณิชย์ และค้าปลีก ซึ่งมีอัตราการเติบโตตามโครงสร้างประชากรไทยที่ก้าวสู่สังคมสูงวัยอย่างสมบูรณ์
ในทางกลับกัน กองทุน RMF ในปัจจุบันเปิดกว้างให้ลงทุนในสินทรัพย์ทั่วโลก (Global Asset Allocation) คุณสามารถจัดพอร์ตกระจายความเสี่ยงไปยัง:
สมมติคุณลงทุนลดหย่อนภาษีปีละ 100,000 บาท ต่อเนื่องเป็นเวลา 15 ปี:
ส่วนต่างเกือบ 1 ล้านบาท นี้คือผลลัพธ์ของพลังดอกเบี้ยทบต้น ซึ่งมีมูลค่าสูงกว่าเงินภาษีที่คุณประหยัดได้ในแต่ละปีอย่างมหาศาล
ข้อได้เปรียบที่ทรงพลังมากของ RMF คือ สามารถสับเปลี่ยนกองทุนข้ามประเภทสินทรัพย์ได้ตลอดเวลาโดยไม่เสียสิทธิ์ทางภาษี:
นโยบายของกองทุน Thai ESG (Thailand ESG Fund) ถูกออกแบบมาเพื่อสนับสนุนความยั่งยืนของตลาดทุนไทย โดยกำหนดให้ลงทุนเฉพาะใน หุ้นไทยและตราสารหนี้ไทยที่ผ่านเกณฑ์ ESG เท่านั้น
ดังนั้น Thai ESG จึง ไม่ได้ถูกสร้างขึ้นมาเพื่อให้เป็นแกนหลักในการสร้างผลตอบแทนระดับโลก แต่มันมีบทบาทเฉพาะทางที่เหมาะสมในกรณีต่อไปนี้:
| มิติการพิจารณา | RMF (กองทุนรวมเพื่อการเลี้ยงชีพ) แกนหลัก | Thai ESG (กองทุนรวมไทยเพื่อความยั่งยืน) ส่วนเสริม |
|---|---|---|
| จักรวาลการลงทุน (Investment Universe) | ทั่วโลก (Global Assets) — หุ้นโลก, สหรัฐฯ, เทคโนโลยี, Healthcare, ทองคำ, ตราสารหนี้โลก | เฉพาะในประเทศไทย (Domestic Only) — หุ้นไทย ESG และตราสารหนี้ไทยด้าน ESG |
| ศักยภาพการเติบโตระยะยาว | สูงมาก (เติบโตตามเมกะเทรนด์ระดับโลก ไม่ยึดติดกับเศรษฐกิจไทย) | จำกัด (ขึ้นอยู่กับแนวโน้มเศรษฐกิจและการฟื้นตัวของตลาดหุ้นไทย) |
| ระยะเวลาถือครอง | ลงทุนไม่น้อยกว่า 5 ปีบริบูรณ์ และถือจนถึงอายุ 55 ปีบริบูรณ์ | ถือครอง 5 ปีบริบูรณ์ (นับแบบวันชนวัน) |
| วงเงินลดหย่อนภาษี | สูงสุด 30% ของเงินได้พึงประเมิน (รวมกลุ่มเกษียณไม่เกิน 500,000 บาท |
เพื่อให้เงินทุกบาทที่คุณจ่ายออกไป ทำงานอย่างเป็นระบบและปลอดภัยที่สุด ให้เรียงลำดับการใช้สิทธิ์ลดหย่อนภาษีตาม 3 ขั้นตอนนี้ครับ:
| [ขั้นที่ 1] ฐานรากปกป้องความเสี่ยง: ประกันชีวิตและสุขภาพ (สูงสุด 100,000 บาท) |
|---|
| (เบี้ยประกันสุขภาพสูงสุด 25,000 บาท ภายใต้วงเงินประกันชีวิต 100,000 บาท) |
| [ขั้นที่ 2] พอร์ตหลักสะสมความมั่งคั่งระยะยาว: RMF (Global Asset Allocation) |
|---|
| (สูงสุด 30% ของเงินได้ รวมกลุ่มเกษียณไม่เกิน 500,000 บาท กระจายสินทรัพย์โลก) |
| [ขั้นที่ 3] พอร์ตเสริมเก็บตกภาษี: Thai ESG (สูงสุด 300,000 บาท) |
|---|
| (ใช้เมื่อโควตา RMF เต็ม หรือเน้นเลือกกองทุนตราสารหนี้ไทยคุณภาพสูง) |
ก่อนนำเงินไปลงทุนในกองทุน ต้องมั่นใจว่าคุณมีตาข่ายรองรับความเสี่ยงค่ารักษาพยาบาลที่สมบูรณ์แล้ว โดยใช้สิทธิ์เบี้ยประกันสุขภาพของตนเองสูงสุด 25,000 บาท ภายใต้วงเงินประกันชีวิต 100,000 บาท (และเบี้ยประกันสุขภาพบิดามารดาอีก 15,000 บาท)
จัดสรรเงินตามเป้าหมายเกษียณผ่าน RMF โดยใช้กลยุทธ์ Core-Satellite Portfolio:
หากคุณคำนวณฐานภาษีแล้วพบว่ายังอยู่ในฐานสูง (20%, 25%, 30% หรือ 35%) และใช้สิทธิ์กลุ่มเกษียณ (RMF + PVD) ครบ 500,000 บาทแล้ว จึงค่อยพิจารณาเติมเงินเข้าสู่ Thai ESG เพิ่มเติม เพื่อรับสิทธิ์ลดหย่อนเพิ่มอีกสูงสุด 300,000 บาท
การลดหย่อนภาษีไม่ใช่เรื่องของการซื้อสินค้าทางการเงินตัวใดตัวหนึ่งแบบโดดเดี่ยว แต่คือส่วนหนึ่งของ การออกแบบระบบการเงินเฉพาะบุคคล (Money System Design)
หากคุณต้องการให้เงินภาษีที่ประหยัดได้ในวันนี้ กลายเป็นรากฐานความมั่งคั่งที่มั่นคงในวันเกษียณ ให้เริ่มต้นจากการวางโครงสร้างที่ถูกต้อง: อุดรูรั่วฐานพีระมิดด้วยประกันสุขภาพ แล้วพาเงินเกษียณไปเติบโตในสินทรัพย์ระดับโลกผ่าน RMF
📌 การเปิดเผยข้อมูลอย่างโปร่งใส (Transparency Disclosure): ผู้เขียนเป็นผู้วางแผนการลงทุน (IP License) ที่ปรึกษาการเงิน (AFPT™) และ ตัวแทนประกันชีวิตบริษัท เอไอเอ จำกัด บทความนี้จัดทำขึ้นเพื่อเป็นแนวทางการจัดสรรสินทรัพย์ตามหลักวิชาชีพการเงินส่วนบุคคล ผู้อ่านสามารถนำแนวทางนี้ไปตรวจสอบพอร์ตการลงทุนและกรมธรรม์เดิมได้ด้วยตนเองอย่างเป็นอิสระ การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลและเงื่อนไขทางภาษีก่อนตัดสินใจลงทุน
เพราะ RMF สามารถกระจายการลงทุนไปในสินทรัพย์ระดับโลก (Global Assets) เช่น หุ้นโลก หุ้นสหรัฐฯ เทคโนโลยี และ Healthcare ซึ่งมีศักยภาพการเติบโตระยะยาวสูงกว่าตลาดหุ้นไทยที่มีสัดส่วนไม่ถึง 1% ของโลกและกระจุกตัวในธุรกิจดั้งเดิม อีกทั้งยังยืดหยุ่นสับเปลี่ยนกองทุนตามช่วงอายุได้โดยไม่เสียสิทธิ์ทางภาษี
ควรเริ่มต้นจากฐานรากด้วยเบี้ยประกันสุขภาพและประกันชีวิตก่อน (เบี้ยประกันสุขภาพลดหย่อนได้สูงสุด 25,000 บาท ภายใต้วงเงินประกันชีวิต 100,000 บาท) เพื่อล็อกความเสี่ยงค่ารักษาพยาบาลไม่ให้กระทบเงินออม จากนั้นจึงจัดสรรเงินลงทุนเข้า RMF เพื่อเป้าหมายเกษียณ และใช้ Thai ESG เป็นตัวเสริม
Thai ESG เหมาะสำหรับผู้ที่มีฐานภาษีสูง (20% ขึ้นไป) ที่ใช้สิทธิ์กลุ่มเกษียณ (RMF + PVD) เต็มเพดาน 500,000 บาทแล้ว หรือผู้ที่ต้องการลดหย่อนภาษีเพิ่มโดยเลือกลงทุนในกลุ่มตราสารหนี้ไทยเพื่อเน้นรักษาเงินต้นและรับผลตอบแทนจากเงินคืนภาษีเป็นหลัก
RMF สามารถนำมาลดหย่อนภาษีได้สูงสุด 30% ของเงินได้พึงประเมิน แต่ไม่เกิน 500,000 บาท เมื่อรวมกับกองทุนสำรองเลี้ยงชีพ (PVD), กบข., ประกันบำนาญ และกองทุนการออมเพื่อการเกษียณอื่นๆ โดยมีเงื่อนไขต้องถือครองไม่น้อยกว่า 5 ปีบริบูรณ์นับแบบวันชนวัน และสามารถขายคืนได้เมื่อมีอายุครบ 55 ปีบริบูรณ์
IP License (ก.ล.ต.), AFPT™ (สมาคมนักวางแผนการเงินไทย), ประสบการณ์ System Integrator 18+ ปี
ปรึกษาทีมงาน Wealth Integrator เพื่อวางแผนเกษียณ ภาษี และพอร์ตการลงทุนแบบองค์รวม ด้วยกระบวนการ SMART System และมาตรฐานวิชาชีพ
| สูงสุด 30% ของเงินได้พึงประเมิน (วงเงินแยกต่างหาก ไม่เกิน 300,000 บาท) |
| การสับเปลี่ยนสินทรัพย์ (Switching) | สับเปลี่ยนสินทรัพย์ทั่วโลกได้อย่างอิสระ (หุ้นโลก ↔ ตราสารหนี้ ↔ ทองคำ) | สับเปลี่ยนได้เฉพาะภายในกลุ่มกองทุน Thai ESG ด้วยกัน |
| บทบาทในพีระมิดการเงิน | พอร์ตหลักชั้นสะสมความมั่งคั่งเพื่อการเกษียณ (Accumulation) | พอร์ตเสริมเพื่อเก็บตกสิทธิ์ภาษี หรือใช้พักเงินในตราสารหนี้ |