วางแผนประกันสุขภาพเหมาจ่าย 100% ก่อนปรับเกณฑ์ Co-payment (ภายใน 30 พ.ย.)
เลิศไพบูลย ชาญวสุนันท์
•19 ตุลาคม 2569
กำลังโหลดข้อมูล...
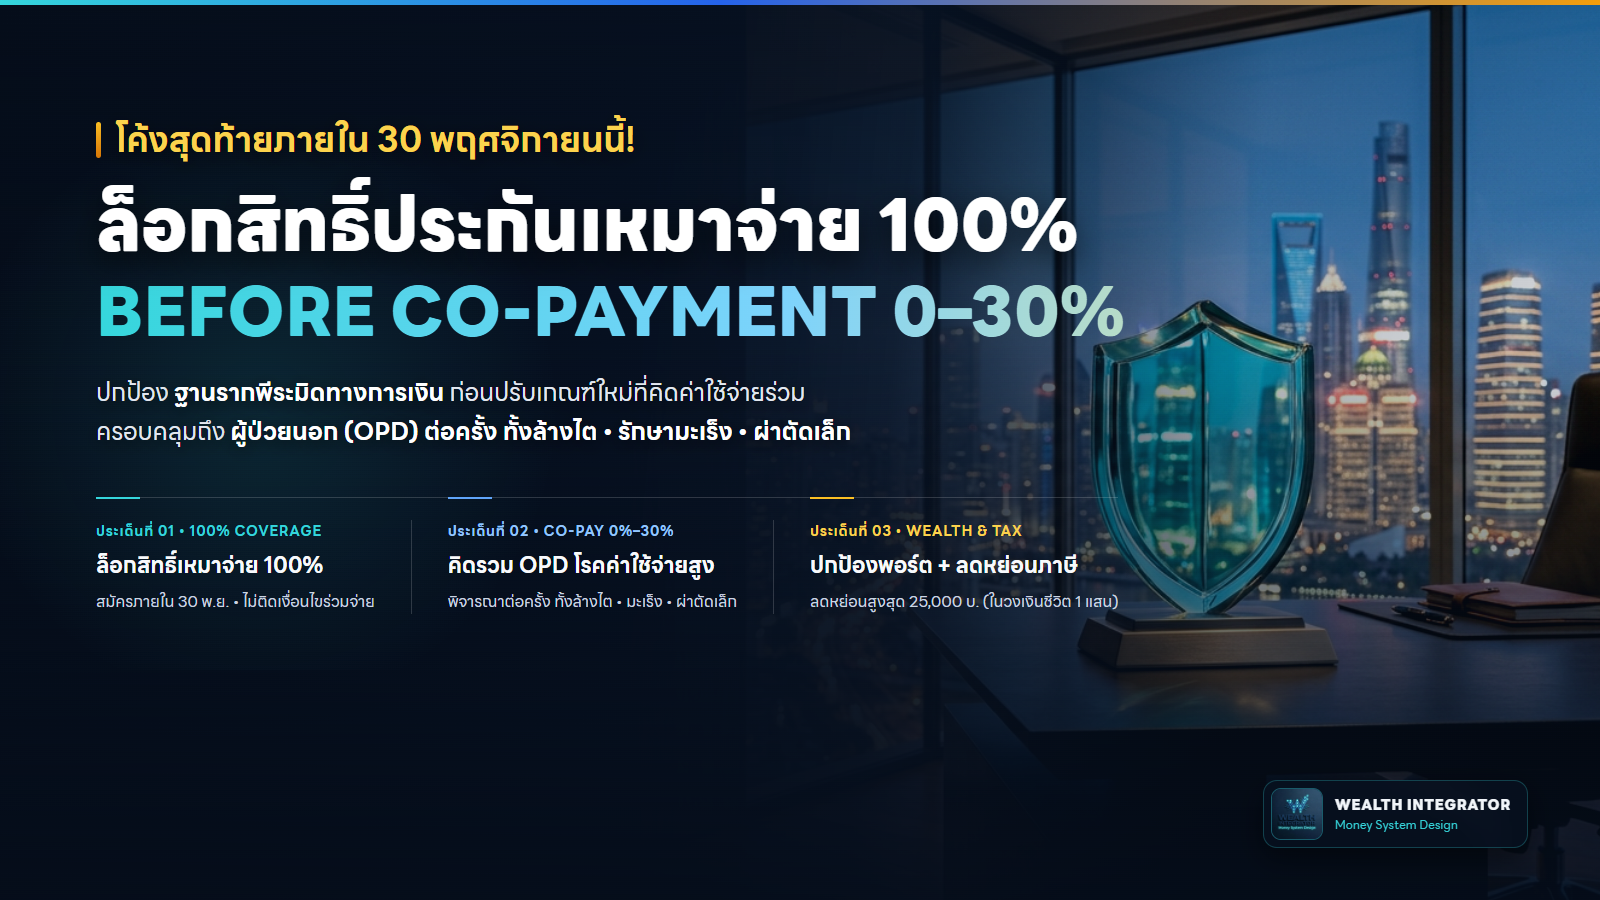
การวางแผนประกันสุขภาพเหมาจ่าย 100% ภายในวันที่ 30 พฤศจิกายนนี้ คือปราการสำคัญในการปกป้องฐานรากพีระมิดทางการเงิน ก่อนที่ผลิตภัณฑ์จะเปลี่ยนเป็นรูปแบบใหม่ที่มีเงื่อนไข Co-payment (ร่วมจ่าย 0%–30% ตามเงื่อนไข) ซึ่งพิจารณาครอบคลุมถึงค่าใช้จ่ายร่วมผู้ป่วยนอก (OPD) ต่อครั้ง ทั้งการล้างไต การรักษามะเร็ง และการผ่าตัดเล็ก ช่วยป้องกันไม่ให้ค่ารักษาพยาบาลก้อนใหญ่ดึงเงินจากพอร์ตเกษียณ
จากบทความเรื่อง พีระมิดทางการเงิน (Financial Pyramid) เราได้เห็นโครงสร้างสำคัญแล้วว่า ก่อนที่จะนำเงินไปลงทุนให้เติบโตตามเป้าหมาย (Goal-Based Investment) สิ่งที่ต้องตอกเสาเข็มให้แข็งแรงที่สุดคือ ชั้นที่ 1: ฐานรากความมั่นคงและการโอนย้ายความเสี่ยง (Foundation & Risk Transfer) โดยเฉพาะการ วางแผนประกันสุขภาพ เพื่อป้องกันไม่ให้ค่ารักษาพยาบาลก้อนใหญ่เข้ามาทำลายพอร์ตการลงทุนและเงินออมวัยเกษียณ
แต่ในช่วงโค้งสุดท้ายของปีนี้ มีการเปลี่ยนแปลงครั้งใหญ่ในอุตสาหกรรมประกันสุขภาพที่ผู้บริหาร เจ้าของกิจการ และผู้ที่กำลังวางแผนการเงินต้องให้ความสำคัญอย่างเร่งด่วน นั่นคือการเปลี่ยนผ่านจาก "ประกันสุขภาพเหมาจ่าย 100%" ไปสู่ "ประกันสุขภาพเหมาจ่ายแบบใหม่ที่มีเงื่อนไข Co-payment (การร่วมจ่ายค่ารักษาพยาบาลตั้งแต่ 0%–30% แล้วแต่เงื่อนไข)" โดยผู้ที่ต้องการล็อกสิทธิ์โครงสร้างเหมาจ่าย 100% แบบเดิม จะต้องดำเนินการสมัครภายในวันที่ 30 พฤศจิกายน นี้ เท่านั้น
ในมุมมองของการออกแบบระบบการเงิน (SMART Financial Blueprint) หน้าที่ของประกันสุขภาพคือการเปลี่ยน "ค่าใช้จ่ายที่ไม่แน่นอนและมีมูลค่าสูงมาก" ให้กลายเป็น "งบประมาณเบี้ยประกันที่แน่นอนและควบคุมได้" เพื่อให้เงินสำรองฉุกเฉิน 3–6 เท่า และพอร์ตการลงทุนระยะยาวของคุณไม่ต้องถูกถอนออกมาใช้กลางคัน
เมื่อโครงสร้างประกันสุขภาพเปลี่ยนไปสู่รูปแบบใหม่ที่มี Co-payment ตั้งแต่ 0%–30% แล้วแต่เงื่อนไข ความเสี่ยงทางการเงินจะเปลี่ยนไปทันที เพราะหากในปีใดการเคลมค่ารักษาพยาบาลเข้าเกณฑ์เงื่อนไขที่กำหนด คุณอาจต้องรับภาระร่วมจ่ายค่ารักษาพยาบาลเองสูงสุดถึง 30% ของค่ารักษาที่เกิดขึ้นจริง ซึ่งในสภาวะที่ อัตราเงินเฟ้อทางการแพทย์ (Medical Inflation) ในประเทศไทยปรับตัวสูงขึ้นเฉลี่ย 8%–10% ต่อปี ตัวเลข 30% ของค่ารักษาพยาบาลในอีก 10–20 ปีข้างหน้า อาจหมายถึงเงินสดหลักแสนหรือหลักล้านบาทที่ต้องดึงออกจากพอร์ตเกษียณของคุณโดยตรง
ความเข้าใจผิดที่พบบ่อยที่สุดคือการคิดว่า Co-payment จะมีผลเฉพาะการนอนพักรักษาตัวในโรงพยาบาล (IPD) ด้วยโรคทั่วไปเท่านั้น แต่ในโครงสร้างประกันสุขภาพเหมาจ่ายแบบใหม่ การพิจารณาค่าใช้จ่ายร่วม (Co-payment 0%–30% แล้วแต่เงื่อนไข) จะครอบคลุมถึงค่าใช้จ่ายร่วมผู้ป่วยนอก (OPD) ต่อครั้ง รวมถึงการรักษาสำคัญ 3 หมวดหลัก ดังนี้:
ด้วยเทคโนโลยีทางการแพทย์ยุคใหม่ การรักษาโรคมะเร็งส่วนใหญ่ไม่จำเป็นต้องนอนพักรักษาตัวในโรงพยาบาลอีกต่อไป ไม่ว่าจะเป็น การให้ยาเคมีบำบัด (Chemotherapy), การฉายรังสี (Radiation Therapy) ไปจนถึงการใช้ยามุ่งเป้า (Targeted Therapy) และภูมิคุ้มกันบำบัด (Immunotherapy) ซึ่งเป็นการรักษาแบบผู้ป่วยนอก (ไป-กลับ) ที่มีค่าใช้จ่ายสูงถึงครั้งละหลายหมื่นไปจนถึงหลักแสนบาท และต้องทำต่อเนื่องหลายครั้งตลอดปี
โรคไตเรื้อรังเป็นหนึ่งในค่าใช้จ่ายระยะยาวที่น่ากังวลที่สุดในวัยเกษียณ เพราะผู้ป่วยต้องเข้ารับการฟอกเลือดด้วยเครื่องไตเทียมเฉลี่ยสัปดาห์ละ 2–3 ครั้ง (หรือประมาณ 100–150 ครั้งต่อปี) ต่อเนื่องตลอดชีวิต
การผ่าตัดยุคใหม่ที่ใช้กล้องส่องตรวจหรือเลเซอร์จำนวนมากถูกจัดอยู่ในกลุ่มการผ่าตัดเล็ก (Minor Surgery) หรือการรักษาแบบผู้ป่วยนอกที่ไม่ต้องแอดมิตค้างคืน ซึ่งในเงื่อนไขใหม่จะถูกนำมาพิจารณาค่าใช้จ่ายร่วมต่อครั้งด้วยเช่นกัน การ วางแผนประกันสุขภาพ ให้ครอบคลุมแบบเหมาจ่าย 100% ตั้งแต่วันนี้จึงช่วยปิดช่องโหว่ของค่ารักษาพยาบาลยุคใหม่ได้อย่างสมบูรณ์
เพื่อให้เห็นผลกระทบต่อพอร์ตการเงินอย่างชัดเจน ลองพิจารณากรณีศึกษาจำลองของ คุณวิชัย (ผู้บริหารอายุ 45 ปี) ที่ตรวจพบโรคมะเร็งและต้องเข้ารับการรักษาด้วยยามุ่งเป้า (Targeted Therapy) ร่วมกับการฉายแสงแบบผู้ป่วยนอก (OPD) ต่อเนื่อง รวมค่ารักษาพยาบาลทั้งปีอยู่ที่ 1,500,000 บาท:
| หัวข้อเปรียบเทียบ | ประกันสุขภาพเหมาจ่าย 100% (สมัครภายใน 30 พ.ย. นี้) | ประกันสุขภาพเหมาจ่ายแบบใหม่ (มีเงื่อนไข Co-payment 0%–30%) |
|---|---|---|
| สัดส่วนการร่วมจ่าย (Co-payment) | คุ้มครอง 100% ตามวงเงินแผน (ไม่มี Co-payment ตามสัดส่วน) | 0% – 30% แล้วแต่เงื่อนไขการเคลมและการต่ออายุ |
| การรักษา OPD ล้างไต / มะเร็ง / ผ่าตัดเล็ก | คุ้มครองตามจริงภายใต้วงเงินเหมาจ่ายรายปี | พิจารณาค่าใช้จ่ายร่วมผู้ป่วยนอก ต่อครั้ง ตามสัดส่วนเงื่อนไข |
| ภาระจ่ายเอง (กรณีค่ารักษา 1.5 ล้านบาท/ปี และติดเงื่อนไข Co-pay 20%–30%) | 0 บาท (ภายใต้กรอบวงเงินความคุ้มครองของแผน) | ต้องควักเงินออมร่วมจ่ายเองสูงถึง 300,000 – 450,000 บาท/ปี |
| ผลกระทบต่อพอร์ตลงทุน (Goal-Based Investment) | พอร์ตลงทุนระยะยาวและเงินสำรองฉุกเฉิน ปลอดภัย 100% | ต้องดึงเงินสำรองฉุกเฉินหรือจำใจขายกองทุน/หุ้นออกมาจ่ายส่วนต่างทุกครั้ง |
จากการวิเคราะห์โครงสร้างความเสี่ยงในฐานะที่ปรึกษาการเงิน มีผู้บริหารและนักลงทุน 3 กลุ่มหลักที่ควรทบทวนแผนและตัดสินใจล็อกสิทธิ์ก่อนวันที่ 30 พฤศจิกายน นี้:
การสร้างความมั่งคั่งผ่านการจัดพอร์ตลงทุนตามเป้าหมาย (Goal-Based Investment) จะมั่นคงได้ก็ต่อเมื่อฐานรากของพีระมิดทางการเงินไม่มีรอยรั่ว การตัดสินใจ วางแผนประกันสุขภาพ เพื่อล็อกสิทธิ์ความคุ้มครองแบบเหมาจ่าย 100% ภายในวันที่ 30 พฤศจิกายน นี้ จึงไม่ใช่เพียงเรื่องของการซื้อประกัน แต่คือการปกป้องพอร์ตการลงทุนและอิสรภาพทางการเงินตลอดช่วงวัยเกษียณของคุณและครอบครัว
หากคุณต้องการตรวจสอบช่องโหว่ของกรมธรรม์ที่มีอยู่เดิม (Policy Health Check) คำนวณงบประมาณเบี้ยประกันที่เหมาะสมกับกระแสเงินสด หรือวางแผนล็อกสิทธิ์ประกันสุขภาพเหมาจ่าย 100% ควบคู่การใช้สิทธิลดหย่อนภาษี สามารถนัดหมายปรึกษาที่ปรึกษาการเงินคุณวุฒิวิชาชีพของ Wealth Integrator เพื่อออกแบบแผนคุ้มครองเฉพาะบุคคลได้ทันทีครับ
หมายเหตุและคำเตือนสำคัญ (Financial & Insurance Advisory Disclaimer):
บทความและกรณีศึกษาจำลองข้างต้นจัดทำขึ้นโดย เลิศไพบูลย ชาญวสุนันท์ (IP License / AFPT™) เพื่อวัตถุประสงค์ในการให้ความรู้เกี่ยวกับการบริหารความเสี่ยงและการวางแผนการเงินส่วนบุคคลเท่านั้น เงื่อนไขความคุ้มครอง การพิจารณารับประกันภัย และการเรียกร้องสินไหมทดแทนเป็นไปตามข้อกำหนดในกรมธรรม์ของบริษัทประกันภัยแต่ละแห่ง ผู้เอาประกันภัยควรศึกษาข้อยกเว้นและรายละเอียดความคุ้มครองในกรมธรรม์อย่างรอบคอบก่อนตัดสินใจทำประกันภัย
ประกันสุขภาพเหมาจ่าย 100% แบบเดิมจะคุ้มครองค่ารักษาพยาบาลตามจริงเต็มวงเงินแผนโดยไม่มีเงื่อนไขให้ผู้เอาประกันต้องร่วมจ่ายตามสัดส่วน แต่แบบใหม่จะมีเงื่อนไข Co-payment ตั้งแต่ 0% ถึง 30% แล้วแต่เงื่อนไขการเคลมและการต่ออายุ ซึ่งรวมถึงการพิจารณาค่าใช้จ่ายร่วมผู้ป่วยนอก (OPD) ต่อครั้งในหมวดการล้างไต การรักษามะเร็ง และการผ่าตัดเล็กด้วย
เนื่องจากวิวัฒนาการทางการแพทย์ยุคใหม่ทำให้การรักษามะเร็ง (เช่น ยามุ่งเป้า Targeted Therapy เคมีบำบัด และฉายรังสี) รวมถึงการล้างไตและการผ่าตัดเล็ก ส่วนใหญ่ทำแบบผู้ป่วยนอกโดยไม่ต้องนอนโรงพยาบาลแต่มีค่าใช้จ่ายต่อครั้งสูงและต้องทำต่อเนื่องทุกเดือน หากต้องร่วมจ่ายสูงสุดถึง 30% ต่อครั้ง จะทำให้กระแสเงินสดและเงินออมวัยเกษียณรั่วไหลออกอย่างต่อเนื่อง
เบี้ยประกันสุขภาพของตนเองสามารถนำไปลดหย่อนภาษีเงินได้บุคคลธรรมดาตามที่จ่ายจริงสูงสุดไม่เกิน 25,000 บาท ภายใต้วงเงินประกันชีวิต 100,000 บาท (เมื่อรวมกับเบี้ยประกันชีวิตหลักแล้วต้องไม่เกิน 100,000 บาท) นอกจากนี้เบี้ยประกันสุขภาพของบิดามารดายังลดหย่อนเพิ่มได้อีกสูงสุด 15,000 บาทตามหลักเกณฑ์ของกรมสรรพากร
ผู้วางแผนการลงทุน IP License (ก.ล.ต.), AFPT™ (สมาคมนักวางแผนการเงินไทย), ประสบการณ์ System Integrator 18+ ปี
ปรึกษาทีมงาน Wealth Integrator เพื่อวางแผนเกษียณ ภาษี และพอร์ตการลงทุนแบบองค์รวม ด้วยกระบวนการ SMART System และมาตรฐานวิชาชีพ