เจาะลึก การวางแผนภาษี: วางแผนอย่างไรให้คุ้มค่าและลดต้นทุนค่าเสียโอกาส
เลิศไพบูลย ชาญวสุนันท์
•28 ตุลาคม 2569
•กำลังโหลดข้อมูล...
การวางแผนภาษีที่คุ้มค่าและลดต้นทุนค่าเสียโอกาส ต้องไม่มองเพียงเงินคืนภาษี 5%–35% ในปีแรก แต่ต้องคำนึงถึง 3 ปัจจัยหลัก ได้แก่ 1) สภาพคล่องที่เหมาะสมตามระยะเวลาใช้เงิน 2) ศักยภาพการเติบโตทบต้นของสินทรัพย์ระยะยาวผ่าน Global Assets และ 3) การจัดลำดับตามพีระมิดทางการเงิน เริ่มจากปิดความเสี่ยงด้วยประกันสุขภาพ เติมพอร์ตเกษียณด้วย RMF หุ้นโลก และใช้ Thai ESG เป็นพอร์ตเสริมตามฐานภาษี
ทุกครั้งที่เข้าสู่ช่วงปลายปี คนทำงาน ผู้บริหาร และเจ้าของกิจการจำนวนมากมักเริ่มต้น การวางแผนภาษี (Tax Planning) ด้วยคำถามเดียวกันคือ "ปีนี้ยังขาดลดหย่อนอีกกี่บาท และจะซื้ออะไรให้เต็มสิทธิ์ดี?"
ความต้องการประหยัดภาษีเป็นจุดเริ่มต้นที่ดีครับ แต่ในประสบการณ์การเป็นที่ปรึกษาการเงิน AFPT™ และผู้วางแผนการลงทุน IP License ผมพบความจริงที่น่าตกใจว่า นักลงทุนและผู้มีรายได้สูงจำนวนไม่น้อย "ยิ่งลดหย่อนภาษีมากเท่าไหร่ พอร์ตการเงินรวมกลับยิ่งเติบโตช้าลง และสูญเสียสภาพคล่องในการใช้ชีวิต"
สาเหตุเป็นเพราะพวกเขามองเห็นเพียง "เงินประหยัดภาษีในปีแรก" แต่กลับมองไม่เห็นต้นทุนที่ซ่อนอยู่ข้างหลังที่เรียกว่า "ต้นทุนค่าเสียโอกาส (Opportunity Cost)"
บทความนี้จะพาคุณไปเจาะลึก การวางแผนภาษี ในมุมมองของสถาปัตยกรรมการเงิน (SMART Financial Blueprint) ว่าเราจะวางแผนอย่างไรให้คุ้มค่ากับเม็ดเงินทุกบาทสูงสุด และลดต้นทุนค่าเสียโอกาสทั้งในแง่สภาพคล่องและผลตอบแทนระยะยาวอย่างเป็นระบบ
ในทางเศรษฐศาสตร์การเงิน ต้นทุนค่าเสียโอกาส (Opportunity Cost) คือมูลค่าของทางเลือกที่ดีที่สุดที่คุณต้องสูญเสียไป เมื่อคุณตัดสินใจนำเงินไปไว้ในที่ใดที่หนึ่ง
เมื่อเราพูดถึง การวางแผนภาษี เงินคืนภาษี 5% – 35% ที่คุณได้รับจาก ตารางสิทธิประโยชน์ค่าลดหย่อนภาษีเงินได้บุคคลธรรมดาของกรมสรรพากร คือ ผลตอบแทนส่วนเพิ่มที่เกิดขึ้นเพียงครั้งเดียวในปีแรกที่ลงทุน (One-Time Tax Alpha) แต่แลกมาด้วยเงื่อนไขที่เงินก้อนนั้นจะต้องถูกล็อกอยู่ในผลิตภัณฑ์ทางการเงินยาวนานตั้งแต่ 5 ปี, 10 ปี ไปจนถึงอายุ 55 ปี หรือ 85 ปี
หากคุณตัดสินใจเลือกเครื่องมือลดหย่อนภาษีโดยดูแค่ว่า "ลดหย่อนได้กี่บาท" โดยไม่คำนึงถึงโครงสร้างพอร์ตโดยรวม คุณอาจต้องเผชิญกับ ต้นทุนค่าเสียโอกาส 4 มิติ ดังนี้:
การนำเงินออมก้อนเดียวที่มีอยู่ หรือเงินที่ต้องใช้ในอีก 1–3 ปีข้างหน้า (เช่น เงินดาวน์บ้าน เงินเตรียมแต่งงาน หรือเงินทุนหมุนเวียนสำรองเผื่อธุรกิจสะดุด) ไปทุ่มซื้อผลิตภัณฑ์ลดหย่อนภาษีระยะยาวจนหมด เมื่อเกิดเหตุต้องใช้เงินสดฉุกเฉิน คุณจะตกอยู่ในสภาวะจำยอม 2 ทาง คือ:
นี่คือต้นทุนที่แพงที่สุดแต่คนส่วนใหญ่มองไม่เห็น เพราะมันไม่ได้หักเงินออกจากบัญชีของคุณโดยตรง แต่มันทำให้ "เงินที่ควรจะงอกเงยหายไป"
เงินลดหย่อนภาษี 100,000 บาท มีมูลค่าไม่เท่ากันสำหรับทุกคน:
พฤติกรรมการรอซื้อกองทุนลดหย่อนภาษีในสัปดาห์สุดท้ายของเดือนธันวาคม ทำให้คุณเสียโอกาสในการให้เงินทำงานระหว่างปี (Time in the Market) ถึง 11 เดือนเต็ม และมักต้องซื้อในจังหวะที่ราคาสินทรัพย์ปรับตัวสูงขึ้นจากแรงซื้อปลายปี
เพื่อให้ การวางแผนภาษี เกิดความคุ้มค่าสูงสุด ตามแนวทาง 6 กลยุทธ์ในการวางแผนภาษีของสมาคมนักวางแผนการเงินไทย (TFPA) และ คู่มือทางเลือกลดหย่อนภาษีของตลาดหลักทรัพย์แห่งประเทศไทย (SET InvestNow) นักวางแผนการเงินจะไม่ประเมินความคุ้มค่าจากเงินคืนภาษีปีแรกเพียงอย่างเดียว แต่ใช้สมการความมั่งคั่งสุทธิ (Net Tax-Adjusted Wealth Equation) ดังนี้ครับ:
ความคุ้มค่าสุทธิของการวางแผนภาษี = เงินคืนภาษีปีแรก (Tax Alpha) + ผลตอบแทนทบต้นตลอดอายุถือครอง (Compounding Return) + มูลค่าความคุ้มครองความเสี่ยง (Protection Value) − ต้นทุนค่าเสียโอกาสด้านสภาพคล่อง (Liquidity Cost)
ลองพิจารณาผู้บริหารอายุ 40 ปี ฐานภาษี 20% จัดสรรงบลดหย่อนภาษีปีละ 100,000 บาท ต่อเนื่อง 15 ปี (เงินต้นสะสมรวม 1,500,000 บาท และได้รับเงินคืนภาษีรวม 300,000 บาท):
| รูปแบบการวางแผนภาษี | อัตราผลตอบแทนเฉลี่ยของสินทรัพย์ | มูลค่าพอร์ตเมื่อครบ 15 ปี | มูลค่ารวมเมื่อนำเงินคืนภาษี 20,000 บาท/ปี ไปลงทุนต่อยอด | วิเคราะห์ต้นทุนค่าเสียโอกาส |
|---|---|---|---|---|
| แบบที่ 1: เน้นแค่ได้ลดหย่อน แต่ติดกับดักสินทรัพย์ไม่เติบโต (Home Bias) | 0.0% ต่อปี | 1,500,000 บาท | ~1,800,000 บาท (กรณีเก็บเงินคืนในออมทรัพย์) | เสียโอกาสจากเงินเฟ้อ 3% ต่อปี ทำให้อำนาจซื้อจริงลดลงเหลือเพียง ~9.6 แสนบาท |
| แบบที่ 2: เน้นรักษาเงินต้นล้วนในผลิตภัณฑ์ผลตอบแทนต่ำเกินตัว | 1.8% ต่อปี | 1,732,000 บาท | ~2,078,000 บาท | ปลอดภัยแต่เติบโตช้ากว่าเงินเฟ้อ เสียโอกาสสร้างความมั่งคั่งระยะยาวไปกว่า 1 ล้านบาท |
| แบบที่ 3: วางแผนภาษีเชิงกลยุทธ์ กระจายพอร์ต Global Assets (RMF) | 7.0% ต่อปี | 2,688,800 บาท | 3,226,500 บาท |
จากตารางข้างต้น จะเห็นได้ชัดเจนว่า ส่วนต่างกว่า 1.4 ล้านบาท ไม่ได้เกิดจากการประหยัดภาษีที่ต่างกัน (เพราะทุกแบบได้เงินคืนภาษีปีละ 20,000 บาทเท่ากัน) แต่เกิดจากการ "ลดต้นทุนค่าเสียโอกาสในการจัดสรรสินทรัพย์ (Asset Allocation)" และ "การนำเงินคืนภาษีไปลงทุนทบต้นต่อยอด"
เพื่อให้เงินทุกบาททำงานได้ตรงจุดที่สุด เราควรออกแบบสัดส่วนเครื่องมือลดหย่อนภาษีให้สอดคล้องกับ อัตราภาษีขั้นสูงสุด (Marginal Tax Rate) ของตนเองดังนี้:
| ระดับฐานภาษีสุทธิ | เงินได้สุทธิต่อปี (บาท) | เป้าหมายหลักของการวางแผนภาษี | ลำดับเครื่องมือที่คุ้มค่าและลดค่าเสียโอกาสสูงสุด |
|---|---|---|---|
| ฐานเริ่มต้น (5% – 10%) | 150,001 – 500,000 | ปกป้องความเสี่ยง & รักษาสภาพคล่อง | 1. สะสม PVD ให้ได้เงินสมทบนายจ้างสูงสุด (กำไร 100% ทันที) |
| | | | 2. ประกันสุขภาพเหมาจ่าย (สูงสุด 25,000 บาท) เพื่อกันค่ารักษาพยาบาล |
| | | | 3. เริ่มสะสม RMF หุ้นโลก ตามกำลังออมโดยไม่เบียดบังเงินสำรองฉุกเฉิน |
| ฐานกลาง (15% – 20%) | 500,001 – 1,000,000 | สร้างพอร์ตเกษียณเติบโตทบต้น (Wealth Accumulation) |
ในการออกแบบแผนภาษีให้กับลูกค้าของ Wealth Integrator เราใช้โครงสร้าง สามเหลี่ยมพีระมิดการวางแผนภาษี 4 ชั้น ที่เชื่อมโยงกับ พีระมิดทางการเงิน (Financial Pyramid) โดยเริ่มวางรากฐานจากขั้นที่ 1 ขึ้นสู่ขั้นที่ 4 เพื่อป้องกันไม่ให้เกิดรอยรั่วทางการเงินดังนี้ครับ:
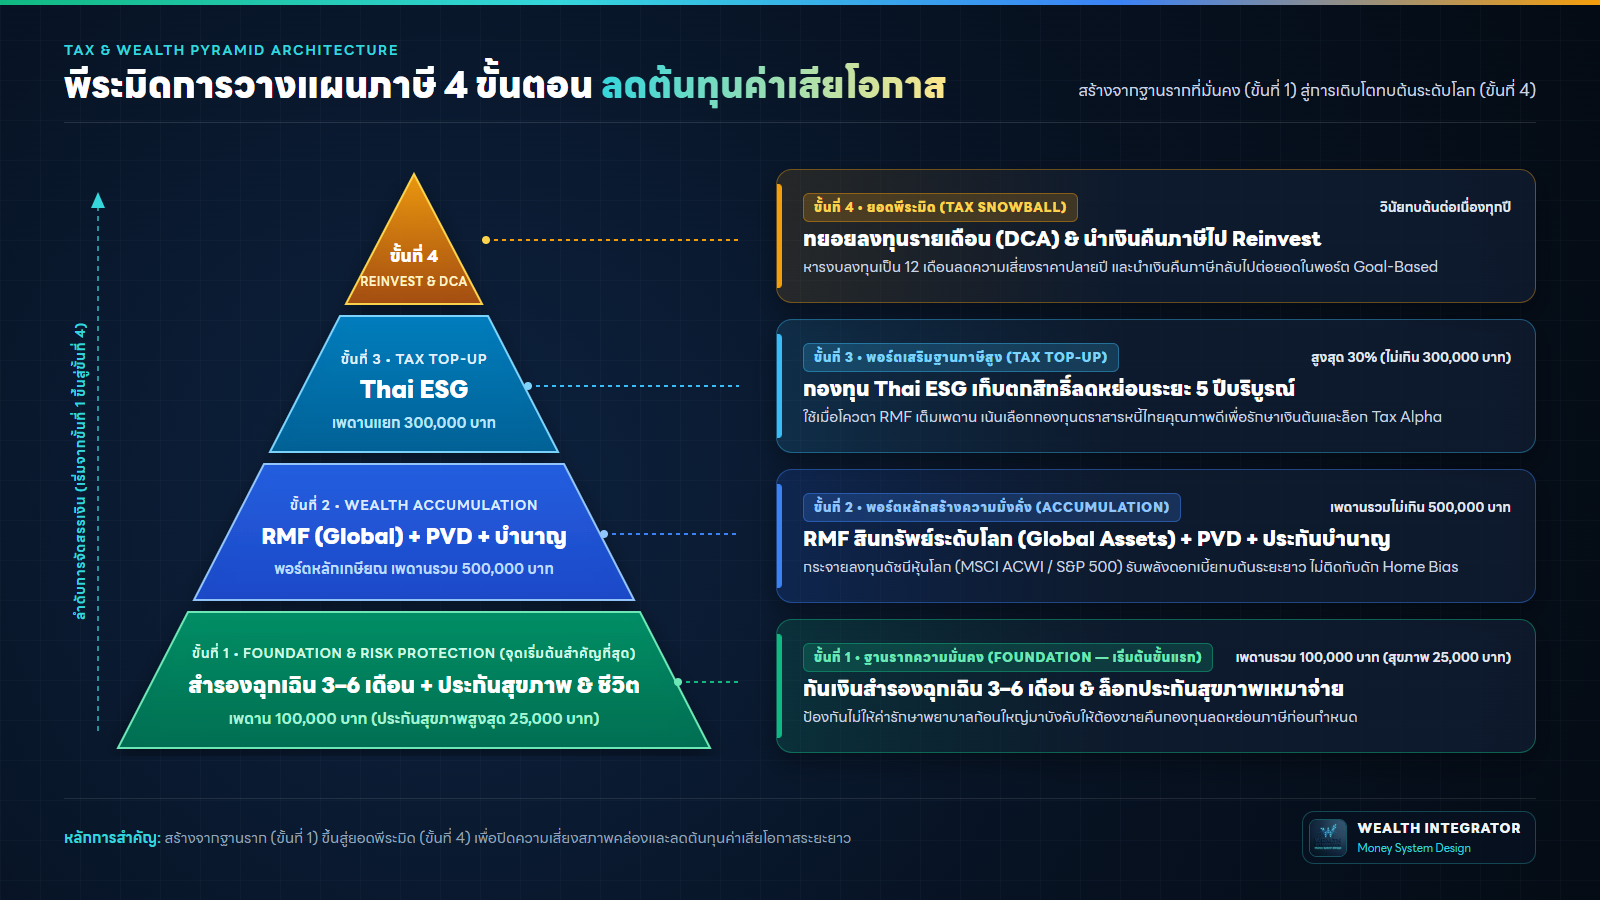
ก่อนนำเงินไปล็อกในกองทุนลดหย่อนภาษี ต้องมั่นใจว่าคุณมี เงินสำรองฉุกเฉิน 3–6 เท่าของค่าใช้จ่ายต่อเดือน แยกไว้ในบัญชีสภาพคล่องสูงเรียบร้อยแล้ว จากนั้นให้ใช้สิทธิ์ลดหย่อนก้อนแรกไปกับการ วางแผนประกันสุขภาพเหมาจ่าย 100% ก่อนปรับเกณฑ์ Co-payment (ลดหย่อนได้สูงสุด 25,000 บาท ภายใต้วงเงินประกันชีวิต 100,000 บาท)
ภายในวงเงินลดหย่อนเพื่อการเกษียณสูงสุด 500,000 บาท (เมื่อรวม PVD, กบข., กอช. และประกันบำนาญ) ให้จัดสรรเม็ดเงินหลักไปยัง RMF ที่กระจายการลงทุนในสินทรัพย์ทั่วโลก ตามแนวทาง การจัดพอร์ตลงทุนตามเป้าหมาย (Goal-Based Investing):
วงเงินลดหย่อนของ Thai ESG (สูงสุด 30% ของเงินได้ ไม่เกิน 300,000 บาท ถือครอง 5 ปีบริบูรณ์) เป็นวงเงินแยกต่างหากจากกลุ่มเกษียณ 500,000 บาท เพื่อลดต้นทุนค่าเสียโอกาสจากความผันผวนของตลาดหุ้นไทย แนะนำให้ใช้ Thai ESG ใน 2 ลักษณะ:
ก่อนโอนเงินซื้อกองทุนหรือทำประกันลดหย่อนภาษีในปีนี้ ลองตรวจสอบ 5 ข้อนี้เพื่อให้มั่นใจว่าคุณจะไม่เกิดต้นทุนค่าเสียโอกาสตามมาในอนาคต:
หัวใจของ การวางแผนภาษี ไม่ใช่การพยายามจ่ายภาษีให้เป็นศูนย์โดยแลกกับการที่เงินสดทั้งหมดถูกแช่แข็งอยู่ในสินทรัพย์ที่ไม่เติบโต แต่คือการบริหารจัดการให้ "เงินภาษีที่ประหยัดได้" และ "เงินต้นที่นำไปลดหย่อน" ทำงานสอดประสานกันเพื่อพาคุณไปสู่เป้าหมายอิสรภาพทางการเงินเร็วขึ้นและปลอดภัยขึ้น
คุณสามารถทดลองคำนวณภาษีเงินได้สุทธิ จัดสรรงบลดหย่อนตามลำดับพีระมิดทางการเงิน และจำลองการเติบโตของพอร์ตเกษียณได้ด้วยตัวเองทันทีผ่าน [เครื่องมือคำนวณลดหย่อนภาษีและวางแผนพอร์ตเกษียณ](/tools/tax-planner) หรือหากต้องการออกแบบโครงสร้างภาษีและพอร์ตการลงทุนเฉพาะบุคคลสำหรับผู้บริหารและเจ้าของธุรกิจ สามารถศึกษารายละเอียดบริการ [วางแผนภาษีและมรดก](/services/tax-estate) และ [นัดหมายปรึกษาที่ปรึกษาการเงินของ Wealth Integrator](/contact) ได้โดยไม่มีค่าใช้จ่ายเบื้องต้นครับ
📌 การเปิดเผยข้อมูลอย่างโปร่งใส (Transparency Disclosure): ผู้เขียน เลิศไพบูลย ชาญวสุนันท์ เป็นที่ปรึกษาการเงิน (AFPT™ สมาคมนักวางแผนการเงินไทย) ผู้วางแผนการลงทุน (IP License สำนักงาน ก.ล.ต.) และตัวแทนประกันชีวิตสังกัด AIA บทความนี้จัดทำขึ้นเพื่อเผยแพร่ความรู้ด้านการวางแผนภาษีและการจัดสรรสินทรัพย์ตามหลักวิชาชีพการเงินส่วนบุคคล ตัวเลขผลตอบแทนในตารางจำลองเป็นเพียงสมมติฐานทางสถิติเพื่อเปรียบเทียบต้นทุนค่าเสียโอกาสในระยะยาว ไม่ใช่การรับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูล เงื่อนไขทางภาษีของกรมสรรพากร และความเสี่ยงของผลิตภัณฑ์ก่อนตัดสินใจลงทุน
ต้นทุนค่าเสียโอกาสในการวางแผนภาษี คือผลประโยชน์ทางการเงินที่สูญเสียไปจากการเลือกเครื่องมือลดหย่อนภาษีที่ไม่สอดคล้องกับเป้าหมายชีวิต เช่น การนำเงินที่ต้องใช้ในระยะสั้นไปล็อกไว้ในผลิตภัณฑ์ระยะยาวจนขาดสภาพคล่อง หรือการนำเงินก้อนเพื่อการเกษียณไปจมอยู่ในสินทรัพย์ที่ให้ผลตอบแทนต่ำกว่าเงินเฟ้อเพียงเพื่อแลกกับเงินคืนภาษีในปีแรก
สำหรับผู้ที่มีฐานภาษีตั้งแต่ 10%–15% ขึ้นไป การลงทุนใน RMF ที่กระจายสินทรัพย์ระดับโลก (Global Assets) มีความคุ้มค่าสูงมากเพราะได้ทั้งเงินคืนภาษีและพลังดอกเบี้ยทบต้นระยะยาว ส่วนผู้ที่มีฐานภาษีสูงตั้งแต่ 20%–35% ควรใช้สิทธิ์กลุ่มเกษียณ (PVD + RMF + ประกันบำนาญ) ให้เต็มเพดาน 500,000 บาทก่อน แล้วจึงใช้ Thai ESG (วงเงินสูงสุด 300,000 บาท) เป็นตัวเสริมเพื่อเก็บตกสิทธิ์ทางภาษี
การรอซื้อกองทุนลดหย่อนภาษีด้วยเงินก้อนใหญ่ในช่วงปลายปีเพียงครั้งเดียว ทำให้เสียโอกาสที่เงินจะได้เข้าไปทำงานสร้างผลตอบแทนตั้งแต่ต้นปี (Time in the Market) อีกทั้งยังมีความเสี่ยงด้านจังหวะราคา (Market Timing Risk) ที่อาจต้องซื้อในราคาสูง และสร้างแรงกดดันต่อกระแสเงินสดในเดือนธันวาคม การทยอยลงทุนแบบ DCA รายเดือนจึงช่วยถัวเฉลี่ยต้นทุนและบริหารสภาพคล่องได้ดีกว่า
ไม่ควรนำเงินคืนภาษีไปใช้จ่ายฟุ่มเฟือยจนหมด เพราะเงินคืนภาษีคือผลตอบแทนส่วนเพิ่ม (Tax Alpha) แนะนำให้นำเงินคืนภาษีกลับไปลงทุนต่อยอดในพอร์ตลงทุนตามเป้าหมาย (Goal-Based Investing) หรือกันไว้เป็นทุนตั้งต้นสำหรับการลดหย่อนภาษีในปีถัดไป เพื่อสร้างพลังทบต้นสองชั้น (Tax Snowball Effect)
สามารถเริ่มต้นจากการคำนวณเงินได้สุทธิหลังหักค่าใช้จ่ายและค่าลดหย่อนพื้นฐาน เพื่อดูว่าฐานภาษีขั้นสูงสุด (Marginal Tax Rate) อยู่ที่กี่เปอร์เซ็นต์ และต้องใช้เม็ดเงินเท่าไหร่เพื่อดึงฐานภาษีลงมาสู่อัตราที่ต่ำลง โดยสามารถใช้เครื่องมือคำนวณลดหย่อนภาษีและวางแผนพอร์ตเกษียณของ Wealth Integrator เพื่อจำลองสัดส่วนที่เหมาะสมได้ทันที
ที่ปรึกษาการเงิน AFPT™ (สมาคมนักวางแผนการเงินไทย), ผู้วางแผนการลงทุน IP License (สำนักงาน ก.ล.ต.), ประสบการณ์ System Integrator 18+ ปี
วางแผนจัดสรรงบลดหย่อนภาษีตามลำดับพีระมิดทางการเงิน (ประกันสุขภาพเหมาจ่าย, RMF หุ้นโลก, Thai ESG) พร้อมจำลองมูลค่าพอร์ตเกษียณตามเป้าหมายอายุของคุณ
ออกแบบพอร์ตกระจายความเสี่ยงระดับโลกตามกรอบระยะเวลา 0–3 ปี, 3–7 ปี และ 7 ปีขึ้นไป เพื่อสร้างผลตอบแทนทบต้นอย่างเป็นระบบ
คำนวณเป้าหมายเงินก้อน ณ วันเกษียณที่รวมอัตราเงินเฟ้อ พร้อมจัดตะกร้าเงิน Bucket Strategy ให้พอกินตลอดอายุขัย 85–90 ปี
ปกป้องฐานรากพีระมิดทางการเงินด้วยประกันสุขภาพเหมาจ่ายและโรคร้ายแรง เพื่อไม่ให้ค่ารักษาพยาบาลมากัดกินพอร์ตการลงทุน
บริหารสิทธิลดหย่อนภาษี RMF, Thai ESG, ประกันบำนาญ และการส่งต่อทรัพย์สินสู่ทายาทอย่างราบรื่นตามกฎหมาย
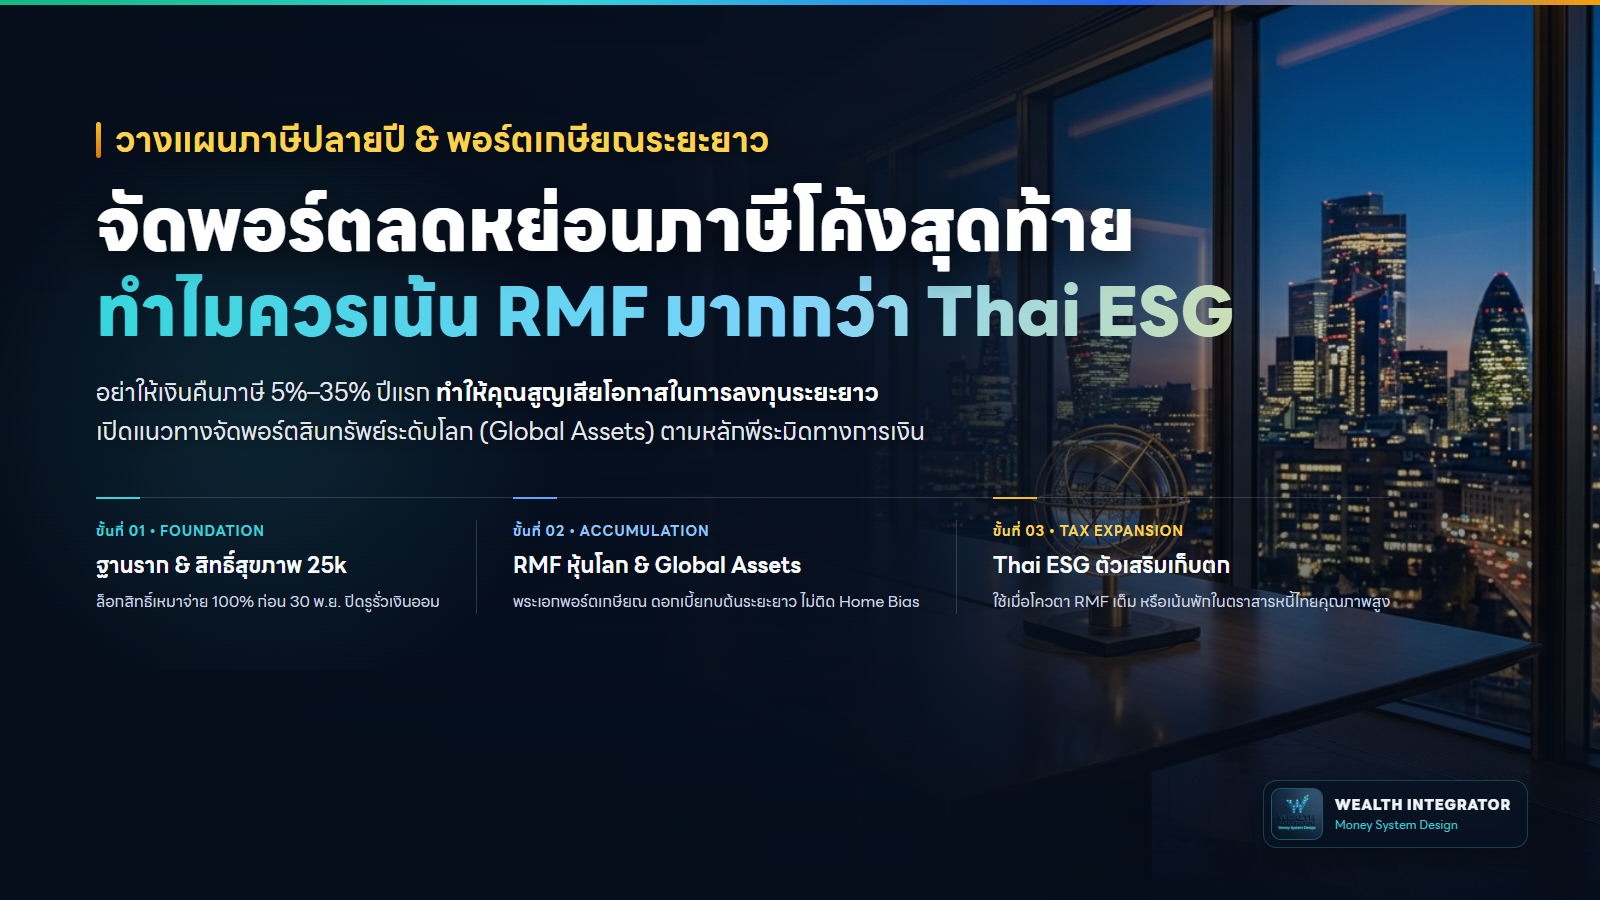
การวางแผนภาษีที่ดีไม่ใช่แค่การขอคืนภาษี 5%–35% ในปีแรก แต่คือการต่อยอดความมั่งคั่งระยะยาว เจาะลึกกลยุทธ์วางแผนภาษีและจัดพอร์ตลดหย่อนภาษีด้วย RMF (Global Assets) นำหน้า Thai ESG ตามหลักพีระมิดทางการเงิน
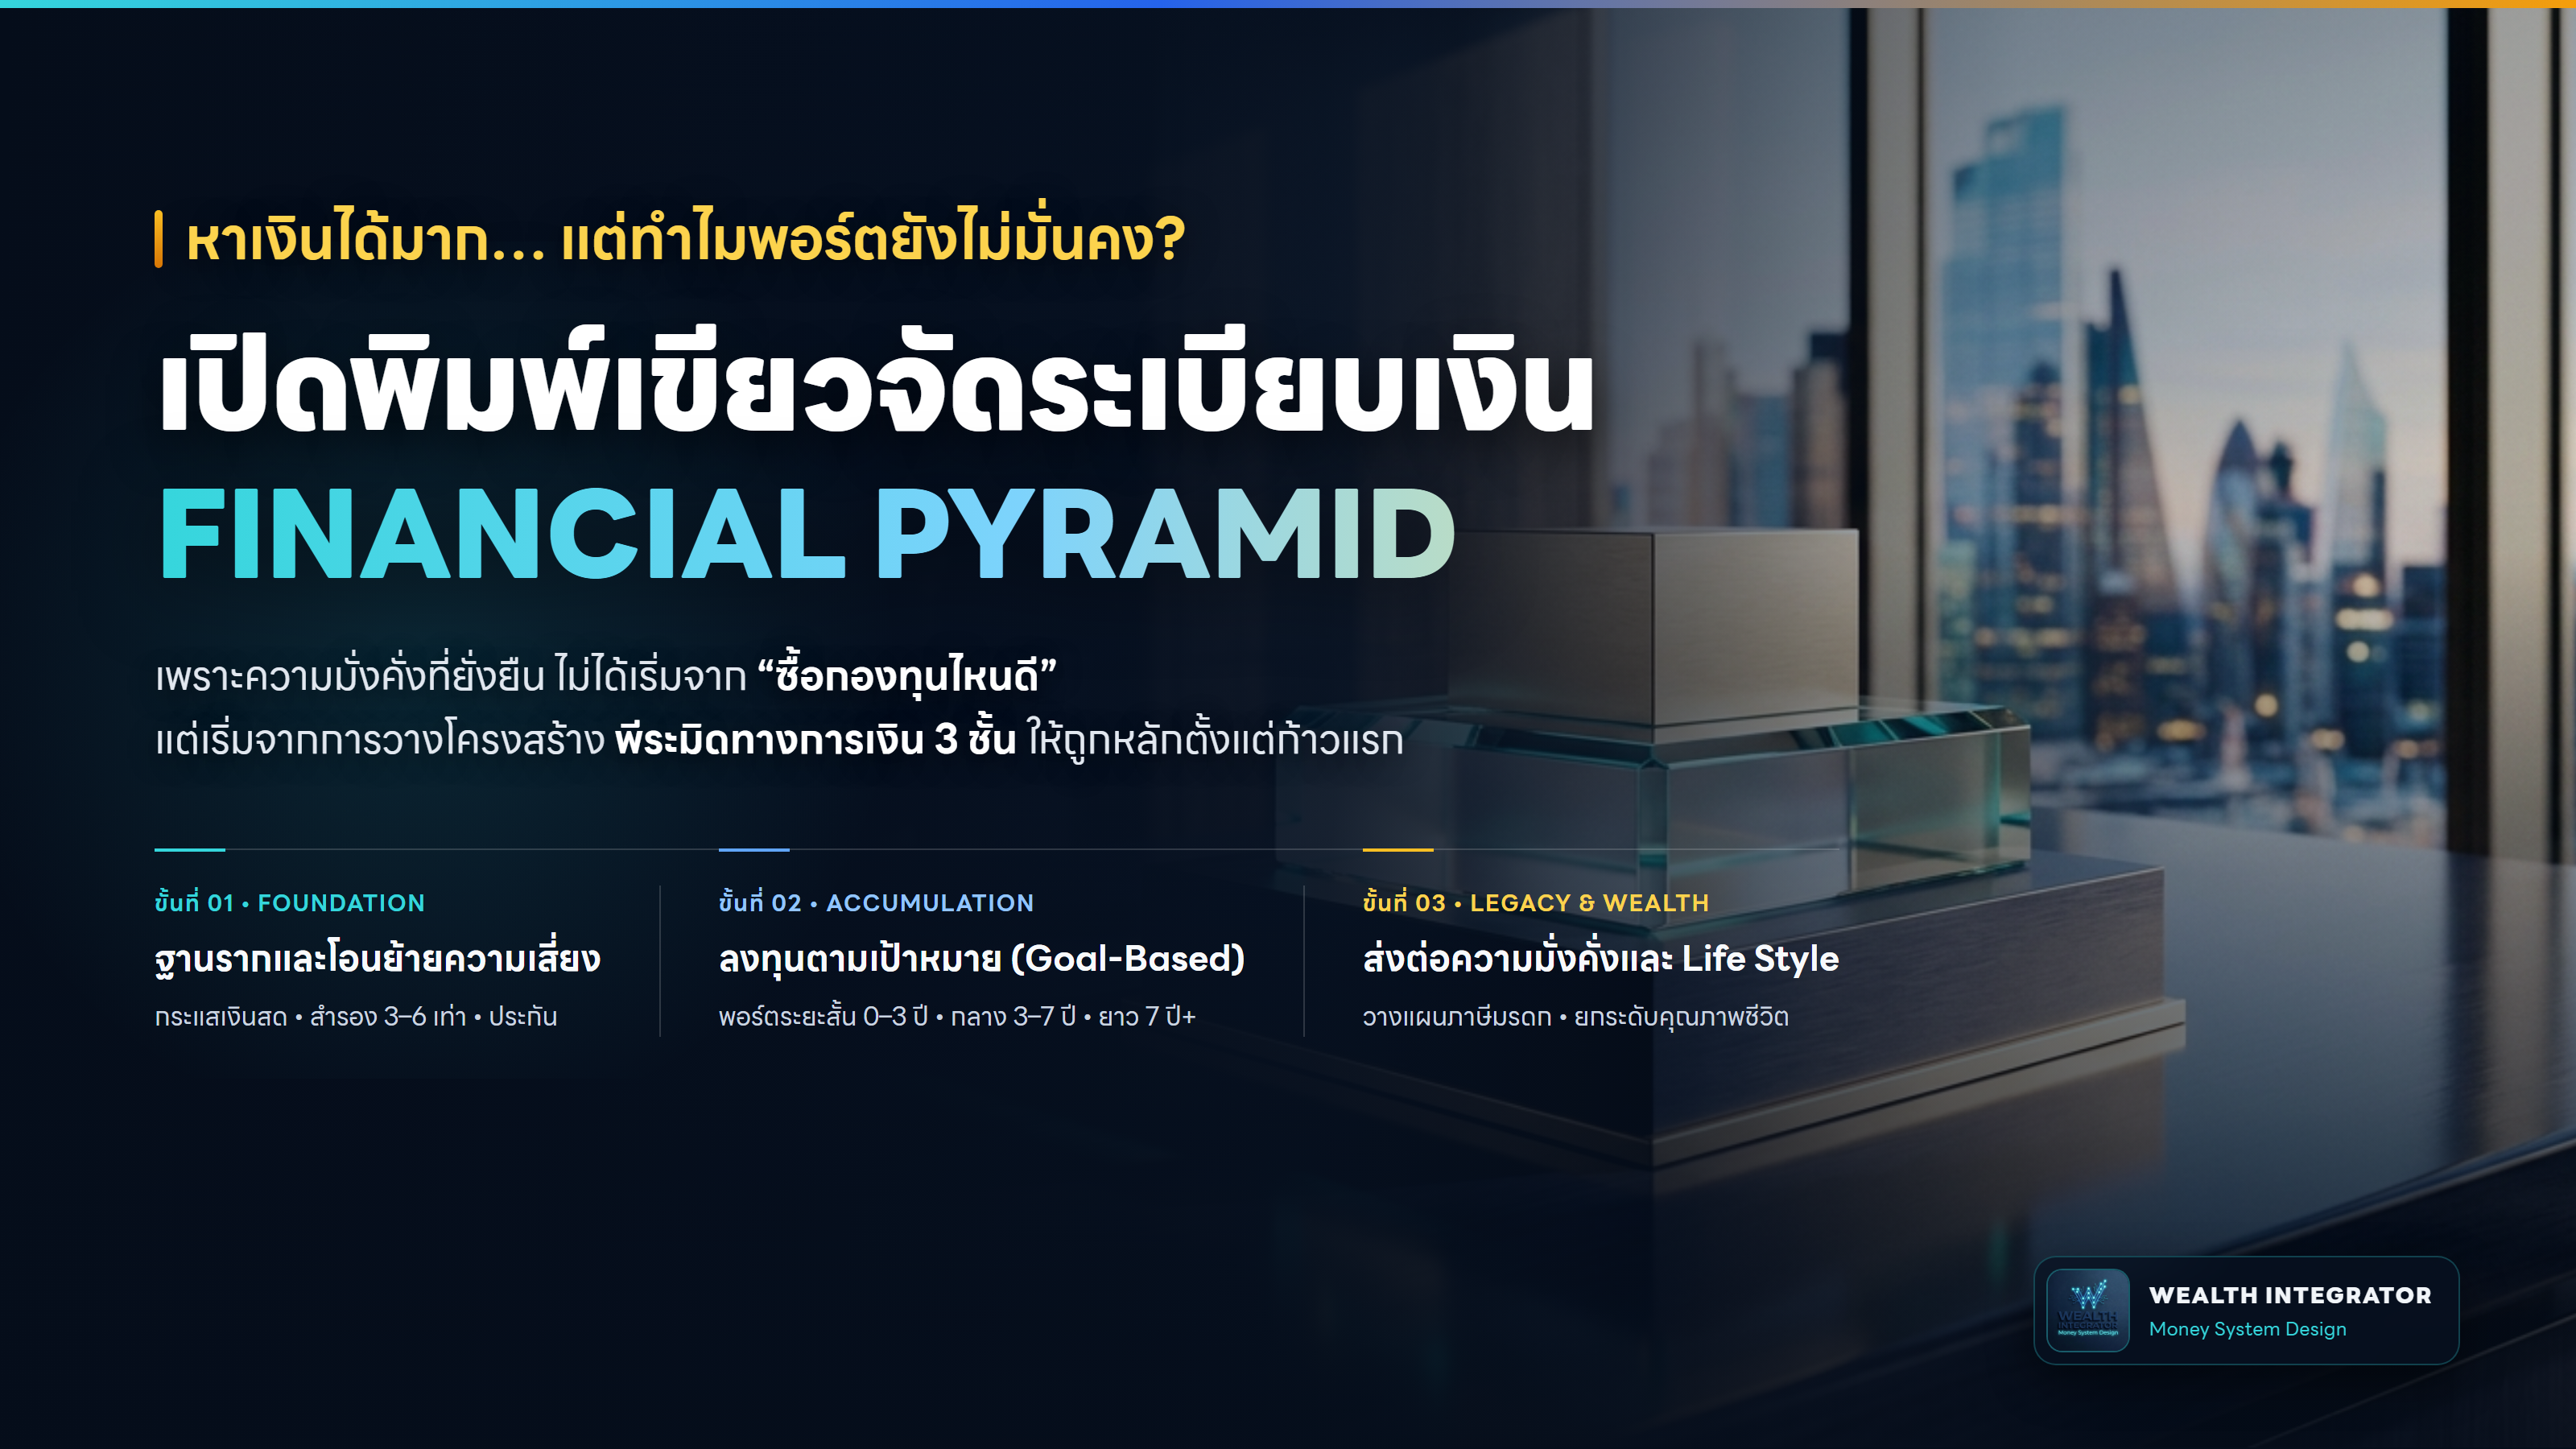
สรุปครบโครงสร้าง พีระมิดทางการเงิน (Financial & Wealth Pyramid หรือ พีระมิดการเงิน) ทั้ง 3 ชั้น: เงินสำรองฉุกเฉิน 3-6 เท่า ประกันโอนย้ายความเสี่ยง และพอร์ต Goal-Based
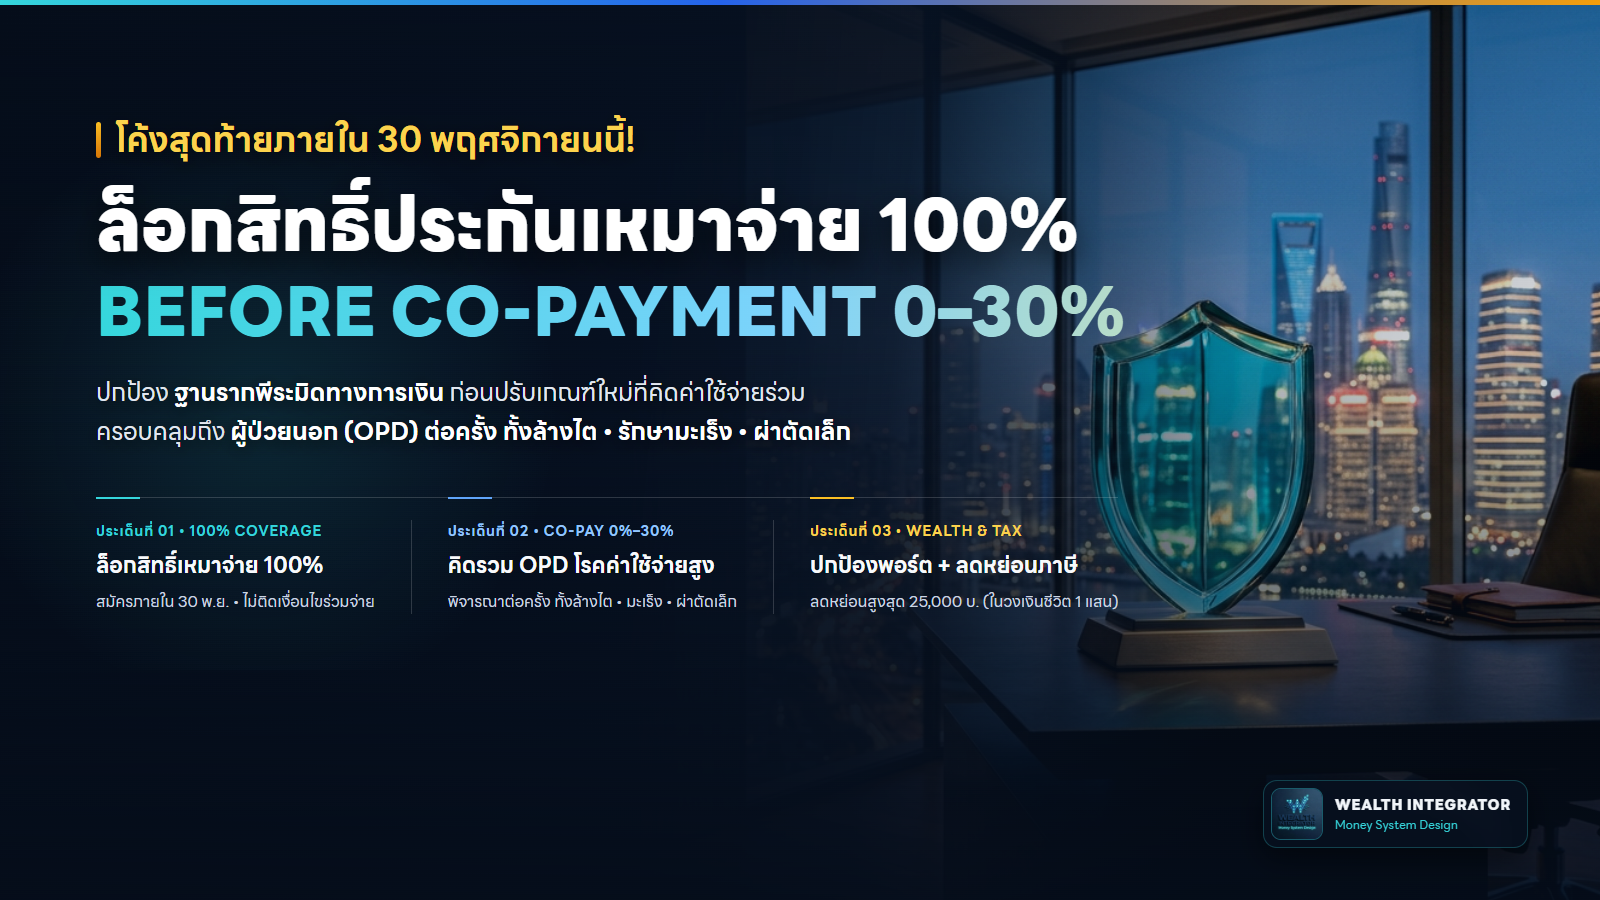
เจาะลึกการวางแผนประกันสุขภาพเหมาจ่าย 100% โค้งสุดท้ายภายใน 30 พฤศจิกายน ก่อนเปลี่ยนสู่ประกันสุขภาพแบบใหม่ที่มี Co-payment 0%-30% ซึ่งรวมถึงผู้ป่วยนอก ล้างไต มะเร็ง และผ่าตัดเล็ก
ปรึกษาทีมงาน Wealth Integrator เพื่อวางแผนเกษียณ ภาษี และพอร์ตการลงทุนแบบองค์รวม ด้วยกระบวนการ SMART System และมาตรฐานวิชาชีพ
| คุ้มค่าสูงสุด: ลดต้นทุนค่าเสียโอกาส สร้างส่วนต่างความมั่งคั่งเพิ่มขึ้นกว่า 1.4 ล้านบาท |
| 1. ประกันสุขภาพ 25,000 + ประกันชีวิตคุ้มครองรายได้ (รวมในเพดาน 100,000 บาท) |
| | | | 2. เน้น [RMF สินทรัพย์ระดับโลก (Global Assets)](/blog/tax-saving-rmf-vs-thaiesg) เป็นแกนหลักเพื่อรับทั้ง Tax Alpha 15%–20% และผลตอบแทนหุ้นโลก |
| | | | 3. ใช้สิทธิ์ดอกเบี้ยบ้าน และมาตรการกระตุ้นเศรษฐกิจ (เช่น Easy E-Receipt) ให้ครบ |
| ฐานสูง (25% – 35%) | 1,000,001 ขึ้นไป | ใช้สิทธิ์เต็มเพดานทุกชั้นเพื่อดึงฐานภาษีลง | 1. ปิดเพดาน ประกันสุขภาพและประกันชีวิต 100,000 บาท |
| | | | 2. เติมเต็ม กลุ่มเกษียณ 500,000 บาท (PVD + RMF Global Assets + ประกันบำนาญเพื่อล็อกกระแสเงินสดการันตี) |
| | | | 3. เก็บตกด้วย Thai ESG สูงสุด 300,000 บาท (เน้นกองทุนตราสารหนี้ไทยคุณภาพสูงเพื่อล็อก Tax Alpha 25%–35% ในระยะ 5 ปีโดยไม่ต้องรับความผันผวนหุ้นไทย) |