วางแผนเกษียณและออกแบบพอร์ตเกษียณ: ต้องมีเงินกี่ล้านถึงพอใช้สู้เงินเฟ้อ 3% ไปตลอดชีวิต?
เลิศไพบูลย ชาญวสุนันท์
•กำลังโหลดข้อมูล...
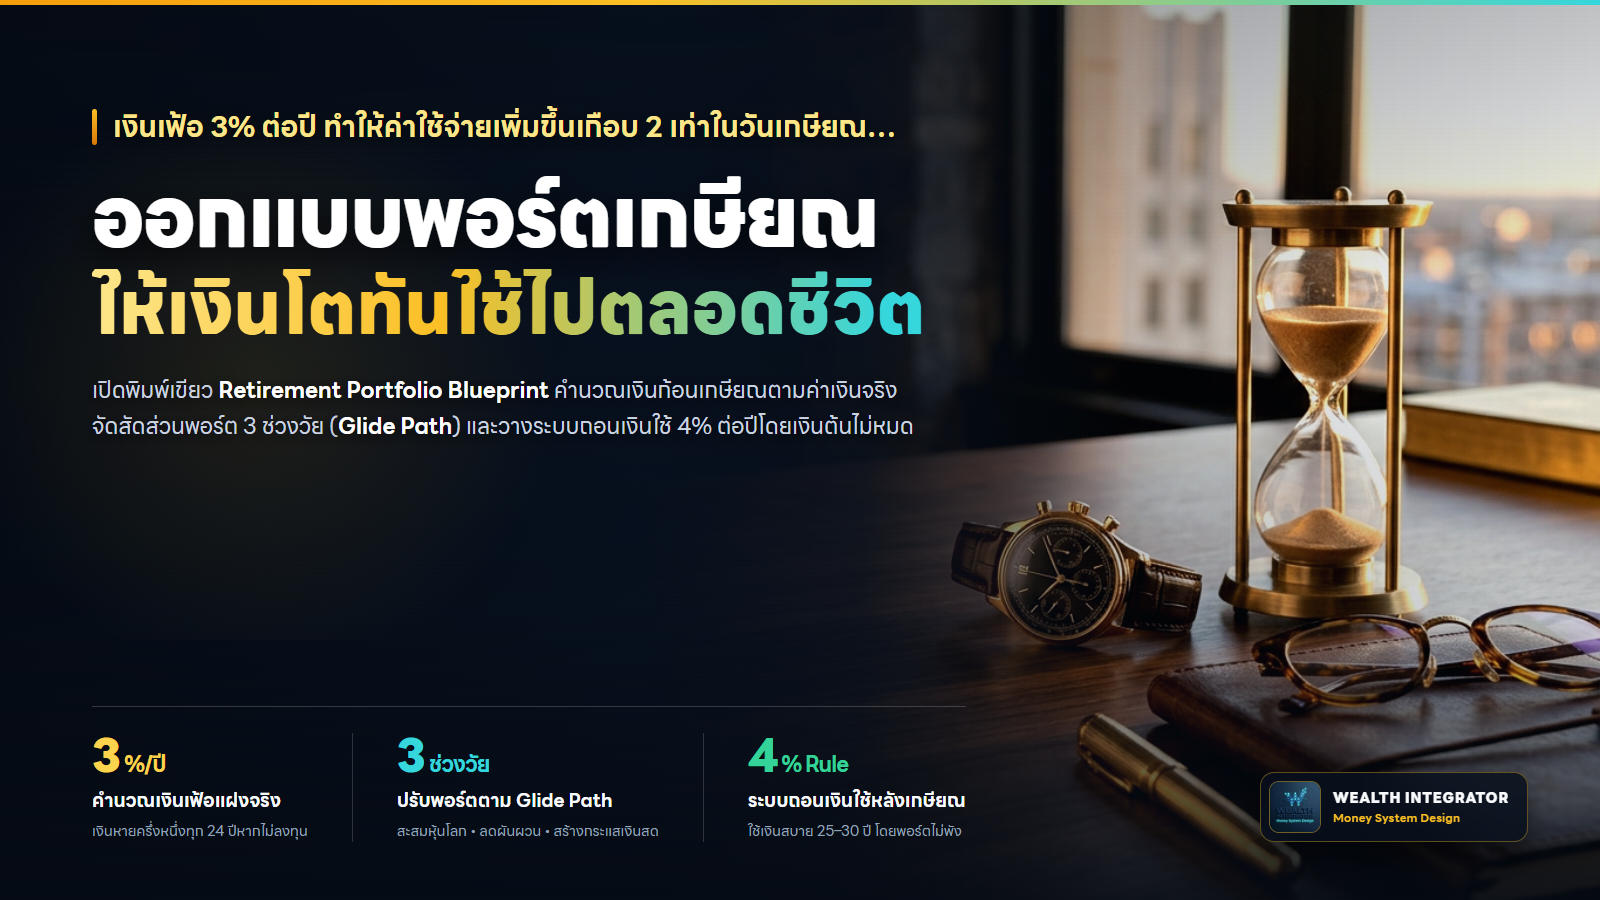
การวางแผนเกษียณและออกแบบพอร์ตเกษียณให้พอใช้ตลอดชีวิต ต้องคำนวณค่าใช้จ่ายหลังเกษียณบวกเงินเฟ้อ 3% ต่อปี แล้วใช้กฎถอนเงินปลอดภัย 4% ต่อปี (เงินก้อนเกษียณ = ค่าใช้จ่ายต่อปี ณ วันเกษียณ × 25 เท่า) พร้อมจัดพอร์ต Glide Path 3 ช่วงวัย ได้แก่ 1) ช่วงสะสมเน้นหุ้นโลก MSCI ACWI 80% 2) ช่วงก่อนเกษียณปรับสมดุล 55/45 และ 3) หลังเกษียณแบ่งเงิน 3 ถังเพื่อสร้างกระแสเงินสด
คำถามที่คนทำงานและผู้บริหารกว่า 80% มักถามตัวเองเมื่ออายุย่างเข้าสู่วัย 35 – 45 ปี ไม่ใช่คำถามว่าอยากเกษียณเมื่อไหร่ แต่คือคำถามว่า "การ วางแผนเกษียณ ของเราต้องเตรียมเงินก้อนไว้กี่ล้านบาท ถึงจะพอใช้จ่ายได้อย่างสบายใจไปตลอดชีวิตโดยที่เงินไม่หมดเสียก่อน?"
หลายคนตั้งเป้าตัวเลขกลมๆ ไว้ในใจ เช่น มีเงินเก็บสัก 5 ล้านบาท หรือ 10 ล้านบาทก็น่าจะเพียงพอแล้ว แต่เมื่อนำตัวเลขเหล่านั้นมาเข้าสมการทางการเงินที่มีตัวแปรเรื่อง "อัตราเงินเฟ้อ 3% ต่อปี" (Inflation Rate) และ "อายุขัยเฉลี่ยที่ยืนยาวถึง 85 – 90 ปี" (Longevity Risk) กลับพบว่าเงินก้อนที่คิดว่าจะอยู่ได้ 25 ปี อาจถูกใช้หมดภายในเวลาเพียง 11 – 13 ปีเท่านั้น
ในฐานะที่ปรึกษาการเงินที่ออกแบบระบบการเงินส่วนบุคคลตามโครงสร้าง พีระมิดทางการเงิน (Financial Pyramid) บทความนี้จะพาคุณมาเปิดพิมพ์เขียวการ วางแผนเกษียณ และออกแบบพอร์ตเกษียณอย่างเป็นระบบ (บริการวางแผนเกษียณอายุ) ตั้งแต่การคำนวณเงินก้อนเกษียณที่แท้จริง การจัดพอร์ตปรับลดความเสี่ยงตามช่วงวัย (Glide Path) ไปจนถึงระบบถอนเงินใช้ 4% ต่อปีที่ช่วยให้พอร์ตเลี้ยงดูคุณได้ตลอดชีวิตครับ
อยากรู้ตัวเลขพอร์ตเกษียณและเงินคืนภาษีของคุณทันทีใช่ไหม? คุณสามารถทดลองจำลองแผนของคุณได้ฟรีใน 30 วินาทีผ่าน เครื่องมือคำนวณลดหย่อนภาษีและออกแบบพอร์ตเกษียณ ของเรา
ข้อผิดพลาดอันดับหนึ่งของการ วางแผนเกษียณ คือการเอาค่าใช้จ่ายรายเดือนในวันนี้ คูณด้วยจำนวนเดือนหลังเกษียณแบบตรงไปตรงมา โดยลืมคิดถึง "อัตราเงินเฟ้อ (Inflation)" ที่กัดกินอำนาจซื้อของเงินอยู่ทุกวินาที
ตามหลักการเงินสากล (กฎเลข 72 — Rule of 72) หากอัตราเงินเฟ้อเฉลี่ยอยู่ที่ประมาณ 3% ต่อปี ค่าครองชีพทุกอย่างจะแพงขึ้นเป็น 2 เท่าตัวในทุกๆ 24 ปี (72 ÷ 3 = 24 ปี) หรือพูดอีกมุมหนึ่งคือ เงินจำนวนเท่าเดิมจะมีมูลค่าซื้อของลดลงเหลือเพียงครึ่งเดียว
| ค่าใช้จ่ายต่อเดือน (ค่าเงินวันนี้) | อีก 15 ปีข้างหน้า (เงินเฟ้อ 3%/ปี) | อีก 22 ปีข้างหน้า (เงินเฟ้อ 3%/ปี) | เงินก้อนที่ต้องมี ณ วันเกษียณ (กฎ 4%) |
|---|---|---|---|
| 20,000 บาท / เดือน | ~31,160 บาท / เดือน | ~38,320 บาท / เดือน | ~11.5 ล้านบาท |
| 30,000 บาท / เดือน | ~46,740 บาท / เดือน | ~57,480 บาท / เดือน | ~17.2 ล้านบาท |
| 50,000 บาท / เดือน | ~77,900 บาท / เดือน | ~95,800 บาท / เดือน | ~28.7 ล้านบาท |
| 80,000 บาท / เดือน | ~124,640 บาท / เดือน | ~153,280 บาท / เดือน | ~46.0 ล้านบาท |
จากตารางด้านบนจะเห็นความจริงที่สำคัญมาก 2 ข้อ:
เมื่อเราทราบแล้วว่าหลังเกษียณต้องใช้เงินเดือนละเท่าไหร่ คำถามต่อมาในการ วางแผนเกษียณ คือ "ต้องมีพอร์ตขนาดเท่าไหร่ ถึงจะถอนเงินออกมาใช้ได้ทุกเดือนโดยที่เงินต้นไม่ลดลงจนหมด?"
งานวิจัยทางการเงินระดับสากล (Trinity Study & Safe Withdrawal Rate Framework) ได้วางหลักเกณฑ์ที่เรียกว่า กฎการถอนเงินปลอดภัย 4% ต่อปี (4% Safe Withdrawal Rate) ซึ่งสรุปเป็นสูตรเข้าใจง่ายดังนี้:
สมมติคุณอายุ 38 ปี ตั้งใจเกษียณที่อายุ 60 ปี (มีเวลาลงทุนสะสมพอร์ต 22 ปี) และคุณสะสมเงินผ่านกองทุนสำรองเลี้ยงชีพ (PVD) ร่วมกับ การจัดพอร์ตลดหย่อนภาษีด้วย RMF หุ้นโลก รวมกันปีละ 161,000 บาท:
การ วางแผนเกษียณ ที่ถูกต้อง ไม่ใช่การจัดพอร์ตแบบเดิมแช่แข็งไว้ตั้งแต่เริ่มทำงานจนถึงวันเกษียณ แต่ต้องปรับสัดส่วนสินทรัพย์ตามช่วงเวลาชีวิต หรือที่เรียกว่า Retirement Glide Path ซึ่งสอดคล้องกับหลักการ การจัดพอร์ตลงทุนตามเป้าหมาย (Goal-Based Investing) ดังแสดงในแผนภาพพิมพ์เขียวด้านล่างนี้:
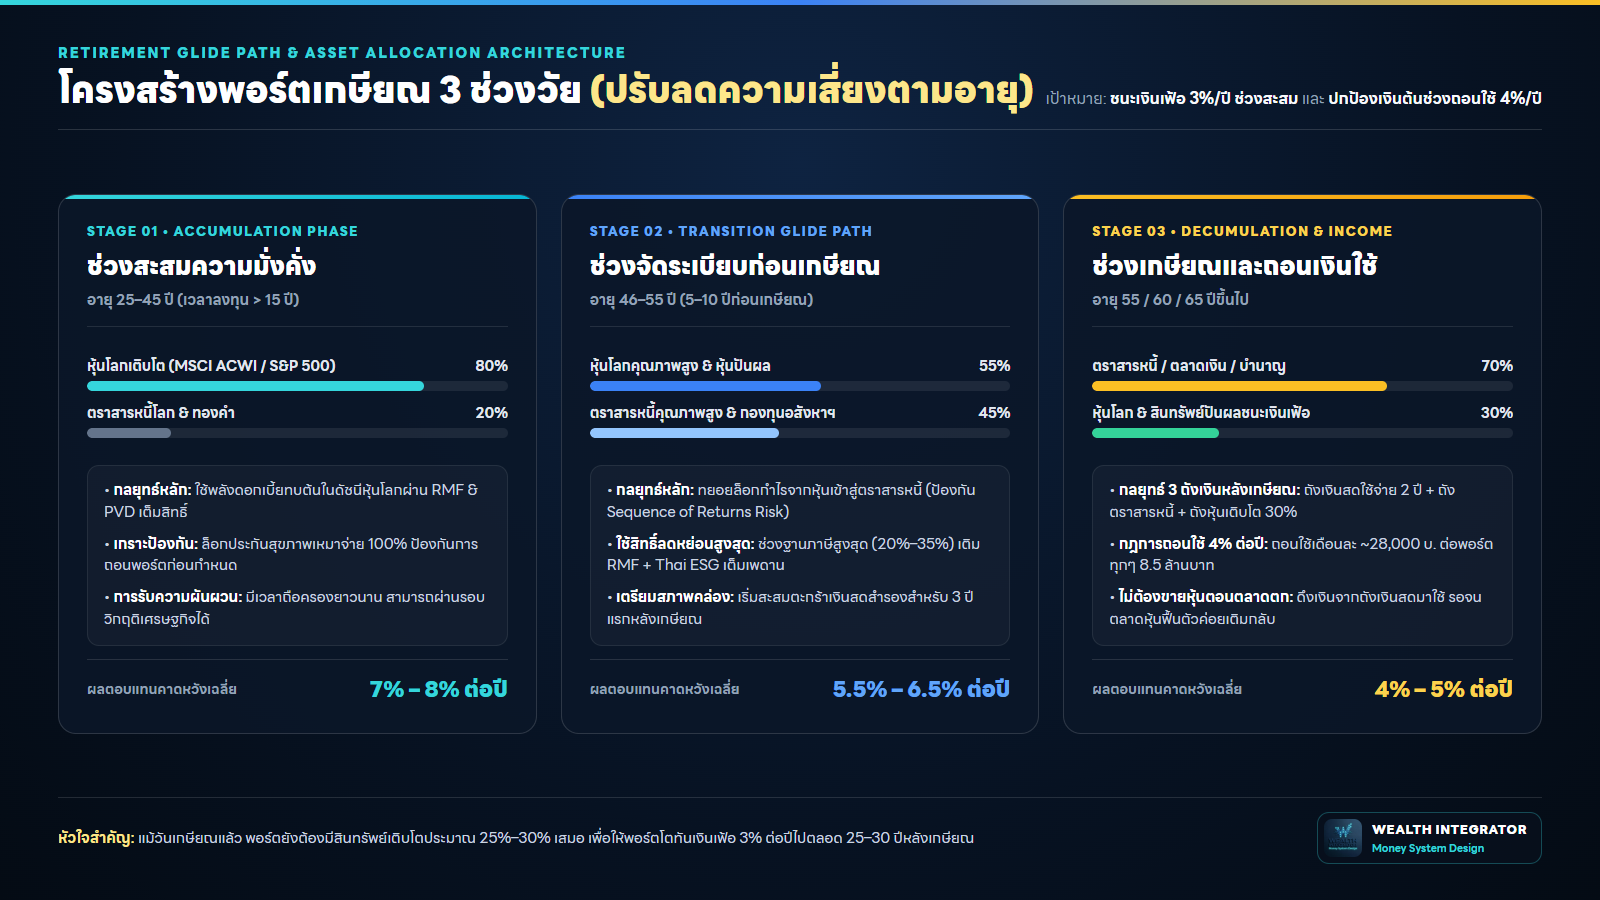
ในวัยที่มีเวลาลงทุนเหลือมากกว่า 15 – 20 ปี ต้นทุนที่แพงที่สุดไม่ใช่ความผันผวนระยะสั้น แต่คือการถือสินทรัพย์ที่ผลตอบแทนต่ำเกินไป:
เมื่อเข้าสู่วัย 46 – 55 ปี ขนาดพอร์ตของคุณจะเริ่มมีมูลค่าหลายล้านบาท ความเสี่ยงที่น่ากลัวที่สุดในช่วงนี้คือ Sequence of Returns Risk (การเกิดวิกฤติตลาดหุ้นตกหนัก 30% – 40% ในปีสุดท้ายก่อนที่คุณจะเกษียณ):
หลายคนเข้าใจผิดว่าพอถึงวันเกษียณต้องขายหุ้นทิ้งทั้งหมด 100% แล้วเอาเงินไปฝากธนาคาร แต่ในความเป็นจริง หลังอายุ 60 ปี คุณยังต้องใช้ชีวิตต่อไปอีก 25 – 30 ปี หากพอร์ตไม่มีสินทรัพย์เติบโตเลย เงินเฟ้อ 3% ต่อปีจะทำให้พอร์ตหมดเร็วกว่าที่คิด
เราจึงใช้กลยุทธ์ "แบ่งพอร์ตหลังเกษียณเป็น 3 ถัง (3-Bucket Retirement Strategy)":
ต่อให้คุณคำนวณและ วางแผนเกษียณ มาอย่างสมบูรณ์แบบจนมีเงินก้อน 10 – 15 ล้านบาทในวันอายุ 60 ปี แต่หากไม่มีการโอนย้ายความเสี่ยงด้านสุขภาพ การเจ็บป่วยด้วยโรคร้ายแรงเพียงครั้งเดียวที่ต้องใช้ค่ารักษาพยาบาล 2 – 3 ล้านบาท สามารถทำลายระบบการถอนเงิน 4% ของคุณให้พังทลายลงได้ทันที
ดังนั้น ก่อนที่จะนำงบประมาณทั้งหมดไปทุ่มใส่กองทุนลดหย่อนภาษี ตามโครงสร้าง พีระมิดทางการเงิน (Financial Pyramid) คุณควรตรวจสอบให้มั่นใจก่อนว่ามี แผนประกันสุขภาพเหมาจ่ายที่คุ้มครองเพียงพอในวัยเกษียณ เพื่อทำหน้าที่เป็นกำแพงกั้นความเสี่ยง (Risk Firewall) ไม่ให้ค่ารักษาพยาบาลเข้ามาดึงเงินต้นออกจากพอร์ตเกษียณของคุณครับ
เพื่อให้เห็นภาพการนำระบบการ วางแผนเกษียณ ไปใช้งานจริง ลองพิจารณาตัวอย่างจำลองของ คุณภาคภูมิ (อายุ 38 ปี ผู้บริหารระดับสูง รายได้ต่อปี 1,500,000 บาท ฐานภาษี 20%) ที่ต้องการเกษียณตอนอายุ 60 ปี (มีเวลาสะสมความมั่งคั่ง 22 ปี):
การ วางแผนเกษียณ ที่ประสบความสำเร็จไม่ได้วัดกันที่ว่าใครทายจังหวะตลาดหุ้นได้แม่นยำกว่ากัน แต่วัดกันที่ว่าใครมี "ระบบการเงินที่ชัดเจนและเริ่มให้เวลาทำงานเร็วกว่ากัน"
หากคุณยังไม่แน่ใจว่าด้วยรายได้ อายุ และงบลดหย่อนภาษีที่มีอยู่ในปีนี้ จะสามารถสร้างพอร์ตเกษียณให้เติบโตไปถึงเป้าหมายได้กี่ล้านบาท:
หมายเหตุและคำเตือนสำคัญ (Financial Advisory Disclaimer):
บทความและกรณีศึกษาจำลองข้างต้นจัดทำขึ้นโดย เลิศไพบูลย ชาญวสุนันท์ (ผู้วางแผนการลงทุน IP License สำนักงาน ก.ล.ต. และที่ปรึกษาการเงิน AFPT™ สมาคมนักวางแผนการเงินไทย) เพื่อวัตถุประสงค์ในการให้ความรู้เกี่ยวกับหลักการวางแผนเกษียณและการจัดสรรสินทรัพย์ระยะยาวเท่านั้น ไม่ถือเป็นการชี้นำหรือรับประกันผลตอบแทนในอนาคต ตัวเลขผลตอบแทนคาดหวังและอัตราเงินเฟ้อเป็นเพียงสมมติฐานทางสถิติเพื่อประกอบการวางแผน ผู้อ่านควรศึกษาข้อมูลสำคัญของผลิตภัณฑ์และประเมินความเสี่ยงเฉพาะบุคคลก่อนตัดสินใจลงทุน
จำนวนเงินก้อนที่ต้องเตรียมขึ้นอยู่กับไลฟ์สไตล์รายเดือนและอายุปัจจุบันของคุณ โดยใช้สูตร 'ค่าใช้จ่ายต่อปี ณ วันเกษียณ (หลังบวกเงินเฟ้อ 3% ต่อปี) คูณด้วย 25 เท่า' เช่น หากปัจจุบันคุณอายุ 38 ปี และต้องการใช้เงินเดือนละ 30,000 บาท (เทียบเท่าค่าเงินปัจจุบัน) เมื่อถึงอายุ 60 ปี (อีก 22 ปีข้างหน้า) เงินเฟ้อ 3% ต่อปีจะทำให้ค่าใช้จ่ายนั้นเพิ่มขึ้นเป็นเดือนละประมาณ 57,500 บาท หรือปีละ 690,000 บาท เมื่อคูณ 25 เท่าตามกฎการถอนเงิน 4% คุณควรมีพอร์ตเกษียณประมาณ 15–17 ล้านบาท หรือหากมีพอร์ตประมาณ 8.5 ล้านบาท จะสามารถถอนใช้ได้เดือนละประมาณ 28,000 บาท (หรือเทียบเท่าค่าเงินปัจจุบันราว 15,000 บาท/เดือน)
เพราะผลตอบแทนของเงินฝากประจำและพันธบัตรระยะสั้นหลังหักภาษีมักอยู่ที่ประมาณ 1.0%–2.2% ต่อปี ซึ่งต่ำกว่าอัตราเงินเฟ้อเฉลี่ยระยะยาวที่ประมาณ 3% ต่อปี ส่งผลให้มูลค่าที่แท้จริง (Real Value) หรืออำนาจซื้อของเงินออมลดลงทุกปี ตามกฎเลข 72 เงินเฟ้อ 3% ต่อปีจะทำให้มูลค่าเงินของคุณลดลงครึ่งหนึ่งในทุกๆ 24 ปี การจัดพอร์ตเกษียณจึงจำเป็นต้องมีสินทรัพย์เติบโตสูงอย่างดัชนีหุ้นโลก (MSCI ACWI หรือ S&P 500) เป็นแกนหลักในช่วงสะสมความมั่งคั่ง
กฎ 4% (4% Safe Withdrawal Rate) คือหลักการบริหารเงินหลังเกษียณที่ระบุว่า หากเราจัดพอร์ตหลังเกษียณให้มีผลตอบแทนเฉลี่ยประมาณ 4%–5% ต่อปี (เช่น ตราสารหนี้คุณภาพสูง 70% ผสมหุ้นโลกและสินทรัพย์ปันผล 30%) แล้วถอนเงินออกมาใช้จ่ายเพียงปีละ 4% ของมูลค่าพอร์ตเริ่มต้น (หรือหารด้วย 12 เดือน) ดอกผลและผลตอบแทนของพอร์ตจะช่วยชดเชยเงินที่ถอนออกมาใช้ ทำให้เงินต้นสามารถอยู่ดูแลเราได้ยาวนาน 25–30 ปีขึ้นไปโดยพอร์ตไม่หมดก่อนวัยอันควร
ความเสี่ยงที่ตลาดหุ้นปรับตัวลดลงแรงในช่วงปีแรกๆ ของการเกษียณเรียกว่า Sequence of Returns Risk วิธีป้องกันตามมาตรฐานที่ปรึกษาการเงินคือการจัดพอร์ตแบบ Glide Path (ทยอยลดสัดส่วนหุ้นลงเมื่อเข้าใกล้อายุ 55–60 ปี) และใช้กลยุทธ์แบ่งเงินหลังเกษียณเป็น 3 ถัง (3-Bucket Retirement Strategy) โดยแยก 'ถังที่ 1: เงินสดสำรองค่าใช้จ่าย 2–3 ปีแรก' ไว้ในกองทุนตลาดเงิน เมื่อตลาดหุ้นตกหนักเราจะดึงเงินจากถังเงินสดมาใช้จ่ายโดยไม่ต้องตัดขายกองทุนหุ้นในราคาขาดทุน
ผู้วางแผนการลงทุน IP License (สำนักงาน ก.ล.ต.), คุณวุฒิวิชาชีพที่ปรึกษาการเงิน AFPT™ (สมาคมนักวางแผนการเงินไทย), ประสบการณ์บริหารระบบวิศวกรรมข้อมูล (System Integration) กว่า 18 ปี
วางแผนจัดสรรงบลดหย่อนภาษีตามลำดับพีระมิดทางการเงิน (ประกันสุขภาพเหมาจ่าย, RMF หุ้นโลก, Thai ESG) พร้อมจำลองมูลค่าพอร์ตเกษียณตามเป้าหมายอายุของคุณ
ออกแบบพอร์ตกระจายความเสี่ยงระดับโลกตามกรอบระยะเวลา 0–3 ปี, 3–7 ปี และ 7 ปีขึ้นไป เพื่อสร้างผลตอบแทนทบต้นอย่างเป็นระบบ
คำนวณเป้าหมายเงินก้อน ณ วันเกษียณที่รวมอัตราเงินเฟ้อ พร้อมจัดตะกร้าเงิน Bucket Strategy ให้พอกินตลอดอายุขัย 85–90 ปี
ปกป้องฐานรากพีระมิดทางการเงินด้วยประกันสุขภาพเหมาจ่ายและโรคร้ายแรง เพื่อไม่ให้ค่ารักษาพยาบาลมากัดกินพอร์ตการลงทุน
บริหารสิทธิลดหย่อนภาษี RMF, Thai ESG, ประกันบำนาญ และการส่งต่อทรัพย์สินสู่ทายาทอย่างราบรื่นตามกฎหมาย
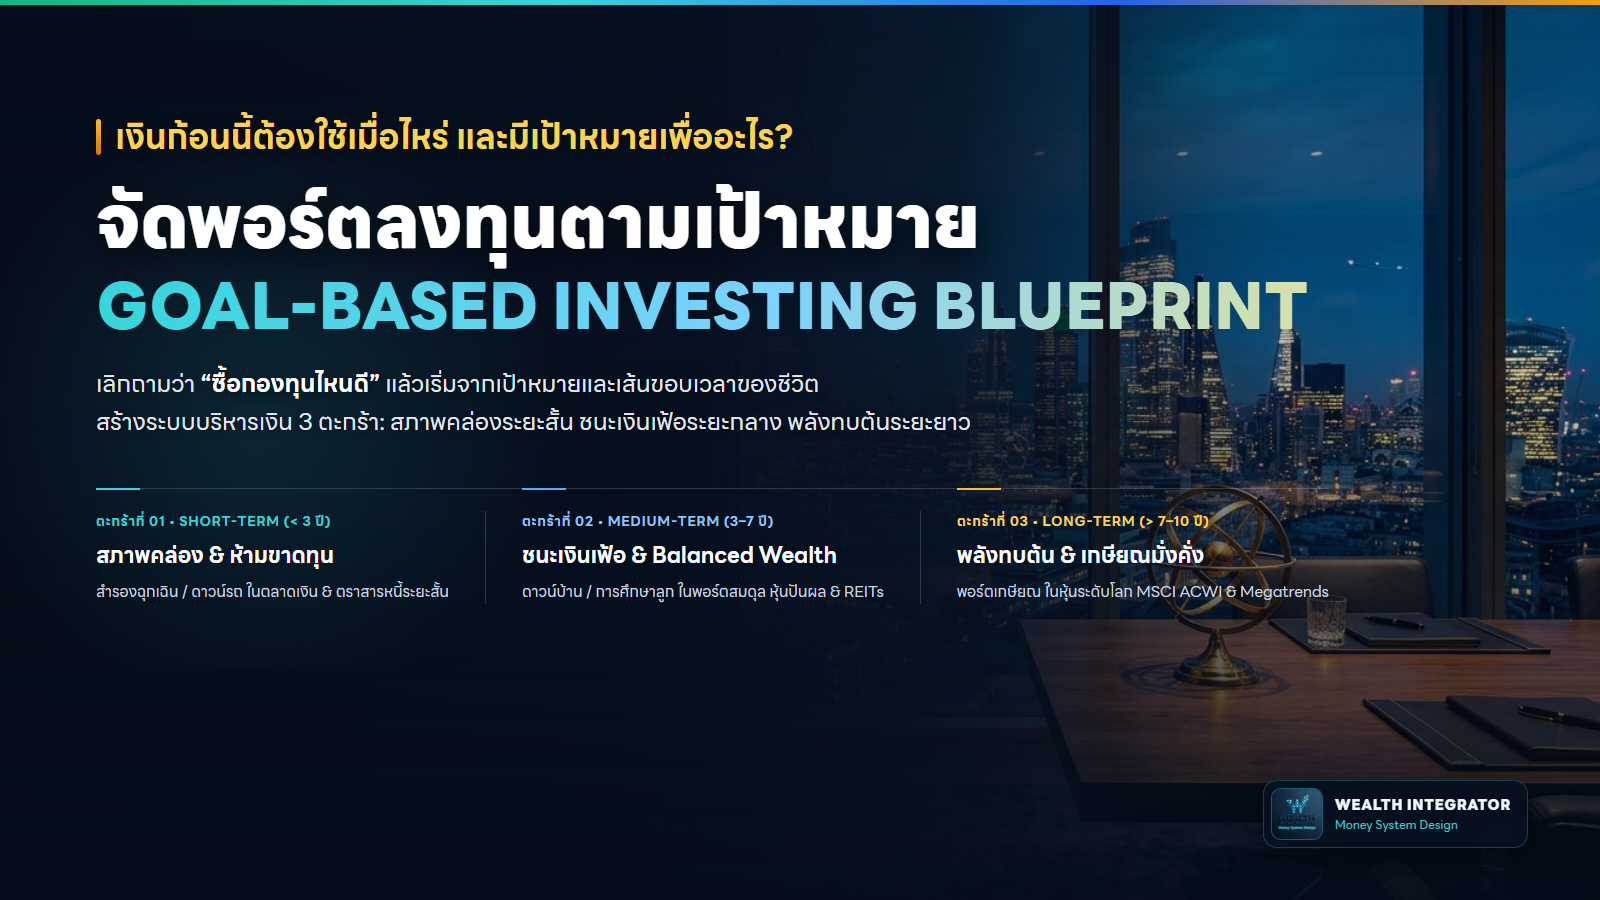
เลิกถามว่า “ซื้อกองทุนไหนดี” แล้วเริ่มจากเป้าหมายและเส้นขอบเวลาของชีวิต เจาะลึกแนวคิดจัดพอร์ตลงทุนตามเป้าหมาย (Goal-Based Investing) แบ่งเงินเป็น 3 ตะกร้าเวลา: สภาพคล่องระยะสั้น ชนะเงินเฟ้อระยะกลาง และพลังดอกเบี้ยทบต้นระยะยาว
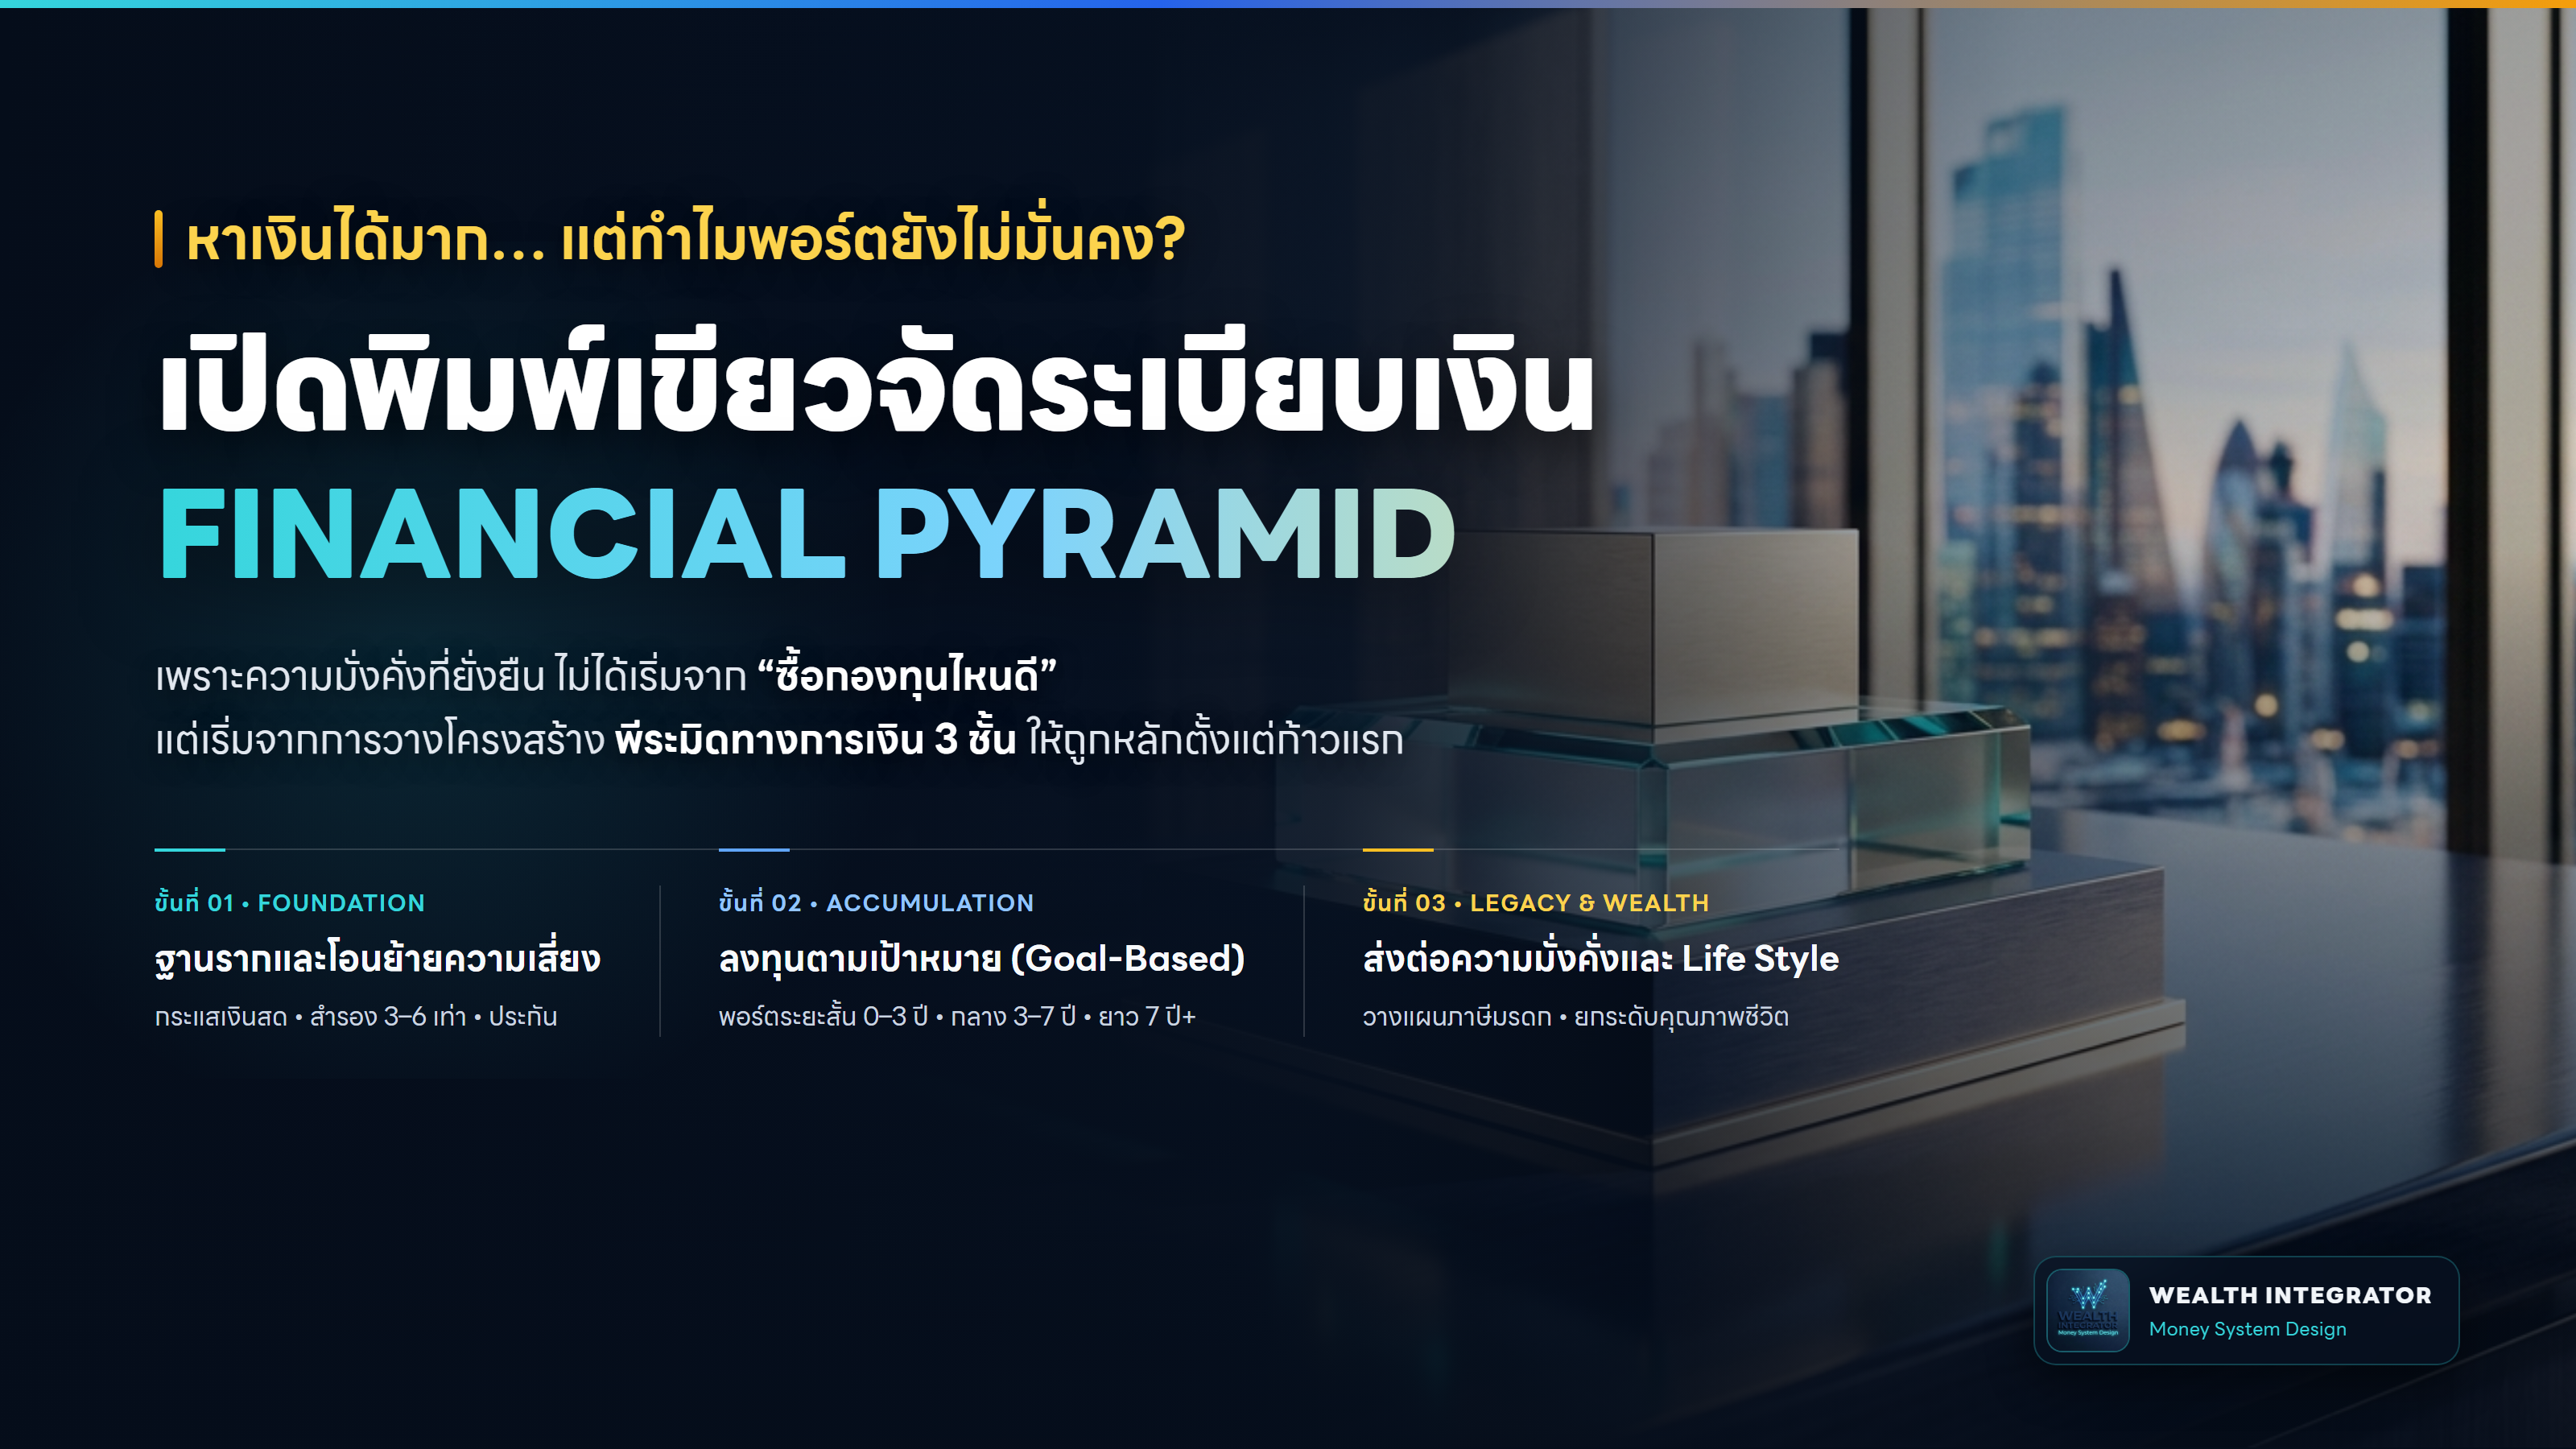
สรุปครบโครงสร้าง พีระมิดทางการเงิน (Financial & Wealth Pyramid หรือ พีระมิดการเงิน) ทั้ง 3 ชั้น: เงินสำรองฉุกเฉิน 3-6 เท่า ประกันโอนย้ายความเสี่ยง และพอร์ต Goal-Based
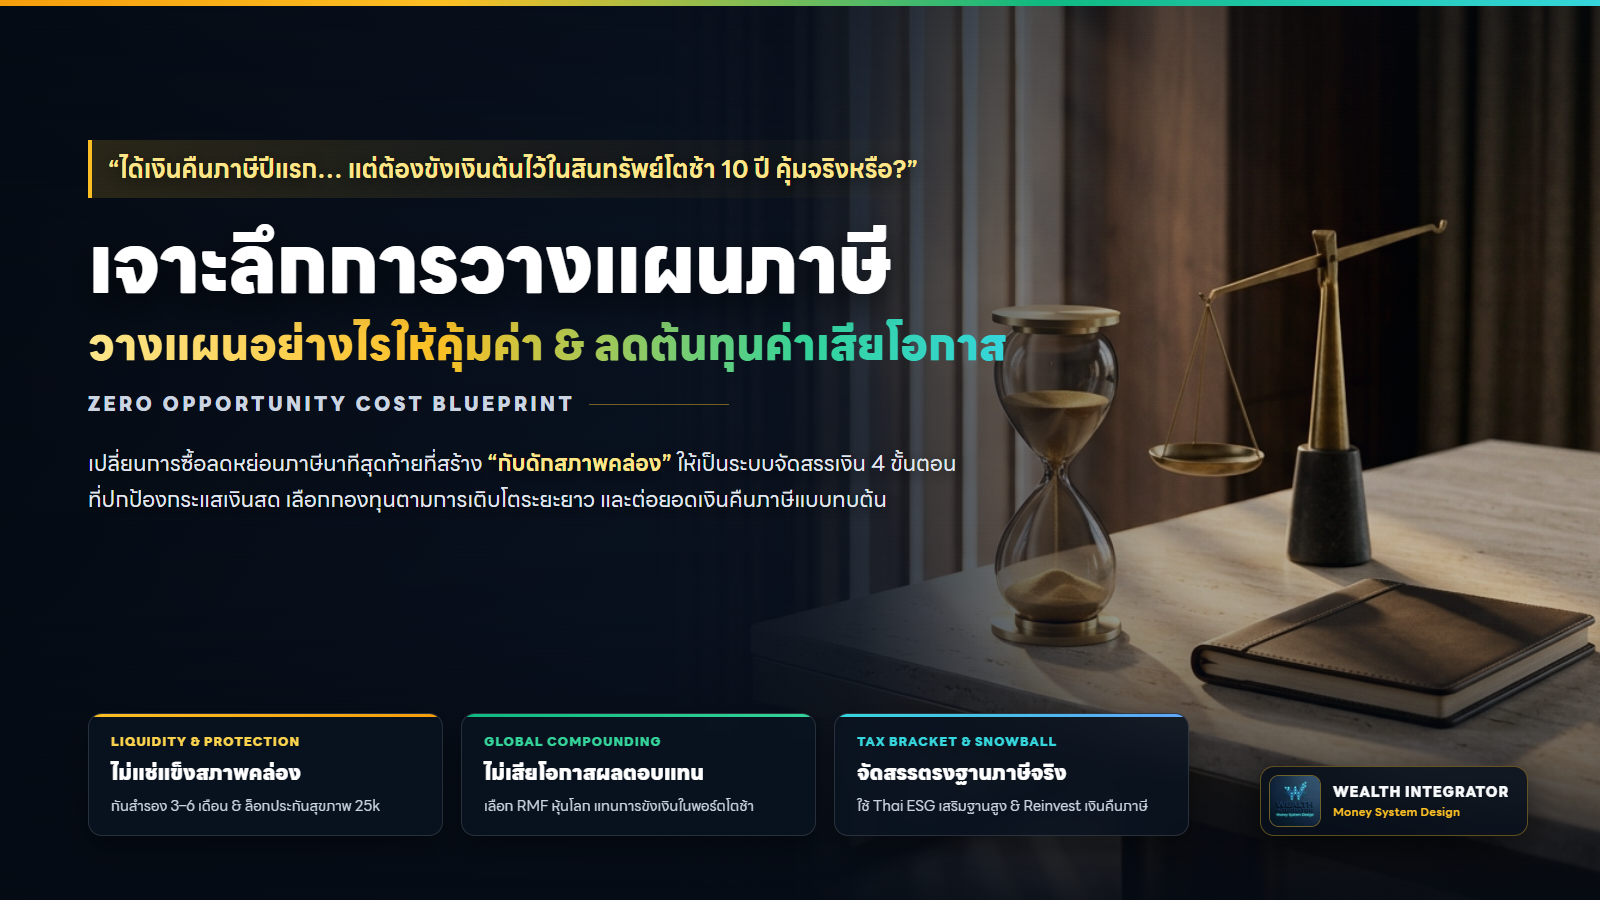
ทำไมหลายคนยิ่งลดหย่อนภาษียิ่งขาดสภาพคล่องและพอร์ตไม่โต? เจาะลึก การวางแผนภาษี ยุคใหม่ที่มองข้ามแค่เงินคืนภาษีปีแรก สู่การลดต้นทุนค่าเสียโอกาสและสร้างความมั่งคั่งทบต้นระยะยาว
ปรึกษาทีมงาน Wealth Integrator เพื่อวางแผนเกษียณ ภาษี และพอร์ตการลงทุนแบบองค์รวม ด้วยกระบวนการ SMART System และมาตรฐานวิชาชีพ