วิธีคำนวณลดหย่อนภาษี: สูตรคิดภาษีขั้นบันได 5%–35% และจัดสรรงบ 3 ชั้นให้คุ้มค่าที่สุด
เลิศไพบูลย ชาญวสุนันท์
•9 พฤศจิกายน 2569
กำลังโหลดข้อมูล...
การคำนวณลดหย่อนภาษีเงินได้บุคคลธรรมดาอย่างเป็นระบบทำได้ 4 ขั้นตอน ได้แก่ 1) นำรายได้ทั้งปีหักค่าใช้จ่ายเหมา 50% (สูงสุด 100,000 บาท) 2) หักค่าลดหย่อนพื้นฐานและครอบครัวเพื่อหาเงินได้สุทธิ 3) เทียบตารางขั้นบันไดภาษี 5%–35% เพื่อดูฐานภาษีสูงสุด และ 4) จัดสรรงบลดหย่อน 3 ชั้น เริ่มจากประกันสุขภาพ 25,000 บาท พอร์ตเกษียณ RMF หุ้นโลกเพดาน 500,000 บาท และ Thai ESG เพดานแยก 300,000 บาท
ทุกครั้งที่เข้าสู่ช่วงวางแผนการเงินประจำปี คำถามแรกที่มนุษย์เงินเดือน ผู้บริหาร และเจ้าของธุรกิจมักค้นหาคือ "ถ้าต้องการ คำนวณลดหย่อนภาษี ของตัวเองให้แม่นยำ ต้องเริ่มต้นจากตรงไหน และควรแบ่งงบไปซื้ออะไรกี่บาทถึงจะได้เงินคืนภาษีคุ้มค่าที่สุด?"
ปัญหาที่พบบ่อยคือ หลายคนรู้เพียงว่าตัวเองมีรายได้ต่อปีเท่าไหร่ แต่ไม่ทราบว่าหลังหักค่าใช้จ่ายและค่าลดหย่อนพื้นฐานแล้ว "เงินได้สุทธิ (Net Taxable Income)" ของตัวเองตกอยู่ในขั้นบันไดภาษีอัตราใด ทำให้บางคนซื้อกองทุนหรือประกันเกินความจำเป็นจนกระทบสภาพคล่อง ในขณะที่บางคนใช้สิทธิลดหย่อนไม่ถึงจุดตัดของขั้นบันไดภาษี ทำให้เสียโอกาสรับเงินคืนภาษีก้อนใหญ่ไปอย่างน่าเสียดาย
ในฐานะที่ปรึกษาการเงิน บทความนี้จะสรุปพิมพ์เขียวการ คำนวณลดหย่อนภาษี 4 ขั้นตอนแบบเข้าใจง่าย โดยถอดสมการเดียวกับ เครื่องมือคำนวณลดหย่อนภาษีและวางแผนพอร์ตเกษียณ ของ Wealth Integrator เพื่อให้คุณสามารถเช็กฐานภาษี จัดสรรงบประมาณ 3 ชั้นตามหลัก พีระมิดทางการเงิน (Financial Pyramid) และต่อยอดเงินประหยัดภาษีสู่พอร์ตเกษียณได้อย่างเป็นระบบครับ
ความเข้าใจผิดอันดับหนึ่งของผู้เสียภาษีคือการนำ "รายได้รวมทั้งปี" ไปคูณอัตราภาษีโดยตรง แต่ในความเป็นจริง โครงสร้างการคำนวณภาษีเงินได้บุคคลธรรมดาของกรมสรรพากร จะคิดภาษีจาก "เงินได้สุทธิ (Net Taxable Income)" เท่านั้น โดยมีสมการหลัก 3 ขั้นดังนี้ครับ:
สมการที่ 1: เงินได้สุทธิ = รายได้พึงประเมินทั้งปี − ค่าใช้จ่าย − ค่าลดหย่อนทั้งหมด
สมการที่ 2: ภาษีที่ต้องชำระ = นำเงินได้สุทธิไปคำนวณตามตารางอัตราภาษีแบบขั้นบันได (0% – 35%)
สมการที่ 3: เงินประหยัดภาษี (Tax Saved) = ภาษีก่อนวางแผนลดหย่อน − ภาษีหลังหักค่าลดหย่อนเพิ่มเติม
สำหรับพนักงานประจำ พนักงานบริษัท และผู้บริหารที่รับเงินเดือน (เงินได้พึงประเมินตามมาตรา 40(1) และ 40(2)):
หลังจากหักค่าใช้จ่าย 100,000 บาทแล้ว ขั้นตอนต่อมาในการ คำนวณลดหย่อนภาษี คือการรวบรวมสิทธิลดหย่อนที่คุณมีอยู่แล้วและสิทธิที่สามารถวางแผนเพิ่มเติมได้ โดยแบ่งออกเป็น 4 หมวดหมู่ตามโครงสร้างเดียวกับใน เครื่องมือคำนวณลดหย่อนภาษี ดังนี้ครับ:
| หมวดค่าลดหย่อน | รายการสิทธิลดหย่อนหลัก | วงเงินลดหย่อนสูงสุดตามกฎหมาย | เงื่อนไขสำคัญที่ต้องตรวจสอบ |
|---|---|---|---|
| หมวดที่ 1: สิทธิพื้นฐานและภาระครอบครัว | • ค่าลดหย่อนส่วนตัว | 60,000 บาท | ได้รับสิทธิ์อัตโนมัติทุกคนที่ยื่นแบบภาษี |
| | • คู่สมรส (จดทะเบียนและไม่มีเงินได้) | 60,000 บาท | คู่สมรสต้องไม่มีรายได้ในปีภาษีนั้น |
| | • บุตรชอบด้วยกฎหมาย | 30,000 / 60,000 บาทต่อคน | บุตรคนที่ 2 ขึ้นไปที่เกิดตั้งแต่ปี พ.ศ. 2561 ลดหย่อนได้ 60,000 บาท/คน |
| | • อุปการะเลี้ยงดูบิดามารดา (อายุ 60 ปีขึ้นไป) | 30,000 บาทต่อท่าน (สูงสุด 4 ท่าน = 120,000 บาท) | บิดามารดาต้องมีเงินได้ไม่เกิน 30,000 บาท/ปี และลูกใช้สิทธิ์ซ้ำกันไม่ได้ |
เมื่อนำรายได้ทั้งปีมาหักค่าใช้จ่ายและค่าลดหย่อนพื้นฐานแล้ว คุณจะได้ "เงินได้สุทธิก่อนวางแผน" ซึ่งต้องนำไปเทียบกับตารางขั้นบันไดภาษี 8 ขั้น เพื่อดูว่าเงินบาทสุดท้ายของคุณเสียภาษีอยู่ที่อัตรากี่เปอร์เซ็นต์ (Marginal Tax Rate):
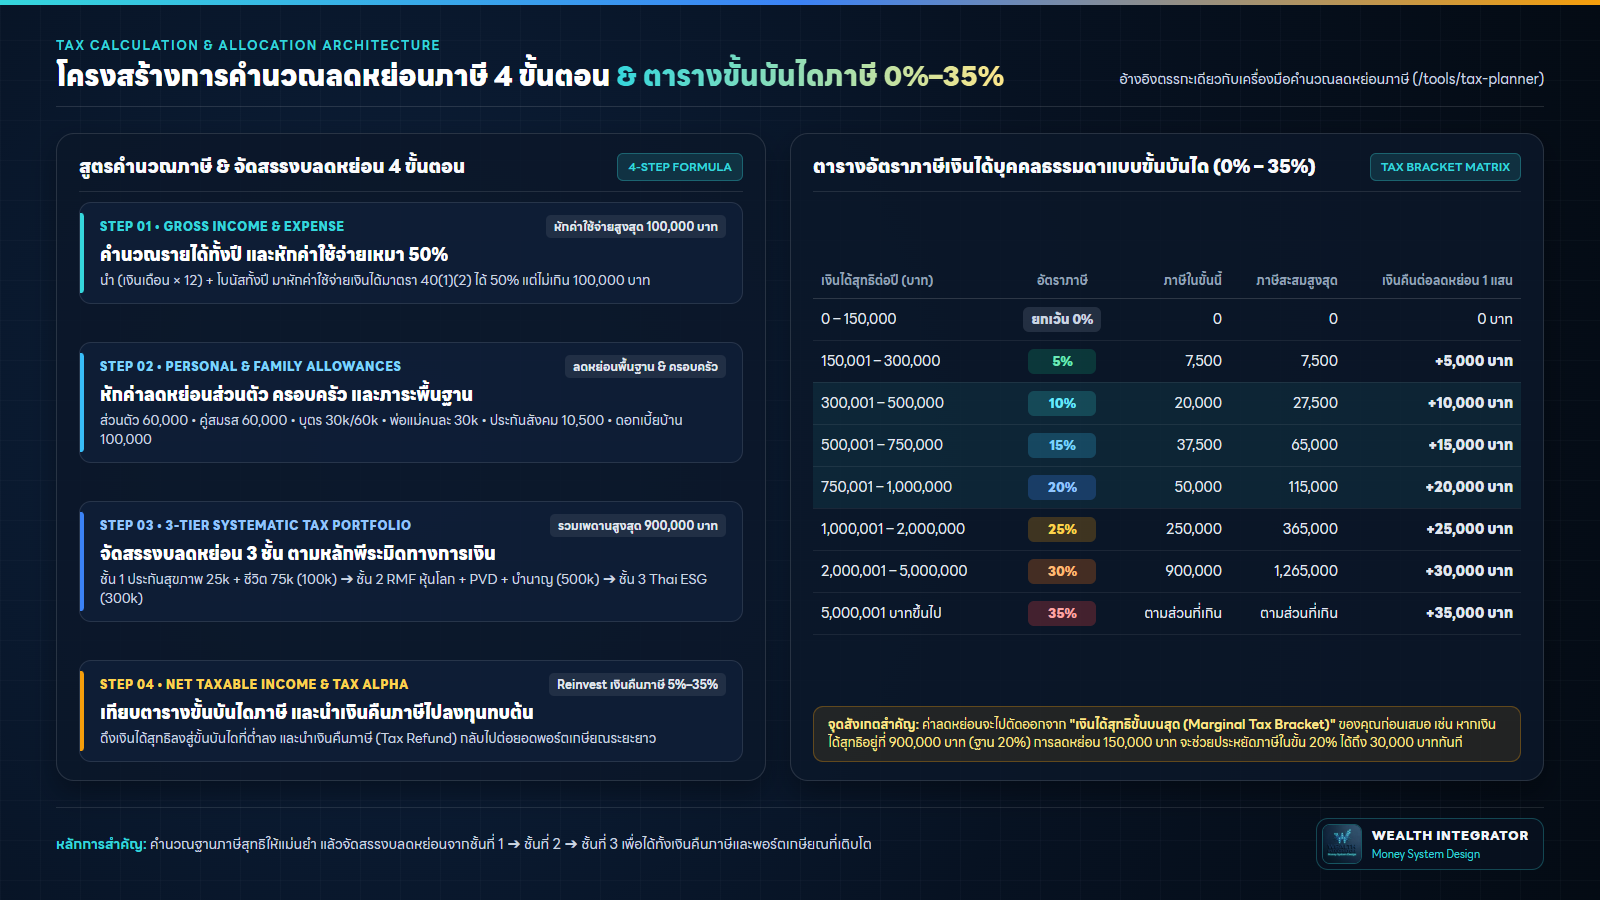
| ลำดับขั้น | ช่วงเงินได้สุทธิต่อปี (บาท) | ช่วงเงินได้ในขั้นนี้ (บาท) | อัตราภาษีร้อยละ | ภาษีสูงสุดในขั้นนี้ (บาท) | ภาษีสะสมสูงสุด (บาท) | เงินคืนภาษีต่อการลดหย่อนทุก 100,000 บาท |
|---|---|---|---|---|---|---|
| 1 | 0 – 150,000 | 150,000 | ยกเว้น (0%) | 0 | 0 | 0 บาท |
| 2 | 150,001 – 300,000 | 150,000 | 5% | 7,500 | 7,500 | 5,000 บาท |
| 3 |
หลายคนกังวลว่าต้องซื้อกองทุนลดหย่อนภาษีเป็นเงินก้อนใหญ่มากถึงจะเห็นผล แต่ในความเป็นจริง ค่าลดหย่อนที่คุณเติมเข้าไปใหม่จะไปตัดออกจากเงินได้สุทธิในขั้นบันไดที่สูงที่สุดของคุณก่อนเสมอ
เมื่อทราบแล้วว่าต้องใช้เม็ดเงินลดหย่อนกี่บาท คำถามสำคัญถัดมาคือ "ควรเรียงลำดับซื้ออะไรก่อน–หลัง เพื่อไม่ให้เกิด ต้นทุนค่าเสียโอกาสในการวางแผนภาษี?"
ในระบบ เครื่องมือคำนวณลดหย่อนภาษีและวางแผนพอร์ตเกษียณ เราได้ออกแบบอัลกอริทึมจัดสรรงบประมาณอัตโนมัติออกเป็น 3 ชั้นเรียงตามลำดับความสำคัญของชีวิต ดังนี้ครับ:
เพื่อให้เห็นภาพชัดเจน ลองดูตัวอย่างการ คำนวณลดหย่อนภาษี ของผู้บริหารอายุ 38 ปี (เกษียณอายุ 60 ปี = มีเวลาลงทุนทบต้น 22 ปี) ซึ่งเป็นค่าตั้งต้นใน เครื่องมือคำนวณลดหย่อนภาษี ของเราครับ:
| รายการคำนวณ | กรณีที่ 1: ไม่หักลดหย่อนเพิ่ม (ใช้เฉพาะสิทธิพื้นฐาน) | กรณีที่ 2: มี PVD เดิม 36,000 บาท (ก่อนใช้งบใหม่) | กรณีที่ 3: จัดสรรงบใหม่ 150,000 บาท อย่างเป็นระบบ |
|---|---|---|---|
| รายได้พึงประเมินทั้งปี | 1,350,000 บาท | 1,350,000 บาท | 1,350,000 บาท |
| หักค่าใช้จ่าย + ลดหย่อนพื้นฐาน | −170,500 บาท | −170,500 บาท | −170,500 บาท |
| หัก PVD เดิมสะสมทั้งปี | — | −36,000 บาท | −36,000 บาท |
| จัดสรรงบลดหย่อนใหม่ (150,000 บ.) | — | — | ประกันสุขภาพ 25,000 + RMF หุ้นโลก 125,000 บาท |
จากตารางจำลองข้างต้น จะเห็นว่าการจัดสรรงบ 150,000 บาท โดยแบ่งเป็น ประกันสุขภาพเหมาจ่าย 25,000 บาท (ชั้นที่ 1) และ RMF หุ้นโลก 125,000 บาท (ชั้นที่ 2) ช่วยดึงเงินได้สุทธิจาก 1,143,500 บาท (ฐานภาษี 25%) ลงมาเหลือ 993,500 บาท (ฐานภาษี 20%) ทำให้ได้รับเงินคืนภาษีจากงบใหม่สูงถึง 37,175 บาทในปีแรก และเมื่อรวมวินัยการลงทุนต่อเนื่อง 22 ปี พอร์ตเกษียณ (PVD + RMF) จะเติบโตทบต้นขึ้นไปแตะระดับ 7.89 ล้านบาท พร้อมสร้างเงินถอนใช้หลังเกษียณตามกฎ 4% Rule ได้ถึงเดือนละกว่า 26,300 บาท เลยทีเดียว
การ คำนวณลดหย่อนภาษี ที่มีประสิทธิภาพ ไม่ได้จบลงแค่การรู้ว่าปีนี้ต้องจ่ายภาษีกี่บาท แต่คือการใช้ตัวเลขทางภาษีเป็นเข็มทิศในการจัดระเบียบโครงสร้างทางการเงิน ตั้งแต่การอุดรูรั่วค่ารักษาพยาบาล ไปจนถึงการสะสมพอร์ตเกษียณระดับโลก
คุณสามารถทดลองแทนค่าตัวเลขรายได้ ค่าลดหย่อนครอบครัว และงบประมาณของคุณเอง เพื่อดูผลลัพธ์แบบเรียลไทม์ได้ฟรีทันทีที่ เครื่องมือคำนวณลดหย่อนภาษีและวางแผนพอร์ตเกษียณ หรือหากต้องการให้ผู้เชี่ยวชาญช่วยออกแบบโครงสร้างภาษีและพอร์ตการลงทุนเฉพาะบุคคลสำหรับผู้บริหารและเจ้าของธุรกิจ สามารถศึกษารายละเอียด บริการวางแผนภาษีและมรดก และ นัดหมายปรึกษาที่ปรึกษาการเงินของ Wealth Integrator ได้โดยไม่มีค่าใช้จ่ายเบื้องต้นครับ
📌 การเปิดเผยข้อมูลอย่างโปร่งใส (Transparency Disclosure): ผู้เขียน เลิศไพบูลย ชาญวสุนันท์ เป็นที่ปรึกษาการเงิน (AFPT™ สมาคมนักวางแผนการเงินไทย) ผู้วางแผนการลงทุน (IP License สำนักงาน ก.ล.ต.) และตัวแทนประกันชีวิตสังกัด AIA บทความนี้จัดทำขึ้นเพื่อเผยแพร่ความรู้ด้านการคำนวณภาษีและการจัดสรรสินทรัพย์ตามหลักวิชาชีพการเงินส่วนบุคคล ตัวเลขผลตอบแทนในตารางจำลองเป็นเพียงสมมติฐานทางสถิติเพื่อการศึกษาเปรียบเทียบ ไม่ใช่การรับประกันผลตอบแทนในอนาคต ผู้ลงทุนควรศึกษาข้อมูล เงื่อนไขทางภาษีของกรมสรรพากร และความเสี่ยงของผลิตภัณฑ์ก่อนตัดสินใจลงทุน
เริ่มต้นจากสูตรมาตรฐานของกรมสรรพากรคือ เงินได้สุทธิ = รายได้พึงประเมินทั้งปี − ค่าใช้จ่าย (50% ของเงินได้ แต่ไม่เกิน 100,000 บาท สำหรับมนุษย์เงินเดือน) − ค่าลดหย่อนพื้นฐานและภาระครอบครัว เมื่อได้ตัวเลขเงินได้สุทธิก่อนวางแผนแล้ว จึงนำไปเทียบกับตารางอัตราภาษีแบบขั้นบันได 0%–35% เพื่อดูว่าคุณอยู่ในฐานภาษีสูงสุดกี่เปอร์เซ็นต์ และต้องใช้เม็ดเงินลดหย่อนอีกกี่บาทเพื่อดึงฐานภาษีลงมาสู่ขั้นที่ต่ำลง
สำหรับคนโสดที่มีเฉพาะรายได้จากเงินเดือน หากมีรายได้ไม่เกินเดือนละ 26,583 บาท (หรือประมาณ 319,000 บาทต่อปี) เมื่อหักค่าใช้จ่าย 100,000 บาท ค่าลดหย่อนส่วนตัว 60,000 บาท และเงินสมทบประกันสังคมสูงสุด 10,500 บาทแล้ว เงินได้สุทธิจะไม่เกิน 150,000 บาทแรกซึ่งได้รับยกเว้นภาษี แต่หากมีรายได้สูงกว่านี้ สามารถใช้สิทธิลดหย่อนจากกองทุนสำรองเลี้ยงชีพ (PVD), ประกันสุขภาพ, RMF และ Thai ESG เพื่อดึงเงินได้สุทธิลงมาได้
วงเงินทั้งสองก้อนแยกออกจากกันอย่างอิสระ โดยกลุ่มที่ 1 คือวงเงินเพื่อการเกษียณรวมสูงสุดไม่เกิน 500,000 บาท ซึ่งนับรวมกองทุน RMF (ไม่เกิน 30% ของเงินได้), กองทุนสำรองเลี้ยงชีพ (PVD) หรือ กบข., ประกันบำนาญ (ไม่เกิน 15% ของเงินได้และไม่เกิน 200,000 บาท) และ กอช. ส่วนกลุ่มที่ 2 คือกองทุน Thai ESG ซึ่งให้สิทธิลดหย่อนแยกต่างหากอีกสูงสุด 30% ของเงินได้พึงประเมิน ไม่เกิน 300,000 บาท โดยต้องถือครองครบ 5 ปีบริบูรณ์นับแบบวันชนวัน
เบี้ยประกันสุขภาพของตนเองสามารถลดหย่อนภาษีได้ตามที่จ่ายจริงสูงสุดไม่เกิน 25,000 บาทต่อปี แต่เมื่อนำมารวมกับเบี้ยประกันชีวิตทั่วไปและประกันสะสมทรัพย์ (ที่มีระยะเวลาคุ้มครอง 10 ปีขึ้นไป) แล้ว ต้องไม่เกินเพดานรวม 100,000 บาทต่อปี ดังนั้นสูตรที่คุ้มค่าที่สุดในการปกป้องพอร์ตคือใช้สิทธิประกันสุขภาพเหมาจ่าย 25,000 บาทก่อน แล้วจึงใช้สิทธิประกันชีวิตอีก 75,000 บาท นอกจากนี้ยังสามารถใช้สิทธิเบี้ยประกันสุขภาพบิดามารดาแยกต่างหากได้อีกตามจริงไม่เกิน 15,000 บาท
คุณสามารถใช้งานเครื่องมือคำนวณลดหย่อนภาษีและวางแผนพอร์ตเกษียณ (/tools/tax-planner) ของ Wealth Integrator โดยกรอกเพียงรายได้ต่อเดือน โบนัส อายุปัจจุบัน และงบประมาณที่ตั้งใจลดหย่อน ระบบจะคำนวณขั้นบันไดภาษี จัดสรรงบลงในประกันสุขภาพ, RMF หุ้นโลก และ Thai ESG ตามลำดับพีระมิดทางการเงิน พร้อมจำลองมูลค่าพอร์ตเกษียณทบต้นและปรับค่าเงินเฟ้อ 3% ต่อปีให้เห็นผลลัพธ์ทันทีภายใน 30 วินาที
IP License (ก.ล.ต.), AFPT™ (สมาคมนักวางแผนการเงินไทย), ประสบการณ์ System Integrator 18+ ปี
วางแผนจัดสรรงบลดหย่อนภาษีตามลำดับพีระมิดทางการเงิน (ประกันสุขภาพเหมาจ่าย, RMF หุ้นโลก, Thai ESG) พร้อมจำลองมูลค่าพอร์ตเกษียณตามเป้าหมายอายุของคุณ
ออกแบบพอร์ตกระจายความเสี่ยงระดับโลกตามกรอบระยะเวลา 0–3 ปี, 3–7 ปี และ 7 ปีขึ้นไป เพื่อสร้างผลตอบแทนทบต้นอย่างเป็นระบบ
คำนวณเป้าหมายเงินก้อน ณ วันเกษียณที่รวมอัตราเงินเฟ้อ พร้อมจัดตะกร้าเงิน Bucket Strategy ให้พอกินตลอดอายุขัย 85–90 ปี
ปกป้องฐานรากพีระมิดทางการเงินด้วยประกันสุขภาพเหมาจ่ายและโรคร้ายแรง เพื่อไม่ให้ค่ารักษาพยาบาลมากัดกินพอร์ตการลงทุน
บริหารสิทธิลดหย่อนภาษี RMF, Thai ESG, ประกันบำนาญ และการส่งต่อทรัพย์สินสู่ทายาทอย่างราบรื่นตามกฎหมาย
ประกันบำนาญ และ กองทุน RMF ต่างใช้โควตาลดหย่อนภาษีกลุ่มเกษียณ 500,000 บาทก้อนเดียวกัน แต่มีหน้าที่ต่างกันโดยสิ้นเชิง เปิดตารางเปรียบเทียบ 7 มิติ กฎการโยกสิทธิ์ 100,000 บาทแรก และสูตรจัดสัดส่วนตามช่วงอายุให้ได้ทั้งพอร์ตเติบโตและเงินบำนาญการันตี
หาเงินและลงทุนมาทั้งชีวิต แต่ทำไมหลายครอบครัวกลับสูญเสียมูลค่าทรัพย์สินในรุ่นลูก? เจาะลึกแนวทาง Estate Tax Planning การวางแผนภาษีมรดก ภาษีการให้ และการสร้างสภาพคล่องปลอดภาษีเพื่อให้ระบบการเงินส่วนบุคคลบรรลุทุกเป้าหมาย
ทำไมหลายคนยิ่งลดหย่อนภาษียิ่งขาดสภาพคล่องและพอร์ตไม่โต? เจาะลึก การวางแผนภาษี ยุคใหม่ที่มองข้ามแค่เงินคืนภาษีปีแรก สู่การลดต้นทุนค่าเสียโอกาสและสร้างความมั่งคั่งทบต้นระยะยาว
ปรึกษาทีมงาน Wealth Integrator เพื่อวางแผนเกษียณ ภาษี และพอร์ตการลงทุนแบบองค์รวม ด้วยกระบวนการ SMART System และมาตรฐานวิชาชีพ
| • เงินสมทบกองทุนประกันสังคม |
| สูงสุด 10,500 บาท (ตามที่จ่ายจริง) |
| หักจากเงินเดือนสะสมตลอดทั้งปี |
| หมวดที่ 2: ประกันความเสี่ยงและสุขภาพ (ชั้นฐานราก) | • เบี้ยประกันสุขภาพตนเอง | สูงสุด 25,000 บาท | เมื่อรวมกับประกันชีวิตทั่วไปแล้วต้องไม่เกิน 100,000 บาท |
| | • เบี้ยประกันชีวิตทั่วไป / สะสมทรัพย์ | สูงสุด 100,000 บาท (รวมประกันสุขภาพตนเอง) | กรมธรรม์ต้องมีความคุ้มครองตั้งแต่ 10 ปีขึ้นไป |
| | • เบี้ยประกันสุขภาพบิดามารดา | สูงสุด 15,000 บาท (แยกวงเงินต่างหาก) | บิดามารดามีรายได้ไม่เกิน 30,000 บาท/ปี (ลูกหลายคนหารตามจ่ายจริงได้) |
| หมวดที่ 3: พอร์ตลงทุนเพื่อการเกษียณ (เพดานรวม 500,000 บาท) | • กองทุนสำรองเลี้ยงชีพ (PVD) / กบข. | สูงสุด 15% ของค่าจ้าง (ไม่เกิน 500,000 บาท) | นับเฉพาะส่วนที่ลูกจ้างถูกหักสะสมเข้ากองทุน |
| | • กองทุนรวมเพื่อการเลี้ยงชีพ (RMF) | สูงสุด 30% ของเงินได้ (รวมกลุ่มเกษียณไม่เกิน 500,000 บาท) | ลงทุนต่อเนื่องและถือครองไม่น้อยกว่า 5 ปีบริบูรณ์ จนถึงอายุครบ 55 ปีบริบูรณ์ |
| | • เบี้ยประกันชีวิตแบบบำนาญ | สูงสุด 15% ของเงินได้ (ไม่เกิน 200,000 บาท และรวมกลุ่มเกษียณไม่เกิน 500,000 บาท) | รับเงินบำนาญสม่ำเสมอตั้งแต่อายุ 55–85 ปีขึ้นไป |
| หมวดที่ 4: กองทุนความยั่งยืนและกระตุ้นเศรษฐกิจ | • กองทุนรวมไทยเพื่อความยั่งยืน (Thai ESG) | สูงสุด 30% ของเงินได้ (ไม่เกิน 300,000 บาท) | วงเงินแยกต่างหากจากกลุ่มเกษียณ ถือครองครบ 5 ปีบริบูรณ์นับแบบวันชนวัน |
| | • ดอกเบี้ยเงินกู้ยืมเพื่อที่อยู่อาศัย | สูงสุด 100,000 บาท | ตามจำนวนดอกเบี้ยที่จ่ายจริงให้กับสถาบันการเงิน |
| | • มาตรการ Easy E-Receipt / โซลาร์รูฟท็อป | 50,000 บาท / 200,000 บาท | ต้องมีใบกำกับภาษีอิเล็กทรอนิกส์ (e-Tax Invoice) ตามเกณฑ์ที่รัฐกำหนด |
| 200,000 |
| 10% |
| 20,000 |
| 27,500 |
| 10,000 บาท |
| 4 | 500,001 – 750,000 | 250,000 | 15% | 37,500 | 65,000 | 15,000 บาท |
| 5 | 750,001 – 1,000,000 | 250,000 | 20% | 50,000 | 115,000 | 20,000 บาท |
| 6 | 1,000,001 – 2,000,000 | 1,000,000 | 25% | 250,000 | 365,000 | 25,000 บาท |
| 7 | 2,000,001 – 5,000,000 | 3,000,000 | 30% | 900,000 | 1,265,000 | 30,000 บาท |
| 8 | 5,000,001 บาทขึ้นไป | ส่วนที่เกิน 5 ล้าน | 35% | ตามส่วนที่เกิน | ตามส่วนที่เกิน | 35,000 บาท |
| เงินได้สุทธิ (Net Taxable Income) |
| 1,179,500 บาท |
| 1,143,500 บาท |
| 993,500 บาท |
| อัตราภาษีขั้นสูงสุด (Marginal Rate) | 25% | 25% | ลดลงมาอยู่ที่ 20% |
| ภาษีที่ต้องจ่ายจริง | 159,875 บาท | 150,875 บาท | 113,700 บาท |
| เงินประหยัดภาษีรวมต่อปี (Tax Saved) | 0 บาท | ประหยัด 9,000 บาท | ประหยัดรวม 46,175 บาท/ปี (เฉพาะงบใหม่ได้คืน 37,175 บาท หรือ +24.8%) |
| มูลค่าพอร์ตเกษียณที่อายุ 60 ปี (คาดหวัง 7%/ปี) | 0 บาท | ~1.76 ล้านบาท | เติบโตเป็น ~7.89 ล้านบาท (มูลค่าจริงหลังหักเงินเฟ้อ 3%/ปี อยู่ที่ ~4.12 ล้านบาท) |