ประกันบำนาญ vs RMF เลือกอะไรดี? สูตรจัดสัดส่วนโควตาเกษียณ 500,000 บาทให้คุ้มภาษีและมีเงินใช้ตลอดชีวิต
เลิศไพบูลย ชาญวสุนันท์
•กำลังโหลดข้อมูล...
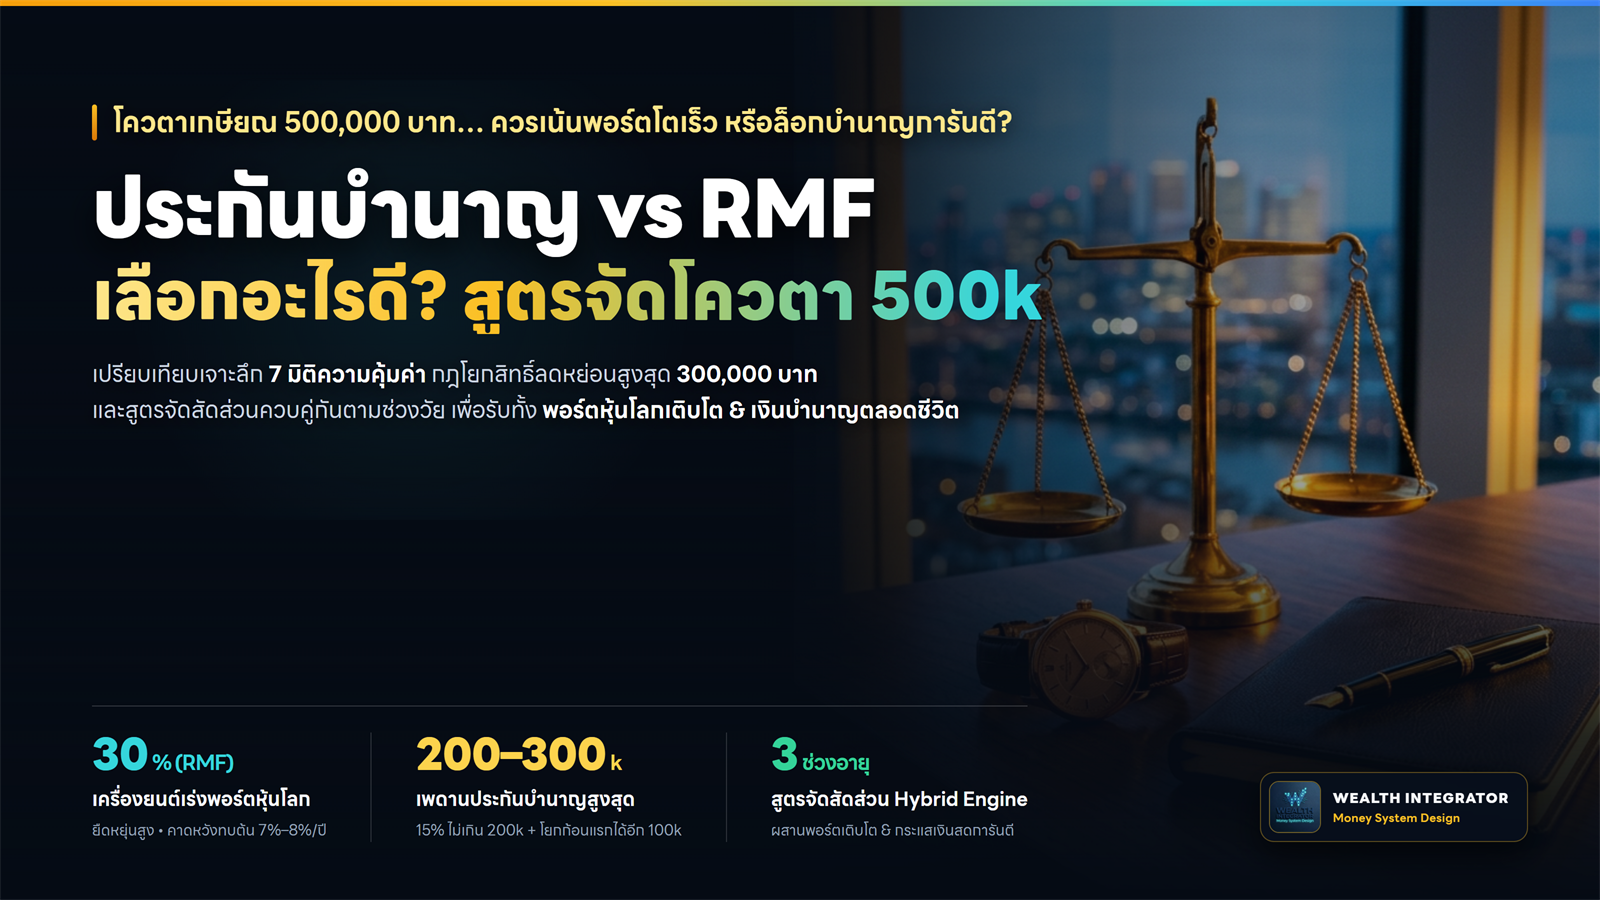
การเลือก ประกันบำนาญ ลดหย่อนภาษี (สูงสุด 15% ของเงินได้ ไม่เกิน 200,000 บาท) ควบคู่กับกองทุน RMF (สูงสุด 30% ของเงินได้) ภายใต้เพดานกลุ่มเกษียณรวม 500,000 บาท ควรแบ่งหน้าที่ตามเป้าหมาย: ใช้ RMF หุ้นโลก (70%–80%) เป็นเครื่องยนต์สร้างผลตอบแทนทบต้นชนะเงินเฟ้อ และใช้ประกันบำนาญ (20%–30%) ล็อกกระแสเงินสดการันตีขั้นต่ำตั้งแต่อายุ 55 หรือ 60 ปีจนถึงอายุ 85–90 ปี
ทุกครั้งที่เข้าสู่ช่วงโค้งสุดท้ายของการวางแผนภาษีปลายปี คำถามคลาสสิกที่มนุษย์เงินเดือนระดับผู้บริหารและเจ้าของธุรกิจมักลังเลเสมอคือ "โควตาลดหย่อนภาษีกลุ่มเกษียณ 500,000 บาทของเรา ควรเลือกซื้อ ประกันบำนาญ ลดหย่อนภาษี หรือทุ่มไปที่กองทุน RMF ทั้งก้อนดี?"
บางคนเลือกซื้อ ประกันบำนาญ ลดหย่อนภาษี เต็มวงเงินตั้งแต่อายุ 30 ต้นๆ เพราะชอบคำว่า "การันตีเงินคืนแน่นอน" แต่เมื่อเวลาผ่านไป 20 ปีกลับพบว่าผลตอบแทนเฉลี่ย (IRR) ที่ราว 1.8% – 2.5% ต่อปี โตไม่ทันอัตราเงินเฟ้อ 3% ต่อปีและเสียโอกาสสร้างพอร์ตหลายล้านบาท ในทางกลับกัน บางคนทุ่มเงินทั้งหมด 100% ลงในกองทุนรวมหุ้นผ่าน RMF เพียงอย่างเดียว แต่เมื่อถึงวัยเกษียณอายุ 60 ปีที่ตลาดหุ้นเกิดวิกฤติพอดี กลับไม่มีกระแสเงินสดขั้นต่ำที่การันตีไว้จ่ายค่าน้ำ ค่าไฟ และค่าอาหารรายเดือนเลย
ในฐานะที่ปรึกษาการเงินที่ออกแบบระบบความมั่งคั่งตามโครงสร้าง พีระมิดทางการเงิน (Financial Pyramid) บทความนี้จะพาคุณมาเจาะลึกเปรียบเทียบ ประกันบำนาญ vs กองทุน RMF แบบเป็นกลางครบทั้ง 7 มิติ พร้อมเปิดสูตรจัดสัดส่วนโควตาเกษียณ 500,000 บาทให้คุณได้ทั้ง เงินคืนภาษีสูงสุด (Tax Alpha), พอร์ตเติบโตชนะเงินเฟ้อ และ กระแสเงินสดบำนาญการันตีไปตลอดชีวิต ครับ
อยากรู้ว่าปีนี้คุณเหลือโควตาซื้อ RMF และประกันบำนาญได้อีกกี่บาท? ทดลองกรอกรายได้และเงินสะสม PVD ของคุณเพื่อคำนวณเพดานสิทธิ์อัตโนมัติได้ฟรีที่ เครื่องมือคำนวณลดหย่อนภาษีและออกแบบพอร์ตเกษียณ
ก่อนจะเปรียบเทียบว่าควรเลือกตัวไหน เราต้องเข้าใจกติกาของกรมสรรพากรให้แม่นยำก่อนว่า ทั้ง ประกันบำนาญ และ กองทุน RMF ไม่ได้มีวงเงินแยกอิสระจากกันทั้งหมด แต่ต้องแชร์เพดานร่วมกันภายใต้ "กลุ่มลดหย่อนเพื่อการเกษียณอายุรวมสูงสุดไม่เกิน 500,000 บาท" (สามารถดูภาพรวมการคำนวณภาษีทุกหมวดได้ที่ วิธีคำนวณลดหย่อนภาษีและจัดสรรงบ 3 ชั้น)
สมการเพดาน 500,000 บาท ประกอบด้วยเครื่องมือ 5 ชนิดรวมกัน:
จุดที่คนส่วนใหญ่ยังไม่ทราบคือ กฎหมายอนุญาตให้นำเบี้ย ประกันบำนาญ ลดหย่อนภาษี ไปเติมในหมวด "ประกันชีวิตทั่วไปและประกันสุขภาพ (เพดาน 100,000 บาทแรก)" ได้ด้วย หากคุณยังใช้สิทธิ์ก้อนแรกไม่เต็ม!
แม้ทั้งสองเครื่องมือจะมีเป้าหมายเพื่อวัยเกษียณเหมือนกัน แต่ในทางวิศวกรรมการเงิน ประกันบำนาญ คือ "เครื่องมือโอนย้ายความเสี่ยงด้านอายุขัย (Longevity Risk Transfer)" ส่วน กองทุน RMF คือ "เครื่องยนต์สะสมความมั่งคั่งระยะยาว (Wealth Accumulation Engine)" ดังตารางเปรียบเทียบเชิงลึกทั้ง 7 มิติด้านล่างนี้ครับ:
| มิติการเปรียบเทียบ | ประกันบำนาญ (Annuity Insurance) | กองทุนรวมเพื่อการเลี้ยงชีพ (RMF) |
|---|---|---|
| 1. เพดานลดหย่อนภาษี | สูงสุด 15% ของเงินได้ ไม่เกิน 200,000 บ. (และโยกไปใช้สิทธิ์ประกันชีวิต 100,000 บ. แรกที่เหลือได้) | สูงสุด 30% ของเงินได้ ไม่เกิน 500,000 บ. (เมื่อรวมกลุ่มเกษียณทั้งหมด) |
| 2. ผลตอบแทนคาดหวังระยะยาว | การันตีผลตอบแทนคงที่ IRR เฉลี่ย 1.8% – 2.8% ต่อปี (ยังไม่รวมเงินคืนภาษีปีแรก) | ขึ้นอยู่กับสินทรัพย์ที่เลือก เช่น RMF หุ้นโลก คาดหวังเฉลี่ย 7% – 8% ต่อปี ในระยะยาว |
| 3. ความเสี่ยงเงินต้น | ไม่มีความเสี่ยงตลาดหุ้น (0% Market Risk) การันตีเงินบำนาญตามตารางกรมธรรม์ชัดเจน | มีความผันผวนตามราคาตลาด แต่ปรับลดความเสี่ยงได้ด้วยการสับเปลี่ยนกองทุน (Switching) |
| 4. ความยืดหยุ่นในการส่งเงิน | ต่ำ (เป็นสัญญาผูกพันระยะยาว) |
ในการออกแบบแผน การวางแผนภาษีเพื่อลดต้นทุนค่าเสียโอกาส เรามักพบความผิดพลาดสุดโต่ง 2 ด้านที่ทำให้ผู้ลงทุนสูญเสียความมั่งคั่งโดยไม่รู้ตัว:
สมมติคุณอายุ 32 ปี (มีเวลาอีก 28 ปีก่อนเกษียณ) นำงบลดหย่อนภาษีปีละ 150,000 บาท ไปทำประกันบำนาญทั้งหมดเพราะกลัวความผันผวนของตลาดหุ้น:
ในทางตรงกันข้าม หากคุณอายุ 50 – 55 ปีแล้ว แต่พอร์ตเกษียณทั้งหมดอยู่ในกองทุนหุ้น 100% โดยไม่มีสินทรัพย์การันตีกระแสเงินสดเลย:
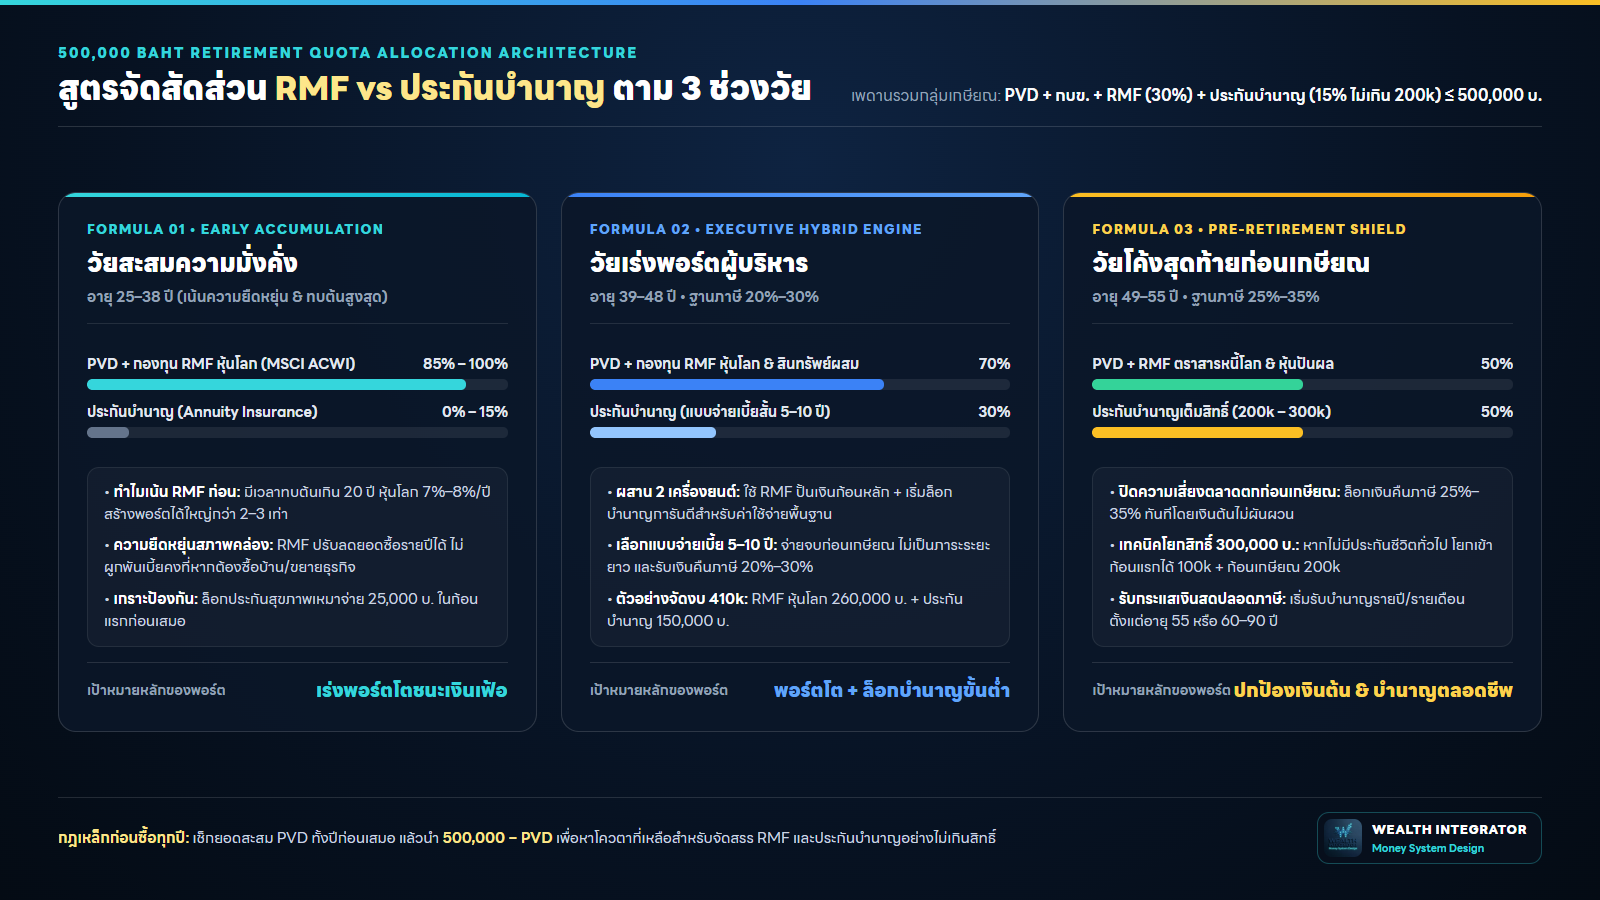
คำตอบที่ดีที่สุดจึงไม่ใช่คำว่า "ประกันบำนาญ หรือ RMF" แต่คือการจัดสัดส่วน "Hybrid Retirement Engine (RMF + ประกันบำนาญ)" ให้เหมาะกับช่วงอายุและฐานภาษีของคุณ ดังแสดงในแผนภาพสรุปแนวทางจัดพอร์ตด้านล่างนี้:
เพื่อให้เห็นตัวเลขจริง ลองมาดูแผนของ คุณกานต์ (อายุ 42 ปี ผู้บริหารบริษัทเอกชน รายได้รวม 1,800,000 บาท/ปี ฐานภาษีสูงสุด 25%) ที่ต้องการเกษียณตอนอายุ 60 ปี (มีเวลาอีก 18 ปี):
สรุปผลลัพธ์ของคุณกานต์ ณ อายุ 60 ปี: มีทั้ง เงินบำนาญการันตีขั้นต่ำเดือนละ ~10,000 บาท ไปจนถึงอายุ 90 ปี + พอร์ตเกษียณ PVD & RMF บวกพอร์ต Reinvest รวมกันกว่า 15.38 ล้านบาท (ถอนใช้ตามกฎ 4% ได้อีกเดือนละ ~51,000 บาท) รวมมีกระแสเงินสดใช้จ่ายหลังเกษียณกว่า 61,000 บาท/เดือน อย่างมั่นคง!
การเลือก ประกันบำนาญ ลดหย่อนภาษี หรือ กองทุน RMF ไม่มีสูตรสำเร็จตายตัวที่เหมือนกันสำหรับทุกคน แต่ขึ้นอยู่กับ อายุ ฐานภาษี ยอดสะสม PVD เดิม และเป้าหมายกระแสเงินสดหลังเกษียณของคุณ
หากคุณต้องการวางแผนจัดสรรโควตาเกษียณ 500,000 บาทในปีนี้ให้คุ้มค่าที่สุดโดยไม่เสียโอกาสทางการเงิน:
หมายเหตุและคำเตือนสำคัญ (Financial Advisory Disclaimer):
บทความและกรณีศึกษาจำลองข้างต้นจัดทำขึ้นโดย เลิศไพบูลย ชาญวสุนันท์ (ผู้วางแผนการลงทุน IP License และที่ปรึกษาการเงิน AFPT™) เพื่อวัตถุประสงค์ในการให้ความรู้เกี่ยวกับหลักการวางแผนภาษีและการวางแผนเกษียณอายุเท่านั้น ไม่ถือเป็นการเสนอขาย ชี้นำ หรือรับประกันผลตอบแทน การลงทุนในกองทุนรวมมีความเสี่ยงด้านความผันผวนของตลาด และกรมธรรม์ประกันชีวิตแบบบำนาญมีเงื่อนไขระยะเวลาการถือครองระยะยาว ผู้อ่านควรศึกษาเงื่อนไขกรมธรรม์ หนังสือชี้ชวนส่วนสรุปข้อมูลสำคัญของกองทุน และสิทธิประโยชน์ทางภาษีของกรมสรรพากรอย่างละเอียดก่อนตัดสินใจ
ตามหลักเกณฑ์ของกรมสรรพากร เบี้ยประกันชีวิตแบบบำนาญสามารถนำไปลดหย่อนภาษีในโควตาปกติได้สูงสุด 15% ของเงินได้พึงประเมินที่ต้องเสียภาษี แต่ไม่เกิน 200,000 บาท (เมื่อนับรวมกับ PVD, กบข., RMF และ กอช. แล้วต้องไม่เกิน 500,000 บาท) อย่างไรก็ตาม หากในปีนั้นคุณยังใช้สิทธิ์ลดหย่อน 'ประกันชีวิตทั่วไปและประกันสุขภาพ' ไม่เต็มเพดาน 100,000 บาทแรก คุณสามารถนำเบี้ยประกันบำนาญส่วนเกินไปอุดในวงเงิน 100,000 บาทแรกได้อีกด้วย ทำให้ผู้ที่ยังไม่มีประกันชีวิตทั่วไปสามารถใช้สิทธิ์ ประกันบำนาญ ลดหย่อนภาษี ได้สูงสุดถึง 300,000 บาทต่อปี
ขึ้นอยู่กับอายุ ระยะเวลาลงทุน และความยืดหยุ่นของกระแสเงินสดครับ หากคุณอายุ 25–40 ปี และมีเวลาลงทุนมากกว่า 15–20 ปี ควรให้ความสำคัญกับ 'กองทุน RMF ดัชนีหุ้นโลก (MSCI ACWI / S&P 500)' เป็นแกนหลักก่อน (ประมาณ 70%–80% ของงบเกษียณ) เพื่อให้เงินเติบโตชนะเงินเฟ้อที่ 7%–8% ต่อปีและมีความยืดหยุ่นในการปรับลดยอดซื้อแต่ละปีได้ แต่หากคุณอายุ 40–55 ปี มีฐานภาษี 20%–35% และต้องการล็อกกระแสเงินสดการันตีที่แน่นอนสำหรับค่าใช้จ่ายพื้นฐานหลังอายุ 60 ปีโดยไม่ต้องรับความผันผวนของตลาดหุ้น การจัดสรร 'ประกันบำนาญ' เข้ามาประมาณ 20%–40% ของโควตา 500,000 บาท จะช่วยสร้างฐานรายได้บำนาญที่มั่นคงควบคู่ไปกับพอร์ต RMF ได้อย่างสมบูรณ์
นี่คือความแตกต่างที่สำคัญที่สุดครับ กองทุน RMF มีความยืดหยุ่นสูงมาก เพราะไม่มีขั้นต่ำในการซื้อ และสามารถเว้นการซื้อได้ไม่เกิน 1 ปีติดต่อกัน (ซื้อปีเว้นปีได้) หากปีไหนสภาพคล่องตึงตัวสามารถซื้อเพียง 1,000–5,000 บาทเพื่อรักษาสิทธิ์ได้ ในขณะที่ประกันบำนาญเป็นสัญญาผูกพันระยะยาวที่ต้องชำระเบี้ยประกันเท่ากันทุกปีตามระยะเวลาที่เลือก (เช่น จ่าย 5 ปี, 10 ปี หรือจ่ายถึงอายุ 55/60 ปี) หากหยุดส่งเบี้ยหรือเวนคืนกรมธรรม์ก่อนครบเงื่อนไข 10 ปี นอกจากจะได้รับเงินคืนน้อยกว่าเบี้ยที่จ่ายไปแล้ว ยังถือว่าผิดเงื่อนไขการลดหย่อนภาษีอีกด้วย
ไม่ต้องเสียภาษีครับ เงินผลประโยชน์และเงินบำนาญรายงวดที่ได้รับจากกรมธรรม์ประกันชีวิตแบบบำนาญของบริษัทประกันภัยที่ประกอบกิจการในประเทศไทย ได้รับการยกเว้นภาษีเงินได้บุคคลธรรมดา 100% ตามมาตรา 42(13) แห่งประมวลรัษฎากร เช่นเดียวกับกำไรจากการขายคืนหน่วยลงทุน RMF เมื่อถือครองครบอายุ 55 ปีบริบูรณ์และลงทุนมาแล้วไม่น้อยกว่า 5 ปีเต็ม
IP License (ก.ล.ต.), AFPT™ (สมาคมนักวางแผนการเงินไทย), ประสบการณ์ System Integrator 18+ ปี
วางแผนจัดสรรงบลดหย่อนภาษีตามลำดับพีระมิดทางการเงิน (ประกันสุขภาพเหมาจ่าย, RMF หุ้นโลก, Thai ESG) พร้อมจำลองมูลค่าพอร์ตเกษียณตามเป้าหมายอายุของคุณ
ออกแบบพอร์ตกระจายความเสี่ยงระดับโลกตามกรอบระยะเวลา 0–3 ปี, 3–7 ปี และ 7 ปีขึ้นไป เพื่อสร้างผลตอบแทนทบต้นอย่างเป็นระบบ
คำนวณเป้าหมายเงินก้อน ณ วันเกษียณที่รวมอัตราเงินเฟ้อ พร้อมจัดตะกร้าเงิน Bucket Strategy ให้พอกินตลอดอายุขัย 85–90 ปี
ปกป้องฐานรากพีระมิดทางการเงินด้วยประกันสุขภาพเหมาจ่ายและโรคร้ายแรง เพื่อไม่ให้ค่ารักษาพยาบาลมากัดกินพอร์ตการลงทุน
บริหารสิทธิลดหย่อนภาษี RMF, Thai ESG, ประกันบำนาญ และการส่งต่อทรัพย์สินสู่ทายาทอย่างราบรื่นตามกฎหมาย
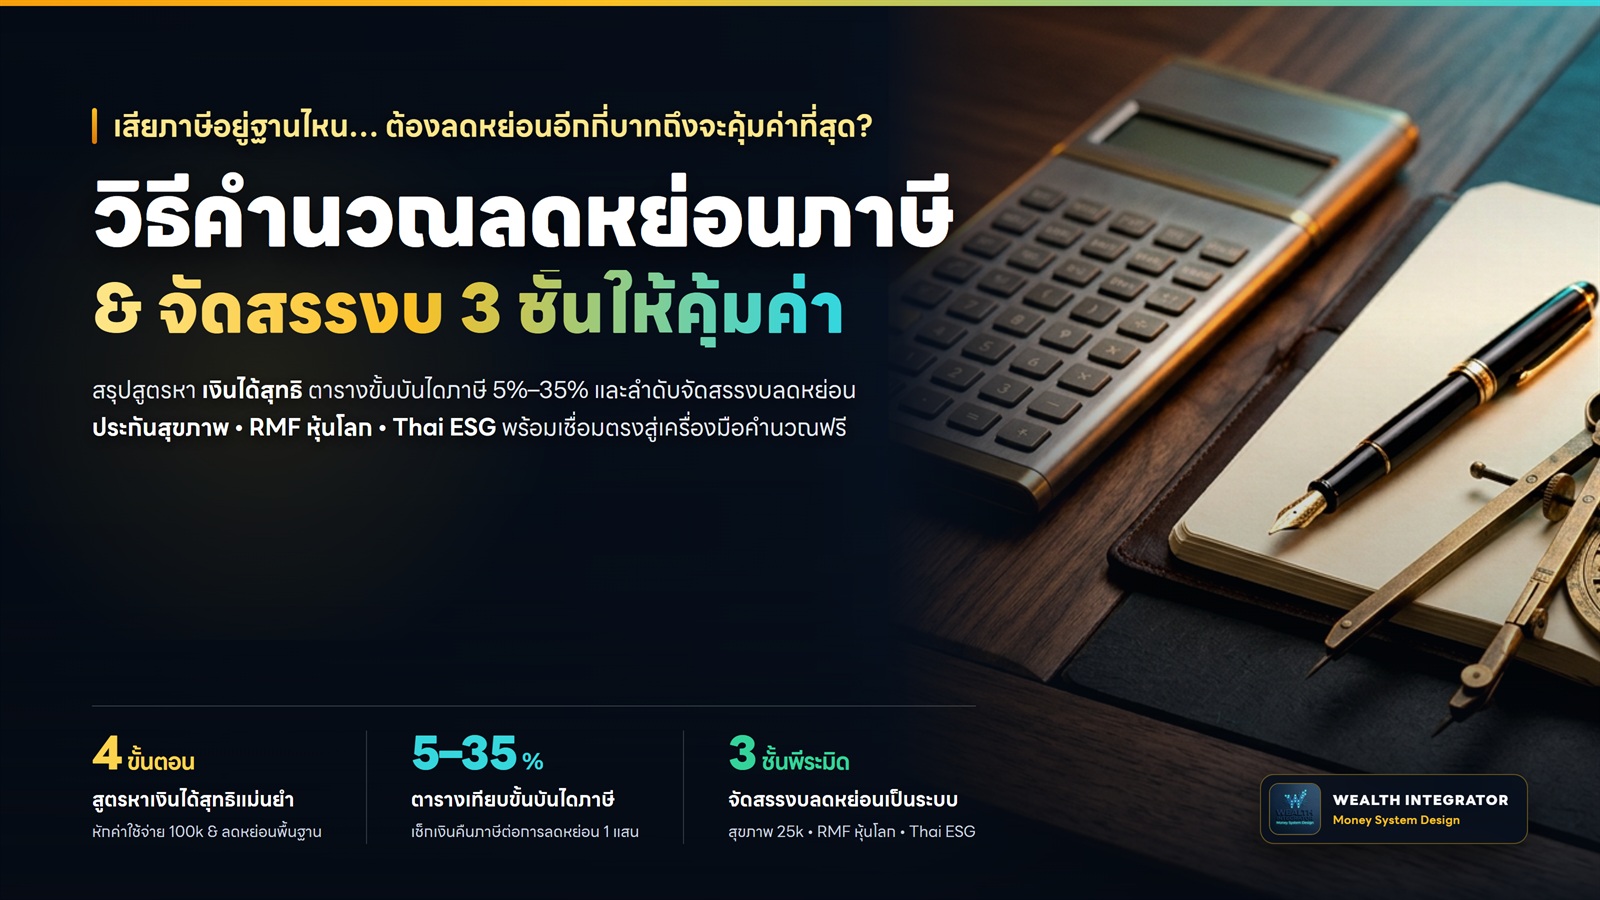
สรุปขั้นตอนการคำนวณลดหย่อนภาษีเงินได้บุคคลธรรมดาอย่างเป็นระบบ ตั้งแต่การหาเงินได้สุทธิ ตารางขั้นบันไดภาษี 0%–35% เช็กลิสต์ค่าลดหย่อน 4 หมวดหลัก ไปจนถึงสูตรจัดสรรงบลดหย่อน 3 ชั้นที่เชื่อมตรงกับเครื่องมือคำนวณภาษีและออกแบบพอร์ตเกษียณ
หาเงินและลงทุนมาทั้งชีวิต แต่ทำไมหลายครอบครัวกลับสูญเสียมูลค่าทรัพย์สินในรุ่นลูก? เจาะลึกแนวทาง Estate Tax Planning การวางแผนภาษีมรดก ภาษีการให้ และการสร้างสภาพคล่องปลอดภาษีเพื่อให้ระบบการเงินส่วนบุคคลบรรลุทุกเป้าหมาย
ทำไมหลายคนยิ่งลดหย่อนภาษียิ่งขาดสภาพคล่องและพอร์ตไม่โต? เจาะลึก การวางแผนภาษี ยุคใหม่ที่มองข้ามแค่เงินคืนภาษีปีแรก สู่การลดต้นทุนค่าเสียโอกาสและสร้างความมั่งคั่งทบต้นระยะยาว
ปรึกษาทีมงาน Wealth Integrator เพื่อวางแผนเกษียณ ภาษี และพอร์ตการลงทุนแบบองค์รวม ด้วยกระบวนการ SMART System และมาตรฐานวิชาชีพ
| สูงมาก ไม่มีขั้นต่ำ ปรับเพิ่ม-ลดยอดซื้อได้ทุกปี และเว้นการซื้อได้ไม่เกิน 1 ปีติดต่อกัน (ซื้อปีเว้นปีได้) |
| 5. เงื่อนไขการถือครอง | ต้องถือกรมธรรม์อย่างน้อย 10 ปี และเริ่มรับเงินบำนาญได้ตั้งแต่อายุ 55 หรือ 60 ปีขึ้นไป | ต้องลงทุนอย่างน้อย 5 ปีบริบูรณ์ (นับวันชนวัน) และขายคืนได้เมื่ออายุครบ 55 ปีบริบูรณ์ |
| 6. รูปแบบการรับเงินเมื่อเกษียณ | จ่ายเป็น กระแสเงินสดรายปี/รายเดือนที่แน่นอน ตั้งแต่อายุ 55/60 ปี จนถึงอายุ 85, 90 หรือ 99 ปี | ขายคืนเป็น เงินก้อนใหญ่ครั้งเดียว หรือตั้งโปรแกรมขายคืนอัตโนมัติ (Auto Redemption) รายเดือนได้ |
| 7. บทบาทในพอร์ตเกษียณ | Income Floor (ฐานรายได้ขั้นต่ำ) ป้องกันเงินหมดกรณีอายุยืนยาว (Longevity Risk) | Growth Core (แกนหลักเร่งพอร์ต) สร้างเงินก้อนใหญ่ให้เติบโตชนะเงินเฟ้อ 3% ต่อปี |